Questões de Concurso
Sobre receita pública: orçamentária e extraorçamentária em contabilidade pública
Foram encontradas 947 questões


Q2187987
Contabilidade Pública
Sobre a previsão e arrecadação das receitas públicas, é
correto afirmar, com base na legislação nacional:
Q2187976
Contabilidade Pública
Assinale a alternativa que contém a classificação correta
para a receita em que os ingressos de disponibilidade de
recursos não foram precedidos de registro de reconhecimento do direito e não constituem obrigações correspondentes.
Ano: 2022
Banca:
IV - UFG
Órgão:
Prefeitura de Itiquira - MT
Prova:
CS-UFG - 2022 - Prefeitura de Itiquira - MT - Auditor de Controles Internos |
Q2165385
Contabilidade Pública
Em relação à receita pública, a legislação define o
lançamento como sendo o ato da repartição competente
que verifica a procedência do crédito fiscal e a pessoa que
lhe é devedora e inscreve seu débito. Uma vez ocorrido o
fato gerador, procede-se ao registro contábil do
Ano: 2022
Banca:
VUNESP
Órgão:
Prodesan - SP
Prova:
VUNESP - 2022 - Prodesan - SP - Administrador Pleno |
Q2118286
Contabilidade Pública
Sob o enfoque orçamentário, pode-se afirmar sobre as
receitas e despesas públicas brasileiras que
Ano: 2022
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2022 - TRT - 5ª Região (BA) - Analista Judiciário - Área Administrativa |
Q2110889
Contabilidade Pública
O instrumento de planejamento de um ente público referente ao exercício financeiro de 2021 previa R$ 5.459.000,00 com
receitas tributárias. Em janeiro desse mesmo exercício financeiro, o responsável efetuou o lançamento de R$ 4.500.000,00 com
a referida receita e, entre fevereiro e dezembro de 2021, o ente público arrecadou R$ 3.150.000,00 com receitas tributárias.
Assim, para o ente público,
Ano: 2022
Banca:
VUNESP
Órgão:
Câmara de Matão - SP
Prova:
VUNESP - 2022 - Câmara de Matão - SP - Controlador Interno |
Q2106500
Contabilidade Pública
Um município determinou anistia de pagamento do IPTU
de valores devidos há mais de 4 anos. Essa determinação está em linha com a Lei de Responsabilidade Fiscal,
no que tange a:
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104890
Contabilidade Pública
A ordenação cronológica correta das etapas de execução da receita tributária é:
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104884
Contabilidade Pública
Suponha que, durante a análise da execução orçamentária pelo sistema de controle interno, foi verificado que os veículos
utilizados por uma unidade orçamentária do governo federal eram abastecidos com gasolina antes do empenho da despesa orçamentária com material de consumo. Neste caso, de acordo com a Constituição Federal de 1988, os responsáveis pelo controle interno devem
Ano: 2022
Banca:
FCC
Órgão:
DETRAN-AP
Prova:
FCC - 2022 - DETRAN-AP - Analista de Contabilidade e Controle |
Q2092971
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as seguintes informações sobre um ente público.
A Lei Orçamentária Anual, referente ao exercício financeiro de 2021, previa a arrecadação de receitas tributárias de
R$ 1.267.500,00. O referido ente público efetuou, em 01/01/2021, o lançamento dessas receitas pelo valor de R$ 1.200.000,00 e
arrecadou, no exercício financeiro de 2021, R$ 835.000,00.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, no ente público,
Ano: 2022
Banca:
FCC
Órgão:
DETRAN-AP
Prova:
FCC - 2022 - DETRAN-AP - Analista de Contabilidade e Controle |
Q2092967
Contabilidade Pública
As informações a seguir se referem a um suprimento de fundos concedido para utilização com despesas eventuais durante uma
viagem realizada por um servidor de uma entidade pública:
16/05/2022: empenho da despesa pelo valor de R$ 250,00.
18/05/2022: liquidação da despesa pelo valor total empenhado e reconhecimento do ativo pela entidade pública.
23/05/2022: pagamento da despesa ao suprido pelo valor total empenhado.
24/05/2022: realização da viagem e utilização de R$ 180,00 do suprimento de fundos recebido pelo servidor em 23/05/2022.
31/05/2022: prestação de contas pelo suprido referente ao valor utilizado em 24/05/2022 e devolução do valor total não aplicado.
´ Com base nessas informações e de acordo com o Manual de Contabilidade Aplicada ao Setor Público, a entidade reconheceu uma
16/05/2022: empenho da despesa pelo valor de R$ 250,00.
18/05/2022: liquidação da despesa pelo valor total empenhado e reconhecimento do ativo pela entidade pública.
23/05/2022: pagamento da despesa ao suprido pelo valor total empenhado.
24/05/2022: realização da viagem e utilização de R$ 180,00 do suprimento de fundos recebido pelo servidor em 23/05/2022.
31/05/2022: prestação de contas pelo suprido referente ao valor utilizado em 24/05/2022 e devolução do valor total não aplicado.
´ Com base nessas informações e de acordo com o Manual de Contabilidade Aplicada ao Setor Público, a entidade reconheceu uma
Ano: 2022
Banca:
UFMT
Órgão:
Prefeitura de Nobres - MT
Prova:
UFMT - 2022 - Prefeitura de Nobres - MT - Técnico em Contabilidade |
Q2069418
Contabilidade Pública
As receitas orçamentárias possuem diversas classificações e, dentre elas, por categoria econômica. Nessa
categoria, as receitas podem ser caracterizadas como Receitas Correntes e Receitas de Capital. As Receitas
Correntes são aquelas arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras
do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações
orçamentários, com vistas a satisfazer finalidades públicas. Já as Receitas de Capital são aquelas arrecadadas
dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e são instrumentos de
financiamento dos programas e ações orçamentários, a fim de se atingirem as finalidades públicas. São
Receitas Correntes as provenientes
Ano: 2022
Banca:
IBADE
Órgão:
Prefeitura de Colíder - MT
Prova:
IBADE - 2022 - Prefeitura de Colíder - MT - Controlador Interno |
Q2057170
Contabilidade Pública
Assinale a alternativa que não se refere à renúncia da
receita.
Ano: 2022
Banca:
IBADE
Órgão:
Prefeitura de Colíder - MT
Prova:
IBADE - 2022 - Prefeitura de Colíder - MT - Controlador Interno |
Q2057165
Contabilidade Pública
O orçamento é um importante instrumento de
planejamento de qualquer entidade, seja pública ou
privada, e representa o fluxo previsto de ingressos e de
aplicações de recursos em determinado período. Assinale a
alternativa que não se refere a uma receita da Lei de
Orçamentos.
Ano: 2022
Banca:
Instituto Access
Órgão:
Câmara de Santana de Parnaíba - SP
Prova:
Instituto Access - 2022 - Câmara de Santana de Parnaíba - SP - Contador |
Q2029885
Contabilidade Pública
A Receita Pública constitui-se em todo e qualquer
recolhimento feito aos cofres públicos, incluindo aqueles cuja
arrecadação lhes pertença ou caso figurem como depositários
dos valores que não lhes pertencem, identificando a existência
de uma ambivalência. Assim, a Receita Pública classifica-se em
dois grupos: Receita Orçamentária e Receita
Extraorçamentária. (KOHAMA, 2016)
Considerando o conceito de Receita Extraorçamentária, analise as afirmativas a seguir:
I. A parcela da Receita que ultrapassar os recursos previstos no orçamento é considerada Receita Extraorçamentária e não se submete aos estágios da Receita Orçamentária e gera desembolsos extraorçamentários.
II. A Receita Extraorçamentária compreende os recolhimentos feitos que constituirão compromissos exigíveis, cujo pagamento independe de autorização orçamentária e, portanto, independe de autorização legislativa.
III. As consignações, como, por exemplo, as retenções das contribuições previdenciárias, das associações de classe ou desportivas, do Imposto de Renda descontado na fonte, constituem-se em Receitas Orçamentárias.
IV. As Receitas Extraorçamentárias correspondem a ingressos financeiros dos quais o ente é apenas depositário, que geram uma disponibilidade financeira em contrapartida a uma obrigação financeira.
V. Os depósitos em caução, fianças, operações de crédito por Antecipação de Receita Orçamentária – ARO e outras entradas compensatórias nos ativos e passivos financeiros são considerados como Receitas Extraorçamentárias.
É correto o que se afirma somente em
Considerando o conceito de Receita Extraorçamentária, analise as afirmativas a seguir:
I. A parcela da Receita que ultrapassar os recursos previstos no orçamento é considerada Receita Extraorçamentária e não se submete aos estágios da Receita Orçamentária e gera desembolsos extraorçamentários.
II. A Receita Extraorçamentária compreende os recolhimentos feitos que constituirão compromissos exigíveis, cujo pagamento independe de autorização orçamentária e, portanto, independe de autorização legislativa.
III. As consignações, como, por exemplo, as retenções das contribuições previdenciárias, das associações de classe ou desportivas, do Imposto de Renda descontado na fonte, constituem-se em Receitas Orçamentárias.
IV. As Receitas Extraorçamentárias correspondem a ingressos financeiros dos quais o ente é apenas depositário, que geram uma disponibilidade financeira em contrapartida a uma obrigação financeira.
V. Os depósitos em caução, fianças, operações de crédito por Antecipação de Receita Orçamentária – ARO e outras entradas compensatórias nos ativos e passivos financeiros são considerados como Receitas Extraorçamentárias.
É correto o que se afirma somente em
Ano: 2022
Banca:
FADENOR
Órgão:
Prefeitura de Dores de Guanhães - MG
Prova:
FADENOR - 2022 - Prefeitura de Dores de Guanhães - MG - Analista de Planejamento e Orçamento |
Q2027141
Contabilidade Pública
Em 31/10/2021, o município de Águas da Fé apresentou os seguintes saldos de receitas orçamentárias:
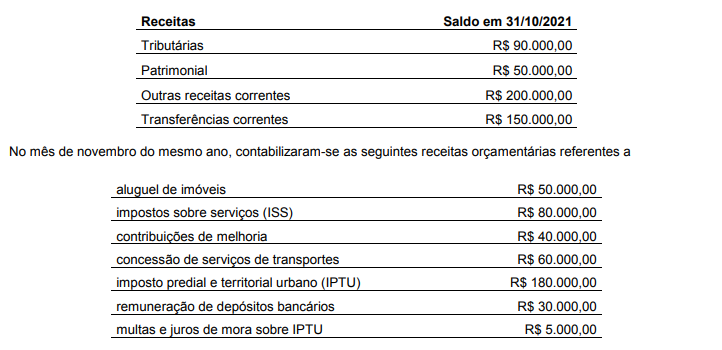
Os saldos das contas de receitas tributárias e patrimoniais, em 30/11/2021, respectivamente, foram
Ano: 2022
Banca:
FAU
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
FAU - 2022 - Prefeitura de Ponta Grossa - PR - Contador II - Edital nº 3 |
Q2024992
Contabilidade Pública
A Receita pública permite aos Entes
realizar serviços para a comunidade. Através
da redistribuição dos recursos o Poder
público pode proporcionar melhora na
qualidade de vida das pessoas. A Receita
orçamentária possui requisitos e
características específicas para sua
efetivação. Analise as afirmativas abaixo que
tratam deste tema:
I - O recebimento de valores inscritos em dívida ativa consiste em uma Receita Orçamentária. II - Cancelamento de empenho no mesmo ano em que a despesa orçamentária ocorreu não deve ser considerado como receita do Ente. III - O Recebimento de recursos decorrentes de Operação de Crédito por Antecipação da Receita Orçamentária consiste em Receita de Capital do Ente. IV - O cancelamento de valores inscritos em Restos a Pagar resulta em uma receita do Ente Público.
Estão corretas:
I - O recebimento de valores inscritos em dívida ativa consiste em uma Receita Orçamentária. II - Cancelamento de empenho no mesmo ano em que a despesa orçamentária ocorreu não deve ser considerado como receita do Ente. III - O Recebimento de recursos decorrentes de Operação de Crédito por Antecipação da Receita Orçamentária consiste em Receita de Capital do Ente. IV - O cancelamento de valores inscritos em Restos a Pagar resulta em uma receita do Ente Público.
Estão corretas:
Ano: 2022
Banca:
UFMT
Órgão:
Câmara de Cáceres - MT
Prova:
UFMT - 2022 - Câmara de Cáceres - MT - Contador |
Q2024062
Contabilidade Pública
Cada ente federativo, respeitadas as limitações constitucionais e legais, é responsável por elaborar os planos
de cargo, carreira e salário de sua competência. Sobre as rendas e proventos pagos pelo Município de
Cáceres – MT, as suas autarquias e às fundações que instituir e mantiver, pode incidir o Imposto de Renda
Retido na Fonte (IRRF). Para o Município de Cáceres, o valor de IRRF é considerado:
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Caxias do Sul - RS - Contador |
Q1990081
Contabilidade Pública
A contribuição patronal constitui uma despesa do Município e uma receita do Regime
Próprio de Previdência Social (RPPS). No RPPS, a receita deve ser contabilizada levando em conta:
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Caxias do Sul - RS - Contador |
Q1990079
Contabilidade Pública
Analise as assertivas a seguir a respeito dos ingressos extraorçamentários:
I. Importância recebida em caráter temporário pelo ente público, da qual ele é mero agente depositário, constitui ingresso extraorçamentário.
II. Ingressos extraorçamentários não integram o montante das receitas da Lei Orçamentária Anual (LOA).
III. Operações de crédito, especialmente empréstimos bancários, são ingressos extraorçamentários.
Quais estão corretas?
I. Importância recebida em caráter temporário pelo ente público, da qual ele é mero agente depositário, constitui ingresso extraorçamentário.
II. Ingressos extraorçamentários não integram o montante das receitas da Lei Orçamentária Anual (LOA).
III. Operações de crédito, especialmente empréstimos bancários, são ingressos extraorçamentários.
Quais estão corretas?
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Caxias do Sul - RS - Técnico em Contabilidade |
Q1990035
Contabilidade Pública
A primeira divisão da receita orçamentária é quanto a sua categoria econômica.
Quanto a isso, a receita se classifica em:

 Conheça nossos planos