Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.116 questões


Ano: 2023
Banca:
FUNDATEC
Órgão:
IF Farroupilha - RS
Prova:
FUNDATEC - 2023 - IF Farroupilha - RS - Contador |
Q2174980
Contabilidade Pública
Texto associado
Para responder à questão, considere as previsões das Normas Brasileiras de
Contabilidade Aplicadas ao Setor Público – NBCASP.
A demonstração do resultado deve incluir, no mínimo, valores apurados no período
contábil referentes a:
Ano: 2023
Banca:
FUNDATEC
Órgão:
IF Farroupilha - RS
Prova:
FUNDATEC - 2023 - IF Farroupilha - RS - Contador |
Q2174979
Contabilidade Pública
Texto associado
Para responder à questão, considere as previsões das Normas Brasileiras de
Contabilidade Aplicadas ao Setor Público – NBCASP.
Sobre a apresentação de informação orçamentária nas Demonstrações Contábeis do
Setor Público, analise as assertivas a seguir:
I. A entidade pode divulgar, caso seja relevante, nas notas explicativas às demonstrações contábeis, o regime orçamentário e o critério de classificação adotados no orçamento aprovado.
II. Todas as comparações dos montantes realizados e dos orçados devem ser apresentados em base comparável ao orçamento.
III. A entidade deve identificar nas notas explicativas às demonstrações contábeis as entidades abrangidas pelo orçamento aprovado.
IV. É defeso ao governo adotar o regime de competência para suas demonstrações contábeis e o regime de caixa para seu orçamento.
Quais estão corretas?
Ano: 2023
Banca:
FUNDATEC
Órgão:
IF Farroupilha - RS
Prova:
FUNDATEC - 2023 - IF Farroupilha - RS - Contador |
Q2174978
Contabilidade Pública
Texto associado
Para responder à questão, considere as previsões das Normas Brasileiras de
Contabilidade Aplicadas ao Setor Público – NBCASP.
Em relação aos custos de empréstimos no setor público, assinale a alternativa
INCORRETA.
Ano: 2023
Banca:
FUNDATEC
Órgão:
IF Farroupilha - RS
Prova:
FUNDATEC - 2023 - IF Farroupilha - RS - Contador |
Q2174977
Contabilidade Pública
Texto associado
Para responder à questão, considere as previsões das Normas Brasileiras de
Contabilidade Aplicadas ao Setor Público – NBCASP.
Analise as assertivas a seguir, observando quais correspondem a indicadores que
podem fornecer evidências de que determinada combinação no setor público é uma fusão.
I. A contraprestação é paga por outras razões que não a de compensar aqueles que detêm direito aos ativos líquidos da operação transferida em razão da renúncia a esse direito.
II. A combinação é imposta por terceiro sem que qualquer das partes da combinação seja envolvida no processo de tomada de decisão.
III. A combinação está sujeita à aprovação dos cidadãos de cada uma das partes por meio de consultas à sociedade.
Quais estão corretas?
Ano: 2023
Banca:
CESGRANRIO
Órgão:
AGERIO
Prova:
CESGRANRIO - 2023 - AGERIO - Analista de Desenvolvimento / Contabilidade |
Q2174601
Contabilidade Pública
Um jovem contador recém-empossado na subsecretaria
de Contabilidade de um ente público assumiu a tarefa de
conferir um grupo de contas relativas a despesas orçamentárias para encerramento do exercício financeiro. O
contador verificou que 70% das despesas correntes empenhadas tinham sido liquidadas, das quais 80% foram
pagas. Quanto às despesas de capital, apenas 20% dos
valores empenhados foram liquidados, sendo metade efetivamente pago.
Em sua análise da execução das despesas, considerando
somente as informações hipotéticas apresentadas e à luz
das normas vigentes sobre estágios e categorias da despesa pública, o jovem contador deve considerar que
Ano: 2023
Banca:
CESGRANRIO
Órgão:
AGERIO
Prova:
CESGRANRIO - 2023 - AGERIO - Analista de Desenvolvimento / Contabilidade |
Q2174600
Contabilidade Pública
A principal fonte de financiamento dos entes públicos está
nas receitas obtidas de forma impositiva, em decorrência
de previsão constitucional ou legal, as quais são previstas
no orçamento anual e alocadas para o custeio da ação
pública. Embora em menor volume, há também a geração
de receitas a partir da exploração de atividades econômicas pela administração pública.
Ao analisar as receitas previstas e arrecadadas de um
ente público, ao final de um dado exercício, para avaliar
as fontes de financiamento das atividades do ente, um
analista deve considerar que as receitas
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Campo Bom - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Campo Bom - RS - Contador |
Q2169876
Contabilidade Pública
Para responder a questão abaixo, considere a Lei Complementar nº 101/2000, Lei de
Responsabilidade Fiscal – LRF.
Em relação ao controle da despesa total com pessoal, assinale a alternativa INCORRETA.
Em relação ao controle da despesa total com pessoal, assinale a alternativa INCORRETA.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Campo Bom - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Campo Bom - RS - Contador |
Q2169874
Contabilidade Pública
A análise das movimentações de caixa configura ferramenta gerencial bastante
valiosa ao profissional contábil também no setor público. Nessa linha, ao tomar posse no cargo de
Contador da Prefeitura Municipal ABCD, foram disponibilizadas ao servidor as seguintes informações
sobre a geração líquida de caixa da instituição:
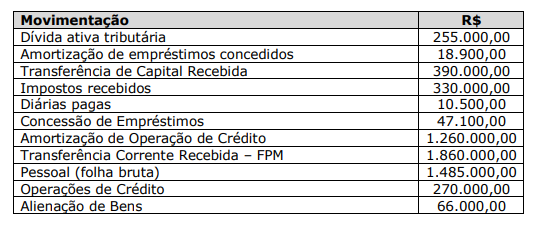
Com base nas informações acima, o fluxo de caixa líquido das atividades operacionais e das atividades de financiamento são, respectivamente:
Com base nas informações acima, o fluxo de caixa líquido das atividades operacionais e das atividades de financiamento são, respectivamente:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Campo Bom - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Campo Bom - RS - Contador |
Q2169873
Contabilidade Pública
Durante o exercício de 2021, o Município Beta apresentou as variações patrimoniais
a seguir:
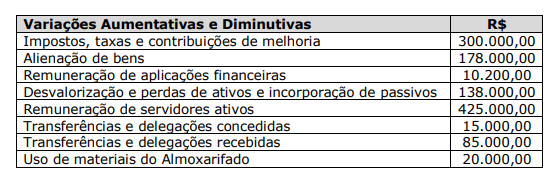
Com base nas informações acima, verifica-se que o resultado patrimonial do exercício de 2021 é um:
Com base nas informações acima, verifica-se que o resultado patrimonial do exercício de 2021 é um:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Campo Bom - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Campo Bom - RS - Contador |
Q2169872
Contabilidade Pública
Para responder a questão abaixo, considere a Lei nº 4.320/1964, que estabelece normas gerais de direito financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal.
Os registros das receitas públicas devem atentar a fases específicas conforme a sua classificação legal. Nessa linha, a Lei nº 4.320/1964 reconhece que “são objeto de lançamento os impostos ________ e quaisquer outras rendas com vencimento determinado em lei, regulamento ou contrato”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Campo Bom - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Campo Bom - RS - Contador |
Q2169871
Contabilidade Pública
Para responder a questão abaixo, considere a Lei nº 4.320/1964, que estabelece normas
gerais de direito financeiro para elaboração e controle dos orçamentos e balanços da União,
dos Estados, dos Municípios e do Distrito Federal.
Quanto ao exercício financeiro, assinale a alternativa correta.
Quanto ao exercício financeiro, assinale a alternativa correta.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
CGDF
Prova:
CESPE / CEBRASPE - 2023 - CGDF - Auditor De Controle Interno Do Distrito Federal – Especialidade Planejamento E Orçamento |
Q2169698
Contabilidade Pública
Relativamente às funções do orçamento público, é correto
afirmar que a função
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
CGDF
Prova:
CESPE / CEBRASPE - 2023 - CGDF - Auditor De Controle Interno Do Distrito Federal – Especialidade Planejamento E Orçamento |
Q2169666
Contabilidade Pública
No setor público, um ativo obtido por meio de uma transação sem contraprestação deverá ser inicialmente mensurado pelo seu
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
CGDF
Prova:
CESPE / CEBRASPE - 2023 - CGDF - Auditor De Controle Interno Do Distrito Federal – Especialidade Planejamento E Orçamento |
Q2169665
Contabilidade Pública
Relativamente às demonstrações contábeis aplicadas ao setor público (DCASP), no balanço financeiro as receitas e despesas
orçamentárias, quanto à destinação, deverão ser segregadas em
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
CGDF
Prova:
CESPE / CEBRASPE - 2023 - CGDF - Auditor De Controle Interno Do Distrito Federal – Especialidade Planejamento E Orçamento |
Q2169664
Contabilidade Pública
O 5.º nível (subtítulo) das classes de contas 1, 2, 3 e 4 do Plano de Contas Aplicado ao Setor Público (PCASP) destina-se a
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
CGDF
Prova:
CESPE / CEBRASPE - 2023 - CGDF - Auditor De Controle Interno Do Distrito Federal – Especialidade Planejamento E Orçamento |
Q2169660
Contabilidade Pública
Sob o enfoque patrimonial, o registro da variação patrimonial
diminutiva de um suprimento de fundos se dá no momento
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
CGDF
Prova:
CESPE / CEBRASPE - 2023 - CGDF - Auditor De Controle Interno Do Distrito Federal – Especialidade Planejamento E Orçamento |
Q2169659
Contabilidade Pública
O reconhecimento de uma variação patrimonial aumentativa
(VPA) decorrente de uma transação governamental deve ser feita
no momento
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
CGDF
Prova:
CESPE / CEBRASPE - 2023 - CGDF - Auditor De Controle Interno Do Distrito Federal – Especialidade Planejamento E Orçamento |
Q2169658
Contabilidade Pública
Conforme o disposto na NBC TSP – Estrutura Contábil, são
restrições da informação incluída nos relatórios contábeis do
setor público
Q2168905
Contabilidade Pública
Indique se as afirmativas abaixo são verdadeiras (V) ou falsas (F) e assinale a alternativa com a
sequência correta de cima para baixo.
( ) Ativo contingente é um ativo possível resultante de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos que não estão totalmente sob o controle da entidade.
( ) O princípio da universalidade determina que a Lei Orçamentária Anual de cada ente federado deverá conter todas as receitas e despesas do poder executivo, órgãos, entidades, fundos e fundações instituídas e mantidas pelo poder público.
( ) A classificação por natureza de receita orçamentária é composta por um código de oito dígitos numéricos que representam a categoria econômica, a origem, a espécie, os desdobramentos e o tipo de receita.
( ) Entende-se por transferência voluntária a entrega de recursos correntes ou de capital a outro ente da Federação, a título de cooperação, auxílio ou assistência financeira, decorrente de determinação constitucional, legal ou os destinados ao Sistema Único de Saúde.
( ) Conforme a Lei nº 4.320/1964, os créditos adicionais são classificados em: I - suplementares, os destinados a reforço de dotação orçamentária; II - especiais, os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública; III - extraordinários, os destinados a despesas para as quais não haja dotação orçamentária específica.
Q2168904
Contabilidade Pública
A Lei nº 4.320/1964 prevê, em seu artigo 102, que “o Balanço Orçamentário demonstrará as
receitas e despesas previstas em confronto com as realizadas”. Em relação à análise do balanço
orçamentário, analise as afirmativas abaixo e assinale a alternativa correta.
I. Se a despesa fixada for menor que a receita executada, houve economia de despesa. II. Se a receita prevista for menor que sua execução, ocorreu excesso de arrecadação. III. Se a despesa executada for maior que a fixada, houve excesso de receita arrecadada. IV. Se a receita executada for menor que a prevista, ocorreu excesso de despesa. V. Se a despesa fixada for maior que a executada, ocorreu uma economia de despesa.
I. Se a despesa fixada for menor que a receita executada, houve economia de despesa. II. Se a receita prevista for menor que sua execução, ocorreu excesso de arrecadação. III. Se a despesa executada for maior que a fixada, houve excesso de receita arrecadada. IV. Se a receita executada for menor que a prevista, ocorreu excesso de despesa. V. Se a despesa fixada for maior que a executada, ocorreu uma economia de despesa.

 Conheça nossos planos