Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.116 questões


Q2168902
Contabilidade Pública
Em relação ao balanço financeiro, analise as afirmativas abaixo e assinale a alternativa correta.
I. Os recebimentos extraorçamentários compreendem os ingressos não previstos no orçamento, como ingressos de recursos relativos a consignações em folha de pagamento, fianças, cauções, entre outros, e inscrição de restos a pagar.
II. Os ingressos (receitas orçamentárias e recebimentos extraorçamentários) e dispêndios (despesa orçamentária e pagamentos extraorçamentários) se equilibram por meio da inclusão do saldo em espécie do exercício anterior na coluna dos ingressos e do saldo em espécie para o exercício seguinte na coluna dos dispêndios.
III. O balanço financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
IV. Um resultado financeiro positivo é um indicador de equilíbrio financeiro. Uma variação positiva na disponibilidade do período é sinônimo de bom desempenho da gestão financeira. Da mesma forma, a variação negativa significa um mau desempenho. Portanto, o resultado financeiro do exercício coincide com o superávit ou déficit financeiro do exercício apurado no balanço patrimonial.
V. As receitas e despesas orçamentárias vinculadas compreendem as receitas orçamentárias, líquidas das deduções, e despesas orçamentárias cuja aplicação dos recursos é definida em lei, de acordo com sua origem.
Q2168901
Contabilidade Pública
De acordo com o MCASP, “a entidade deverá aplicar o princípio geral de reconhecimento para
todos os ativos imobilizados no momento em que os custos são incorridos, incluindo os custos
iniciais e os subsequentes”. Em se tratando de avaliação ou mensuração de ativos, é correto
afirmar que:
Q2168895
Contabilidade Pública
Considerando as etapas da receita pública, como estabelecido na Lei nº 4.320/64, o lançamento
da receita é:
Q2168894
Contabilidade Pública
Em se tratando de contabilidade no setor público, há que se diferenciar os efeitos orçamentários
dos efeitos patrimoniais. Nesse sentido, assinale a alternativa em que estão evidenciados,
respectivamente, uma receita não efetiva e uma despesa efetiva.
Q2168892
Contabilidade Pública
De acordo com o artigo 62 da Lei nº 4.320/64, “o pagamento da despesa só será efetuado quando
ordenado após sua regular liquidação”. Considerando os estágios da despesa pública, indique a
situação em que ocorre a liquidação.
Q2168891
Contabilidade Pública
De acordo com o artigo 36 da Lei nº 4.320/64, “consideram-se Restos a Pagar as despesas
empenhadas mas não pagas até o dia 31 de dezembro distinguindo-se as processadas das não
processadas”. Sobre a execução da despesa orçamentária, indique a situação em que ocorre a
inscrição de restos a pagar processados.
Q2168890
Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) representa uma das maiores conquistas da
contabilidade aplicada ao setor público. Segundo o Manual de Contabilidade Aplicada ao Setor
Público (MCASP), as entidades do setor público possuem características que as diferem das
demais entidades. Identifique quais dos itens abaixo apresentam as principais dessas
características, de acordo com o MCASP, e assinale a alternativa correta.
I. A importância do orçamento público II. A natureza dos programas e longevidade do setor público III. O mapeamento de risco do setor público IV. A natureza e o propósito dos ativos e passivos no setor público V. O papel regulador das entidades do setor público
I. A importância do orçamento público II. A natureza dos programas e longevidade do setor público III. O mapeamento de risco do setor público IV. A natureza e o propósito dos ativos e passivos no setor público V. O papel regulador das entidades do setor público
Q2167718
Contabilidade Pública
Segundo a NBCTSP 07 - Ativo Imobilizado, um exemplo de gasto que não faz parte do
custo do imobilizado é
Q2167715
Contabilidade Pública
Uma entidade pública que apresenta saldo credor, na conta de "Caixa e Bancos", tem
como classificação contábil o
Q2167703
Contabilidade Pública
Segundo a NBC TSP 25 - Eventos Subsequentes, é considerado evento subsequente à
data das demonstrações contábeis, que dão origem a ajustes,
Q2167698
Contabilidade Pública
Assinale a única opção correta que denomina a etapa da despesa pública, que segundo a
Lei 4.320/64, consiste na verificação do direito adquirido pelo credor tendo por base os
títulos e documentos comprobatórios do respectivo crédito e tem por objetivo apurar a
origem e o objeto do que se deve pagar, a importância exata a pagar e a quem se deve
pagar a importância, para extinguir a obrigação.
Q2167696
Contabilidade Pública
Um determinado órgão público do poder executivo federal apresentou as seguintes
informações compiladas, referentes ao balanço orçamentário no final do exercício de
2020:
Receitas previstas R$ 200.000,00 Despesas empenhadas R$ 180.000,00 Receitas arrecadadas R$ 250.000,00 Despesas pagas R$ 100.000,00 Despesas liquidadas R$ 120.000,00
O valor dos restos a pagar processados é:
Receitas previstas R$ 200.000,00 Despesas empenhadas R$ 180.000,00 Receitas arrecadadas R$ 250.000,00 Despesas pagas R$ 100.000,00 Despesas liquidadas R$ 120.000,00
O valor dos restos a pagar processados é:
Q2167695
Contabilidade Pública
A opção que contém uma atividade classificada como receita extraorçamentária é:
Q2167694
Contabilidade Pública
Um determinado órgão público do poder executivo federal apresentou algumas transações
ocorridas no sistema de contabilidade no exercício de 2020. Os valores são reconhecidos
pelo regime de competência, conforme abaixo:
Receitas de impostos recebidas R$ 10.000,00 Juros e encargos de empréstimos e financiamentos concedidos R$ 15.000,00 Despesas com remuneração a pessoal R$ 13.000,00 Perdas com alienação de ativos R$ 11.000,00 Despesas com serviços terceirizados R$ 12.000,00 Receita de contribuições de intervenção no domínio econômico R$ 16.000,00 Juros e encargos de empréstimos e financiamentos obtidos R$ 17.000,00 Uso de material de consumo R$ 19.000,00
Nessas condições, o valor do resultado patrimonial do exercício é o
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Campo Bom - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Campo Bom - RS - Técnico em Contabilidade |
Q2167184
Contabilidade Pública
Conforme o Manual de Contabilidade Aplicada ao Setor Público, o 13º salário
(gratificação natalina) e férias são exemplos de obrigações consideradas passivos derivados de
apropriações por competência. Nesse sentido, assinale a alternativa que apresenta o lançamento de
natureza patrimonial relativo à apropriação mensal do 13º (1/12 avos):
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Campo Bom - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Campo Bom - RS - Técnico em Contabilidade |
Q2167182
Contabilidade Pública
Ao final do exercício de x1, o Município ABCD apresentava os seguintes saldos:
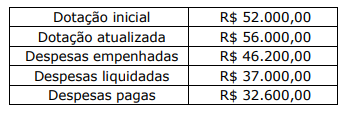
Tendo por base essas informações, o valor apurado em Restos a Pagar Processados é de:
Tendo por base essas informações, o valor apurado em Restos a Pagar Processados é de:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Campo Bom - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Campo Bom - RS - Técnico em Contabilidade |
Q2167181
Contabilidade Pública
Considerando as disposições das Normas Brasileiras de Contabilidade Aplicadas ao
Setor Público – NBCASP, relacione a Coluna 1 à Coluna 2, associando a definição ao respectivo
significado.
Coluna 1 1. Ativo. 2. Despesa. 3. Patrimônio líquido. 4. Receita.
Coluna 2 ( ) Corresponde a diminuições na situação patrimonial líquida da entidade não oriunda de distribuições aos proprietários. ( ) Corresponde à participação residual nos ativos da entidade após deduzir todos os seus passivos. ( ) É um recurso controlado no presente pela entidade como resultado de evento passado. ( ) Corresponde a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Campo Bom - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Campo Bom - RS - Técnico em Contabilidade |
Q2167178
Contabilidade Pública
Em 31/12/2021, o Município DCGT apresentou as seguintes informações sobre seu
orçamento naquele exercício:
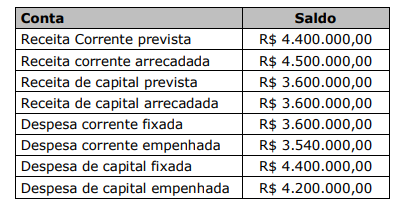
Com base nessas informações, é correto afirmar que o resultado orçamentário do Município, em 2021, correspondeu ao montante de:
Com base nessas informações, é correto afirmar que o resultado orçamentário do Município, em 2021, correspondeu ao montante de:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Campo Bom - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Campo Bom - RS - Técnico em Contabilidade |
Q2167177
Contabilidade Pública
Segundo as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, uma
provisão deve ser reconhecida quando:
I. A entidade tem obrigação presente (formalizada ou não) decorrente de evento passado.
II. For provável que seja necessária a entrada de recursos que incorporam benefícios econômicos ou potencial de serviços para que a obrigação seja liquidada.
III. For provável que seja necessária a saída de recursos que incorporam benefícios econômicos ou potencial de serviços para que a obrigação seja liquidada.
IV. Uma estimativa confiável possa ser realizada acerca do valor da obrigação.
Quais estão corretas?
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Campo Bom - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Campo Bom - RS - Técnico em Contabilidade |
Q2167176
Contabilidade Pública
Em relação a eventuais erros nas Demonstrações Contábeis do Setor Público, analise
as assertivas a seguir:
I. As demonstrações contábeis não estarão em conformidade com as normas se contiverem erros materiais ou erros imateriais cometidos intencionalmente para enviesar determinada apresentação da situação patrimonial, do desempenho ou dos fluxos de caixa da entidade.
II. A entidade deve corrigir os erros materiais de exercícios anteriores retrospectivamente no primeiro conjunto das demonstrações contábeis cuja autorização para publicação ocorra após a descoberta de tais erros, exceto quando for impraticável.
III. A correção de erro de exercício anterior deve ser incluída no superávit ou no déficit do exercício no qual o erro foi descoberto e qualquer informação relacionada deve ser retificada até quando for possível.
IV. Quando for impraticável determinar os efeitos de erro em período específico na informação comparativa para um ou mais exercícios anteriores apresentados, a entidade deve retificar os saldos de abertura de ativos, de passivos e do patrimônio líquido do período mais antigo para o qual seja praticável a reapresentação retrospectiva.
Quais estão corretas?

 Conheça nossos planos