Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.081 questões


Julgue o item a seguir.
A Estrutura Conceitual NBC TSP estabelece critérios
claros para o reconhecimento e mensuração dos
elementos das demonstrações contábeis no setor
público. Isso inclui a definição de ativos, passivos,
receitas e despesas, bem como os critérios para
determinar quando esses elementos devem ser
reconhecidos nas demonstrações contábeis e como
devem ser mensurados.
Julgue o item a seguir.
A Lei Federal nº 4.320/1964 permite que as despesas
sejam classificadas apenas em categorias econômicas,
como despesas correntes e de capital, sem a
necessidade de detalhamento funcional-programático.
Dessa forma, não é exigido um detalhamento das
finalidades e funções das despesas no orçamento.
Julgue o item a seguir.
A Estrutura Conceitual NBC TSP é um documento emitido
pelo Conselho Federal de Contabilidade (CFC) que
estabelece os conceitos fundamentais e os princípios
para a elaboração e divulgação das demonstrações
contábeis no setor público no Brasil. Ela fornece diretrizes
sobre a mensuração, reconhecimento, apresentação e
evidenciação das transações e eventos contábeis,
visando assegurar a comparabilidade e a qualidade da
informação contábil.
Julgue o item a seguir.
A Lei Federal nº 4.320/1964 estabelece normas para a
gestão financeira e patrimonial da administração pública,
incluindo a contabilidade pública, que deve ser
organizada de forma a permitir o controle dos recursos
públicos, a avaliação do patrimônio e a apuração dos
resultados econômicos e financeiros.
Julgue o item a seguir.
A Estrutura Conceitual NBC TSP não se aplica
exclusivamente às entidades privadas, sendo projetada
especificamente para orientar a contabilidade no setor
público. Ela considera as particularidades das transações
e operações típicas do ambiente público, como
orçamentos, programas governamentais, e a
necessidade de prestação de contas aos cidadãos e
órgãos de controle.
Julgue o item a seguir.
A divulgação adequada das informações contábeis no
setor público, conforme preconizado pela NBC TSP
Estrutura Conceitual, é essencial para promover a
transparência e a accountability das entidades públicas.
Isso inclui a divulgação de políticas contábeis
significativas, métodos de mensuração utilizados, e
outras informações relevantes que possam impactar a
interpretação das demonstrações contábeis pelos
usuários.
Julgue o item a seguir.
As Finanças Públicas representam o conjunto complexo
de receitas e despesas governamentais, cuja gestão é
rigidamente direcionada pelos princípios da legalidade e
transparência. O orçamento público, como instrumento
primordial, não apenas orienta o planejamento
estratégico das finanças estatais, mas também
desempenha um papel crucial no controle rigoroso da
execução financeira. Através dele, busca-se não apenas
otimizar a alocação dos recursos públicos, visando
maximizar o impacto das políticas governamentais,
mas também garantir uma responsabilidade contínua e
efetiva perante a sociedade, fortalecendo a confiança
pública e promovendo a eficiência na gestão fiscal.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
O Tribunal de Justiça do Estado do Maranhão publicou, em 30/01/2024, o Relatório de Gestão Fiscal (RGF) referente ao
exercício findo em 31/12/2023. No quadro a seguir estão algumas informações extraídas desse relatório:
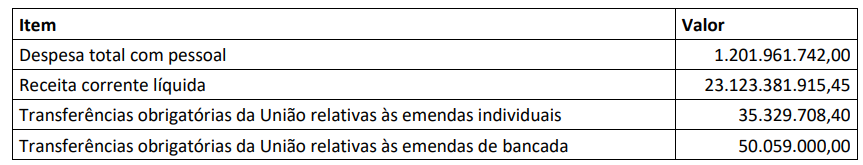
A Lei de Responsabilidade Fiscal – LRF, Lei Complementar nº 101/2000, estabelece normas de finanças públicas voltadas para
a responsabilidade na gestão fiscal com amparo no Capítulo II do Título VI da Constituição Federal de 1988, definindo os
limites globais para o gasto com pessoal para cada ente da Federação, bem como a repartição desses limites. “No caso da
esfera estadual, a repartição contempla os Poderes Executivo, Legislativo e Judiciário, bem como o Ministério Público. O
TJMA está planejando os gastos para o exercício seguinte e necessita verificar a representatividade do seu gasto com pessoal
dentro dos ditames da LRF. Considerando que o RGF publicado pelo TJMA sintetize todas as despesas do Poder Judiciário
para fins de verificação dos limites impostos pela LRF, no ano de 2023, conclui-se que o percentual da despesa total com
pessoal foi de ________, ficando abaixo ao limite _______________, que é de ________.” Assinale a alternativa que completa
correta e sequencialmente a afirmativa anterior.
O Manual de Contabilidade Aplicada ao Setor Público (MCASP), em sua 10ª edição, define que o balanço orçamentário é
composto por: quadro principal; quadro da execução dos restos a pagar não processados; e, quadro da execução dos restos
a pagar processados. Os valores de restos a pagar relativos às despesas correntes, apresentados abaixo, foram extraídos do
quadro da execução dos restos a pagar não processados do balanço orçamentário do governo do estado do Maranhão,
referente ao exercício findo em 31/12/2023:
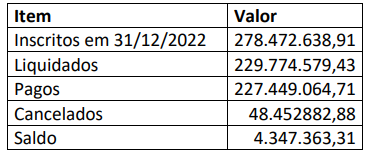
A partir dos valores apresentados, conclui-se que o valor dos restos a pagar inscritos em exercícios anteriores é de:
A respeito do superavit financeiro do setor público, analise as afirmativas a seguir.
I. O superavit financeiro refere-se ao excedente encontrado quando as receitas realizadas são maiores do que as despesas em um determinado período, apuradas no Balanço Orçamentário.
II. O superavit financeiro deve ser apurado no Balanço Patrimonial (diferença positiva entre o ativo financeiro e passivo financeiro), que é um dos demonstrativos contábeis do Plano de Contas Aplicado ao Setor Público.
III. O superavit financeiro do exercício anterior é fonte de recursos para abertura de créditos suplementares e especiais, devendo-se conjugar, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas, de acordo com o Art. 43 da Lei nº 4.320/1964.
Está correto o que se afirma em
Com base no Pronunciamento Técnico CPC 26 (R1) – Apresentação das Demonstrações Contábeis, do Comitê de Pronunciamentos Contábeis, analise as afirmativas a seguir.
I. No âmbito da avaliação das demonstrações contábeis de propósito geral, uma informação é material se sua omissão, distorção ou obscuridade pode influenciar, de modo razoável, decisões que os usuários primários tomam como base nessas demonstrações contábeis. Materialidade é uma questão a ser avaliada no âmbito de cada entidade, considerando a natureza e o volume de suas transações, de modo que não há uma determinação de materialidade única e genérica para todas as entidades.
II. Muitas entidades apresentam também, fora das demonstrações contábeis, relatórios e demonstrações, tais como relatórios ambientais e sociais, sobretudo nos setores em que os fatores ambientais e sociais sejam significativos e quando os empregados são considerados um importante grupo de usuários. Estes relatórios estão sujeitos à observância dos preceitos contidos nos Pronunciamentos Técnicos do CPC, que devem servir de referência para sua elaboração.
III. A mensuração de ativos líquidos de provisões relacionadas como, por exemplo, provisões de obsolescência nos estoques ou provisões de créditos de liquidação duvidosa nas contas a receber de clientes, é considerada um tipo de compensação, e é vedada explicitamente pelo CPC 26 – Apresentação das Demonstrações Contábeis.
Está correto o que se afirma apenas em
Assinale a alternativa que completa os espaços em branco:

 Conheça nossos planos