Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.079 questões

Q3416105 Contabilidade Pública
Um determinado ente público apresentou seu Balanço Patrimonial de 2023 com as seguintes informações (em reais):

• Ativo Circulante: 33.652.926 • Ativo Não Circulante: 50.137.274 • Passivo Circulante: 15.992.014 • Passivo Não Circulante: 156.885.725

Diante dos dados apresentados, marque a alternativa correta.
Alternativas
Q3415460 Contabilidade Pública
O __________ é um demonstrativo de periodicidade __________exigido pela Lei de Responsabilidade Fiscal, e destinado a evidenciar, dentre outras coisas, se o ente está cumprindo os limites impostos pela LRF no que tange às despesas com pessoal e à dívida consolidada. Assinale a alternativa que preenche correta e sequencialmente as lacunas.
Alternativas
Q3415457 Contabilidade Pública
São Demonstrações Contábeis cuja elaboração e publicação pelas entidades do Setor Público é expressamente exigida pela Lei nº 4.320/1964, EXCETO:
Alternativas
Q3415455 Contabilidade Pública
No Setor Público, o registro dos fatos contábeis que provoquem variações patrimoniais deve ser levado a efeito quando da ocorrência dos fatos, independentemente dos efeitos financeiros dele decorrentes. O enunciado retrata o regime de contabilização.
Alternativas
Q3415454 Contabilidade Pública
O registro dos fatos contábeis no setor público deve obedecer a sistemática do Plano de Contas Aplicado ao Setor Público (PCASP), editado pela Secretaria do Tesouro Nacional. É correto afirmar que o PCASP está segregado:
Alternativas
Q3415445 Contabilidade Pública
De acordo com o Conselho Federal de Contabilidade, estão compreendidas no conceito de Setor Público (e, portanto, sujeitas à adoção obrigatórias das Normas de Contabilidade Aplicada ao Setor Público – NBC TSP) as seguintes entidades, EXCETO:
Alternativas
Q3415155 Contabilidade Pública
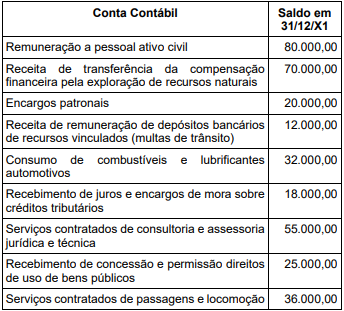
Analise os lançamentos contábeis da realização de despesa orçamentária no fornecimento de prestação de serviço de limpeza e conservação, em que o fato gerador da obrigação exigível ocorre concomitante à liquidação e é facultativo o uso da conta “créditos empenhados em liquidação”.

Imagem associada para resolução da questão

Considerando somente os lançamentos contábeis apresentados, assinale a alternativa CORRETA.
 
Alternativas
Q3415154 Contabilidade Pública
Com base somente nas contas contábeis de resultado (variações patrimoniais aumentativas e diminutivas) a seguir, assinale a alternativa CORRETA que corresponde ao resultado apurado na Demonstração das Variações Patrimoniais.

39.png (344×311) 39b.png (343×95)
Alternativas
Q3415153 Contabilidade Pública
Analise a seguir a execução orçamentária e financeira da prefeitura fictícia “Palmas Flores Roxas”, referente ao exercício de X1, para responder a QUESTÃO.


I. Arrecadação de impostos, taxas e contribuições de melhorias, R$ 80.000,00;

II. Depósito indevido efetuado na conta corrente da prefeitura, no valor de R$ 15.000,00;

III. Transferência do Fundo de Participação dos Municípios, R$ 130.000,00;

IV. Estorno parcial de depósito indevido, no valor de R$ 7.000,00;

V. Débito indevido efetuado na conta corrente da prefeitura, no valor de R$ 20.000,00.

VI. Despesas com salários (empenho, liquidação e pagamento), R$ 90.000,00;

VII. Retenção de IRRF, no valor de R$ 8.000,00;

VIII. Depósito efetuado na conta bancária da prefeitura decorrente de financiamentos firmados, no montante de R$ 140.000,00, a ser pago em 28 (vinte e oito) parcelas, a partir de janeiro de X2;

IX. Contratação de serviços de consultoria (empenho, liquidação e pagamento), R$ 120.000,00;

X. Aquisição de veículos (empenho e liquidação), R$ 70.000,00;

XI. Construção de uma unidade escolar (empenho), R$ 50.000,00.
Assinale a alternativa CORRETA que corresponde ao total dos saldos das contas do passivo com atributo “F” e do Passivo Circulante, do Balanço Patrimonial da prefeitura fictícia “Palmas Flores Roxas”, em 31/12/X1, respectivamente.
Alternativas
Q3415152 Contabilidade Pública
Analise a seguir a execução orçamentária e financeira da prefeitura fictícia “Palmas Flores Roxas”, referente ao exercício de X1, para responder a QUESTÃO.


I. Arrecadação de impostos, taxas e contribuições de melhorias, R$ 80.000,00;

II. Depósito indevido efetuado na conta corrente da prefeitura, no valor de R$ 15.000,00;

III. Transferência do Fundo de Participação dos Municípios, R$ 130.000,00;

IV. Estorno parcial de depósito indevido, no valor de R$ 7.000,00;

V. Débito indevido efetuado na conta corrente da prefeitura, no valor de R$ 20.000,00.

VI. Despesas com salários (empenho, liquidação e pagamento), R$ 90.000,00;

VII. Retenção de IRRF, no valor de R$ 8.000,00;

VIII. Depósito efetuado na conta bancária da prefeitura decorrente de financiamentos firmados, no montante de R$ 140.000,00, a ser pago em 28 (vinte e oito) parcelas, a partir de janeiro de X2;

IX. Contratação de serviços de consultoria (empenho, liquidação e pagamento), R$ 120.000,00;

X. Aquisição de veículos (empenho e liquidação), R$ 70.000,00;

XI. Construção de uma unidade escolar (empenho), R$ 50.000,00.
Assinale a alternativa CORRETA que corresponde ao total dos Ingressos Extraorçamentários apresentados no Balanço Financeiro da prefeitura fictícia “Palmas Flores Roxas”, referente ao exercício de X1. 
Alternativas
Q3415151 Contabilidade Pública
Analise a seguir a execução orçamentária e financeira da prefeitura fictícia “Palmas Flores Roxas”, referente ao exercício de X1, para responder a QUESTÃO.


I. Arrecadação de impostos, taxas e contribuições de melhorias, R$ 80.000,00;

II. Depósito indevido efetuado na conta corrente da prefeitura, no valor de R$ 15.000,00;

III. Transferência do Fundo de Participação dos Municípios, R$ 130.000,00;

IV. Estorno parcial de depósito indevido, no valor de R$ 7.000,00;

V. Débito indevido efetuado na conta corrente da prefeitura, no valor de R$ 20.000,00.

VI. Despesas com salários (empenho, liquidação e pagamento), R$ 90.000,00;

VII. Retenção de IRRF, no valor de R$ 8.000,00;

VIII. Depósito efetuado na conta bancária da prefeitura decorrente de financiamentos firmados, no montante de R$ 140.000,00, a ser pago em 28 (vinte e oito) parcelas, a partir de janeiro de X2;

IX. Contratação de serviços de consultoria (empenho, liquidação e pagamento), R$ 120.000,00;

X. Aquisição de veículos (empenho e liquidação), R$ 70.000,00;

XI. Construção de uma unidade escolar (empenho), R$ 50.000,00.
Considerando que a prefeitura fictícia “Palmas Flores Roxas” não tem valores em aplicações financeiras em 31/12/X0, e o saldo bancário no final do exercício de X0, no Balanço Financeiro, foi de R$ 100.000,00, assinale a alternativa CORRETA que corresponde ao saldo em banco em 31/12/X1.
Alternativas
Q3415150 Contabilidade Pública
A prefeitura fictícia “Palmas Flores Amarelas”, no exercício de X1, apresentou os seguintes dados da aprovação e execução do orçamento:

I. Previsão da receita orçamentária: R$ 350.000,00 de receitas correntes e R$ 150.000,00 de receitas de capital;
II. Fixação da despesa orçamentária: R$ 300.000,00 de despesas correntes e R$ 200.000,00 de despesas de capital;
III. Arrecadação de impostos, taxas e contribuições de melhorias, R$ 120.000,00;
IV. Rendimentos de aplicações financeiras, R$ 30.000,00;
V. Transferência do Fundo de Participação dos Municípios, R$ 220.000,00;
VI. Depósito efetuado na conta bancária da prefeitura decorrente de financiamentos firmados, no montante de R$ 140.000,00, a ser pago em 28 (vinte e oito) parcelas, a partir de janeiro de X2;
VII. Despesa com salários (empenho, liquidação e pagamento), R$ 90.000,00;
VIII. Contratação de serviços de terceiros pessoa jurídica (empenho e liquidação), R$ 60.000,00;
IX. Contratação de serviços de consultoria (empenho), R$ 120.000,00;
X. Aquisição de veículos (empenho, liquidação e pagamento), R$ 70.000,00;
XI. Aquisição de equipamentos de informática (empenho e liquidação), R$ 10.000,00;
XII. Construção de uma unidade escolar (empenho), R$ 50.000,00.

Considerando somente os dados apresentados, cujos registros contábeis foram efetuados corretamente, bem como a elaboração do Balanço Orçamentário em 31/12/X1, assinale a alternativa CORRETA.
Alternativas
Q3415149 Contabilidade Pública
Considerando as Demonstrações Contábeis do Setor Público, analise as afirmativas a seguir.

I. O Balanço Orçamentário possui a seguinte composição: Quadro Principal; Quadro da Execução dos Restos a Pagar Não Processados e Quadro da Execução dos Restos a Pagar Processados.
II. O Balanço Financeiro possibilita a apuração do resultado financeiro do exercício; esse resultado deve ser confundido com o superávit ou déficit financeiro do exercício apurado no Balanço Patrimonial.
III. É facultado ao Balanço Patrimonial ser acompanhado de notas explicativas, em função da dimensão, da natureza e função dos valores envolvidos nos ativos e passivos.
IV. O resultado patrimonial do período é apurado na Demonstração das Variações Patrimoniais (DVP) pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas. O valor apurado passa a compor o saldo patrimonial do Balanço Patrimonial (BP) do exercício.
V. A informação dos fluxos de caixa permite aos usuários avaliar como a entidade do setor público obteve recursos para financiar suas atividades e a maneira como os recursos de caixa foram utilizados.

Assinale a alternativa CORRETA.
Alternativas
Q3415147 Contabilidade Pública
No início do exercício de X2, o contador da prefeitura fictícia “Palmas Flores Verdes” apresentou ao gestor o relatório da execução orçamentária da despesa com posição em 31/12/X1, conforme segue:

32.png (344×410)

Considerando somente os dados apresentados da execução orçamentária da despesa em 31/12/X1, assinale a alternativa CORRETA.
Alternativas
Q3415030 Contabilidade Pública
No início do exercício financeiro a Divisão de Tributação e Fiscalização de determinado Município faz o levantamento dos cadastros imobiliários e lança o devido Imposto sobre a Propriedade Predial e Territorial Urbana em nome dos contribuintes, para pagamento até 31/05 do mesmo exercício. Na natureza de informação patrimonial do PCASP, o registro contábil a débito deste fato deverá ser efetuado na conta:
Alternativas
Q3415028 Contabilidade Pública
No Plano de Contas Aplicado ao Setor Público (PCASP), as classes de contas “Controles da Aprovação do Planejamento e Orçamento” e “Variações Patrimoniais Diminutivas” são representadas, respectivamente, pelos dígitos numéricos:
Alternativas
Q3415026 Contabilidade Pública
À luz das disposições da Lei 4.320/1964, indique se é verdadeiro (V) ou falso (F) para o que se afirma. Em seguida, assinale a alternativa que evidencia a sequência correta.
( ) O Balanço Financeiro demonstrará a variação do saldo de Caixa e Equivalentes de Caixa, segregando os fluxos em três atividades: operacionais, de investimento e de financiamento.
( ) As entradas compensatórias no Ativo e Passivo Financeiros, a exemplo dos Depósitos e Consignações, são consideradas receitas extraorçamentárias.
( ) Classificam-se como Despesas de Capital as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis
Alternativas
Q3415024 Contabilidade Pública
Com base nos preceitos da da Lei Complementar nº 101/2000, informe se é verdadeiro (V) ou falso (F) para o que se afirma a seguir.
( ) A Lei veda expressamente a definição de meta de déficit primário no Anexo de Metas Fiscais, uma vez que a ocorrência sucessiva destes tende a criar endividamento congênito para o ente.
( ) É vedada, no último ano de mandato do Chefe do Poder Executivo, a contratação de operações de crédito por antecipação de receita orçamentária. Ainda, é vedada a captação de recursos a título de antecipação de receita de tributo ou contribuição cujo fato gerador ainda não tenha ocorrido.
( ) O reajustamento de valor do benefício ou serviço concedido por Regime Próprio de Previdência Social, a fim de preservar o seu valor real, deverá ser compensado pro aumento permanente da receita do ente ou pela redução permanente de despesa.
Assinale a alternativa com a sequência correta.
Alternativas
Q3415019 Contabilidade Pública

ATENÇÃO! Para a resolução da questão, considere as informações a seguir.


Após levantamento do setor de Engenharia concluído em 01/12/2022, o Prefeito Municipal de Águia Branca decidiu leiloar um lote de veículos inservíveis que estavam registrados no Ativo Imobilizado do Município pelo valor contábil líquido de R$ 275.000,00, dentro do prazo de seis meses. Obtida a autorização legislativa, o Leilão foi realizado em 02/03/2023, sendo o lote todo arrematado por um único comprador, que pagou à vista o valor de R$ 150.000,00.

Com base nas informações apresentadas, é correto afirmar que, na data do leilão:
Alternativas
Q3415017 Contabilidade Pública

ATENÇÃO! Para a resolução da questão, considere as informações a seguir.


Após levantamento do setor de Engenharia concluído em 01/12/2022, o Prefeito Municipal de Águia Branca decidiu leiloar um lote de veículos inservíveis que estavam registrados no Ativo Imobilizado do Município pelo valor contábil líquido de R$ 275.000,00, dentro do prazo de seis meses. Obtida a autorização legislativa, o Leilão foi realizado em 02/03/2023, sendo o lote todo arrematado por um único comprador, que pagou à vista o valor de R$ 150.000,00.

Com base nos dados fornecidos, é correto afirmar que no Balanço Patrimonial encerrado em 31/12/2022 os referidos ativos foram reclassificados, respectivamente para o grupo/subgrupo:

Alternativas
Respostas
6401: A
6402: C
6403: C
6404: C
6405: D
6406: D
6407: A
6408: C
6409: B
6410: E
6411: D
6412: A
6413: C
6414: B
6415: C
6416: D
6417: C
6418: E
6419: D
6420: B