Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.079 questões


Q3423361
Contabilidade Pública
Texto associado
ATENÇÃO! Para resolução da próxima questão, considere as seguintes
informações, relativas a transações ocorridas
no Município de Luz do Monte no exercício de
2023.
I. Lançamento tributos municipais, no
montante de 600.000,00, sendo que deste
valor, 80% foram arrecadados no exercício e o
restante foi inscrito em Dívida Ativa;
II. Empenho de despesa orçamentária com
Amortização da Dívida contratual, no
montante de 110.000,00, totalmente paga em
2023.
III. Empenho de Juros e Encargos da Dívida,
no valor de 15.000,00, sendo pagos 5.000,00
no exercício de 2023;
IV. Contratação de uma Operação de Crédito
em janeiro/2023, no valor de 80.000,00. O
valor foi integralmente recebido no ato da
contratação, e o início da amortização ocorrerá
somente em 2024;
V. Recebimento de devolução de Empréstimos
Concedidos a juros subsidiados, sendo
120.000,00 referentes ao principal e 8.000,00
referentes aos juros;
VI. Aquisição de um veículo destinado ao
Gabinete do Prefeito, no valor de 75.000,00,
sendo pagos 70.000,00 no exercício e 5.000,00
inscrito em restos a pagar;
VII. Empenho de Pessoal e Encargos Sociais,
no valor de 250.000,00, referentes à
manutenção dos serviços públicos. Foram
pagos no exercício 90% deste valor;
VIII. Arrecadação de Receita Patrimonial no
exercício, consubstanciada no recebimento de
aluguéis e remuneração das disponibilidades
do ente, no valor de 55.000,00.
Com base no atual regramento sobre as
Demonstrações Contábeis Aplicadas ao Setor
Público, o fluxo líquido de caixa das atividades
de financiamento a ser evidenciado na
Demonstração dos Fluxos de Caixa é de:
Q3423360
Contabilidade Pública
Texto associado
ATENÇÃO! Para resolução da próxima questão, considere as seguintes
informações, relativas a transações ocorridas
no Município de Luz do Monte no exercício de
2023.
I. Lançamento tributos municipais, no
montante de 600.000,00, sendo que deste
valor, 80% foram arrecadados no exercício e o
restante foi inscrito em Dívida Ativa;
II. Empenho de despesa orçamentária com
Amortização da Dívida contratual, no
montante de 110.000,00, totalmente paga em
2023.
III. Empenho de Juros e Encargos da Dívida,
no valor de 15.000,00, sendo pagos 5.000,00
no exercício de 2023;
IV. Contratação de uma Operação de Crédito
em janeiro/2023, no valor de 80.000,00. O
valor foi integralmente recebido no ato da
contratação, e o início da amortização ocorrerá
somente em 2024;
V. Recebimento de devolução de Empréstimos
Concedidos a juros subsidiados, sendo
120.000,00 referentes ao principal e 8.000,00
referentes aos juros;
VI. Aquisição de um veículo destinado ao
Gabinete do Prefeito, no valor de 75.000,00,
sendo pagos 70.000,00 no exercício e 5.000,00
inscrito em restos a pagar;
VII. Empenho de Pessoal e Encargos Sociais,
no valor de 250.000,00, referentes à
manutenção dos serviços públicos. Foram
pagos no exercício 90% deste valor;
VIII. Arrecadação de Receita Patrimonial no
exercício, consubstanciada no recebimento de
aluguéis e remuneração das disponibilidades
do ente, no valor de 55.000,00.
Com base no atual regramento sobre as
Demonstrações Contábeis Aplicadas ao Setor
Público, o fluxo líquido de caixa das atividades
de investimento a ser evidenciado na
Demonstração dos Fluxos de Caixa é de:
Q3423359
Contabilidade Pública
Texto associado
ATENÇÃO! Para resolução da próxima questão, considere as seguintes
informações, relativas a transações ocorridas
no Município de Luz do Monte no exercício de
2023.
I. Lançamento tributos municipais, no
montante de 600.000,00, sendo que deste
valor, 80% foram arrecadados no exercício e o
restante foi inscrito em Dívida Ativa;
II. Empenho de despesa orçamentária com
Amortização da Dívida contratual, no
montante de 110.000,00, totalmente paga em
2023.
III. Empenho de Juros e Encargos da Dívida,
no valor de 15.000,00, sendo pagos 5.000,00
no exercício de 2023;
IV. Contratação de uma Operação de Crédito
em janeiro/2023, no valor de 80.000,00. O
valor foi integralmente recebido no ato da
contratação, e o início da amortização ocorrerá
somente em 2024;
V. Recebimento de devolução de Empréstimos
Concedidos a juros subsidiados, sendo
120.000,00 referentes ao principal e 8.000,00
referentes aos juros;
VI. Aquisição de um veículo destinado ao
Gabinete do Prefeito, no valor de 75.000,00,
sendo pagos 70.000,00 no exercício e 5.000,00
inscrito em restos a pagar;
VII. Empenho de Pessoal e Encargos Sociais,
no valor de 250.000,00, referentes à
manutenção dos serviços públicos. Foram
pagos no exercício 90% deste valor;
VIII. Arrecadação de Receita Patrimonial no
exercício, consubstanciada no recebimento de
aluguéis e remuneração das disponibilidades
do ente, no valor de 55.000,00.
Com base no atual regramento sobre as
Demonstrações Contábeis Aplicadas ao Setor
Público, o fluxo líquido de caixa das atividades
operacionais a ser evidenciado na
Demonstração dos Fluxos de Caixa é de:
Q3423357
Contabilidade Pública
Preconiza a Lei Complementar nº 101/2000
(LRF) que a despesa total com pessoal dos
entes da Federação será apurada somando-se a
realizada no mês em referência com as dos 11
(onze) imediatamente anteriores, adotando-se:
Q3423355
Contabilidade Pública
Texto associado
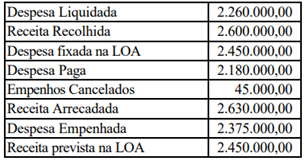
ATENÇÃO! Para resolução da próxima questão, considere os dados a
seguir, relativos à elaboração e execução da
Lei Orçamentária Anual do Município de
Santa Paz, relativa ao exercício financeiro de
2022.
Da análise do Balanço Orçamentário é possível
concluir que no exercício financeiro de 2022
houve:
Q3423352
Contabilidade Pública
Texto associado
ATENÇÃO! Para resolução da próxima questão, considere os dados a
seguir, relativos à elaboração e execução da
Lei Orçamentária Anual do Município de
Santa Paz, relativa ao exercício financeiro de
2022.
De acordo com os dados apresentados, o
resultado orçamentário a ser evidenciado no
Balanço Orçamentário de 2022 é um:
Ano: 2024
Banca:
VUNESP
Órgão:
Prefeitura de São Bernardo do Campo - SP
Prova:
VUNESP - 2024 - Prefeitura de São Bernardo do Campo - SP - Analista Previdenciário - Contador |
Q3419508
Contabilidade Pública
É correto afirmar que as premissas atuariais, de acordo
com o MCASP-Manual de Contabilidade Aplicada ao
Setor Público, compreendem as
Ano: 2024
Banca:
VUNESP
Órgão:
Prefeitura de São Bernardo do Campo - SP
Prova:
VUNESP - 2024 - Prefeitura de São Bernardo do Campo - SP - Analista Previdenciário - Contador |
Q3419507
Contabilidade Pública
Sabe-se que a Contribuição patronal corresponde à contribuição previdenciária devida pelo ente ao RPPS em
decorrência da sua condição de empregador. Nesse sentido, tendo em vista a natureza da informação patrimonial, assinale a alternativa que contém a contabilização
no reconhecimento da obrigação patrimonial referente
à contribuição patronal pela ocorrência do fato gerador
(mês de competência encerrado)
Ano: 2024
Banca:
VUNESP
Órgão:
Prefeitura de São Bernardo do Campo - SP
Prova:
VUNESP - 2024 - Prefeitura de São Bernardo do Campo - SP - Analista Previdenciário - Contador |
Q3419506
Contabilidade Pública
De acordo com o IPC 14 – procedimentos contábeis relativos aos RPPS, é correto afirmar que os RPPS poderão
adotar para apuração dos compromissos e determinação
dos custos do plano de benefícios os seguintes regimes
financeiros, como fundamento da observância do equilíbrio financeiro e atuarial:
Ano: 2024
Banca:
VUNESP
Órgão:
Prefeitura de São Bernardo do Campo - SP
Prova:
VUNESP - 2024 - Prefeitura de São Bernardo do Campo - SP - Analista Previdenciário - Contador |
Q3419505
Contabilidade Pública
De acordo com MCASP – Manual de Contabilidade
Aplicada ao Setor Público e as disposições legais, uma
possível estrutura de unidade gestora administrativa do
RPPS, em um ente da federação, pode ser representada
por:
Ano: 2024
Banca:
VUNESP
Órgão:
Prefeitura de São Bernardo do Campo - SP
Prova:
VUNESP - 2024 - Prefeitura de São Bernardo do Campo - SP - Analista Previdenciário - Contador |
Q3419500
Contabilidade Pública
É correto afirmar, conforme disposto no Manual de Contabilidade Aplicável ao Setor Público, que as receitas
orçamentárias são classificadas considerando os seguintes critérios:
Ano: 2024
Banca:
VUNESP
Órgão:
Prefeitura de São Bernardo do Campo - SP
Prova:
VUNESP - 2024 - Prefeitura de São Bernardo do Campo - SP - Analista Previdenciário - Contador |
Q3419488
Contabilidade Pública
O plano de contas, com todas as suas contas sintéticas
e analíticas, deve conter, no mínimo, níveis
e é parte integrante da escrituração contábil da entidade,
devendo seguir a estrutura patrimonial prevista em Lei.
Na transmissão para o Sistema Público de Escrituração
Digital (SPED) do plano de contas, juntamente com os
livros Diário e Auxiliares, e documentos da escrituração
contábil digital da entidade, devem constar apenas as
contas que tenham saldo ou que tiveram movimento no
período.
Assinale a alternativa cuja palavra completa corretamente o texto.
Assinale a alternativa cuja palavra completa corretamente o texto.
Ano: 2024
Banca:
COSEAC
Órgão:
FME de Niterói - RJ
Prova:
COSEAC - 2024 - FME de Niterói - RJ - Contador |
Q3419210
Contabilidade Pública
A Lei nº 4.320/1964 estabelece rotinas
para os serviços de contabilidade dos entes
públicos. Com base nessas rotinas, assinale a
opção INCORRETA.
Ano: 2024
Banca:
COSEAC
Órgão:
FME de Niterói - RJ
Prova:
COSEAC - 2024 - FME de Niterói - RJ - Contador |
Q3419209
Contabilidade Pública
A Lei nº 4.320/1964 estabelece normas
para a Lei de Orçamento. Sobre o disposto na
citada lei, assinale a opção INCORRETA.
Ano: 2024
Banca:
COSEAC
Órgão:
FME de Niterói - RJ
Prova:
COSEAC - 2024 - FME de Niterói - RJ - Contador |
Q3419208
Contabilidade Pública
Despesas de Exercícios Anteriores são
despesas cujos fatos geradores ocorreram em
exercícios anteriores àquele em que deva
ocorrer o pagamento. Sobre tais despesas,
analise as afirmativas abaixo, considerando-as
como Verdadeiras (V) ou Falsas (F), de acordo
com a definição apresentada no Manual de
Contabilidade Aplicada ao Setor Público
(MCASP).
( ) Despesas que não se tenham processado na época própria, como aquelas cujo empenho tenha sido considerado insubsistente e anulado no encerramento do exercício correspondente, mas que, dentro do prazo estabelecido, o credor tenha cumprido sua obrigação.
( ) Despesas regularmente empenhadas e liquidadas, porém pendentes de pagamento.
( ) Restos a pagar com prescrição interrompida, a despesa cuja inscrição como restos a pagar tenha sido cancelada, mas ainda vigente o direito do credor.
( ) Compromissos reconhecidos após o encerramento do exercício, a obrigação de pagamento criada em virtude de lei, mas somente reconhecido o direito do reclamante após o encerramento do exercício correspondente.
A sequência correta, de cima para baixo é:
Ano: 2024
Banca:
COSEAC
Órgão:
FME de Niterói - RJ
Prova:
COSEAC - 2024 - FME de Niterói - RJ - Contador |
Q3419207
Contabilidade Pública
A Constituição Federal, nos arts. 157,
inciso I, e 158, inciso I, determina que
pertençam aos Estados, ao Distrito Federal e
aos Municípios o imposto de renda e os
proventos de qualquer natureza, incidentes na
fonte, pagos por eles, suas autarquias e pelas
fundações que instituírem e mantiverem. O
Manual de Contabilidade Aplicada ao Setor
Público (MCASP) determina como devem ser
contabilizado tais valores. Assinale a opção
que contém a origem correta desta receita de
acordo com o estabelecido no MCASP.
Ano: 2024
Banca:
COSEAC
Órgão:
FME de Niterói - RJ
Prova:
COSEAC - 2024 - FME de Niterói - RJ - Contador |
Q3419206
Contabilidade Pública
O Manual de Contabilidade Aplicada ao
Setor Público (MCASP) assim define as
receitas orçamentárias: “São disponibilidades
de recursos financeiros que ingressam durante
o exercício e que aumentam o saldo financeiro
da instituição. Instrumento por meio do qual se
viabiliza a execução das políticas públicas, as
receitas orçamentárias são fontes de recursos
utilizadas pelo Estado em programas e ações
cuja finalidade precípua é atender às
necessidades públicas e demandas da
sociedade”. A Lei nº 4.320/1964 define que os
itens da discriminação da receita serão
identificados por números de código decimal.
Convencionou-se denominar esse código de
natureza de receita. A classificação por
Natureza de Receita Orçamentária é composta
por um código de
Ano: 2024
Banca:
COSEAC
Órgão:
FME de Niterói - RJ
Prova:
COSEAC - 2024 - FME de Niterói - RJ - Contador |
Q3419205
Contabilidade Pública
Sobre os Princípios Orçamentários descritos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), relacione a primeira com a segunda coluna.
Coluna 1
1 – Unidade ou totalidade 2 – Universalidade 3 – Anualidade ou periodicidade 4 – Exclusividade 5 – Orçamento bruto 6 – Legalidade 7 – Publicidade 8 – Não vinculação da receita de impostos
Coluna 2
( ) Todas as receitas previstas e despesas fixadas, em cada exercício financeiro, devem integrar um único documento legal dentro de cada esfera federativa − a Lei Orçamentária Anual (LOA).
( ) Cabe ao Poder Público fazer ou deixar de fazer somente aquilo que a lei expressamente autorizar.
( ) Delimita o exercício financeiro orçamentário − período de tempo ao qual a previsão das receitas e a fixação das despesas registradas na LOA irão se referir.
( ) A LOA de cada ente federado deverá conter todas as receitas e despesas de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo Poder Público.
( ) Obriga registrarem-se receitas e despesas na LOA, pelo valor total, vedando quaisquer deduções.
( ) A LOA não conterá dispositivo estranho à previsão da receita e à fixação da despesa.
A sequência correta de cima para baixo é:
Ano: 2024
Banca:
COSEAC
Órgão:
FME de Niterói - RJ
Prova:
COSEAC - 2024 - FME de Niterói - RJ - Contador |
Q3419202
Contabilidade Pública
A periodicidade e o prazo máximo para a
publicação do Relatório de Gestão Fiscal
(RGF), assinado pelo Chefe do Poder
Executivo, após o encerramento do período,
são, respectivamente:
Ano: 2024
Banca:
COSEAC
Órgão:
FME de Niterói - RJ
Prova:
COSEAC - 2024 - FME de Niterói - RJ - Contador |
Q3419201
Contabilidade Pública
A lei que estabelece normas de finanças
públicas voltadas para a responsabilidade na
gestão fiscal determina que o Relatório
Resumido da Execução Orçamentária (RREO)
será publicado em até trinta dias após o
encerramento de cada bimestre e composto de
alguns demonstrativos.
Um demonstrativo que NÃO compõe o RREO é o:
Um demonstrativo que NÃO compõe o RREO é o:

 Conheça nossos planos