Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.032 questões

Q3880491 Contabilidade Pública
Uma concessionária de veículos vende veículos novos e usados. Além disso, deprecia os seus ativos imobilizados de acordo com a método da linha reta, utilizando para os veículos vida útil de cinco anos.

Em 31/12/2024, ela apresentava os seguintes veículos em seu Balanço Patrimonial:

• Veículos utilizados para testes de clientes: R$ 80.000.
• Veículos utilizados por seus diretores: R$ 120.000
• Veículos usados à venda: R$ 400.000
• Veículos novos à venda: R$ 800.000

Assinale a opção que indica a despesa de depreciação em 31/12/2025
Alternativas
Q3880490 Contabilidade Pública
Uma entidade possuía um terreno que era utilizado como um estacionamento por seus funcionários, cujo valor contábil era de R$ 98.000.

Em 01/12/2025, ela divulgou aos funcionários que estes iriam começar a trabalhar de modo remoto, a partir de 01/07/2026.

Deste modo, colocou o terreno à venda, por R$ 100.000. Na data, o nível hierárquico de gestão apropriado estava comprometido com o plano de venda do terreno e iniciou um programa firme para localizar um comprador. No entanto, só deverá concluir a venda quando os funcionários estiverem trabalhando de modo remoto, no segundo semestre de 2026.

Em 31/12/2025, foi estimado que o valor justo menos as despesas de venda do terreno era de R$ 110.000.

Assinale a opção que indica a classificação do terreno no Balanço Patrimonial da entidade, em 31/12/2025
Alternativas
Q3880489 Contabilidade Pública
Em 31/12/2025, uma entidade apresentou lucro de R$ 180.000.

Um analista desejava obter informações sobre a parcela do lucro que seria reinvestida na entidade, suas apropriações e distribuições.

Para isso, é necessário analisar a seguinte demonstração
Alternativas
Q3880484 Contabilidade Pública
Um Município apresenta as suas demonstrações contábeis consolidadas incluindo a entidade X, que é sua controlada.

Em dezembro de 2025, a entidade X vendeu para o Município um terreno, que tinha valor contábil de R$ 100.000, por R$ 120.000.

O Município iniciou uma obra no terreno para utiliza-lo como Câmara de Vereadores. É esperado que a obra seja concluída em 18 meses.

No momento da apresentação das demonstrações contábeis consolidadas, o terreno é apresentado em 
Alternativas
Q3880483 Contabilidade Pública
Um Município apresentou, em seu Balanço Financeiro, um resultado financeiro positivo de R$ 400.000.

Ao analisar o Balanço Financeiro, um analista afirmou que, para obter uma conclusão em relação ao desempenho da gestão financeira do Município, precisaria de mais informações, como o Balanço Patrimonial e as demais variáveis orçamentárias e extraorçamentárias.

O analista está
Alternativas
Q3880482 Contabilidade Pública
Uma universidade do setor público aluga equipamentos de informática a seus alunos. Os equipamentos são alugados a alunos do curso de graduação durante cinco e, em seguida, doados a entidades beneficentes.

Em 01/01/2025, a universidade adquiriu equipamentos por R$ 40.000.

Assinale a opção que indica o reconhecimento destes equipamentos no Balanço Patrimonial da universidade, em 31/12/2025, considerando que ela reconhece o uso dos ativos de modo linear
Alternativas
Q3880481 Contabilidade Pública
De acordo com o Plano de Contas Aplicado ao Setor Público, as variações patrimoniais aumentativas (VPA) e as variações patrimoniais diminutivas (VPD) são reconhecidas no período em que
Alternativas
Q3877795 Contabilidade Pública

O encerramento do exercício financeiro no setor público demanda procedimentos específicos para a apuração do resultado e inscrição de saldos. Analise as afirmativas a seguir sobre os lançamentos de encerramento no SIAFI/PCASP:


I. No encerramento do exercício, as contas de Variação Patrimonial Aumentativa (VPA) e Diminutiva (VPD) são encerradas contra a conta de Apuração do Resultado do Exercício, transferindo-se o saldo (superávit ou déficit) para o Patrimônio Líquido (Resultados Acumulados).


II. Os saldos das contas de despesa orçamentária empenhada e não paga são baixados e inscritos em Restos a Pagar (Processados ou Não Processados) no Passivo Financeiro, garantindo o registro da obrigação.


III. As contas de controle da execução do orçamento (Classes 5 e 6) não são encerradas ao final do exercício, devendo seus saldos serem transportados para o exercício seguinte para fins de comparação com a execução plurianual.


Está correto o que se afirma em: 

Alternativas
Q3877784 Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) evidencia as alterações no patrimônio, classificando-as em dependentes ou independentes da execução orçamentária. Assinale a alternativa que contém exclusivamente exemplos de Variações Patrimoniais Aumentativas (VPA) Extraorçamentárias (Independentes da Execução Orçamentária).
Alternativas
Q3877783 Contabilidade Pública

O Plano de Contas Aplicado ao Setor Público (PCASP) utiliza a lógica de classes e naturezas de informação para segregar os registros. Sobre as Contas de Controle (Classes 7 e 8) e seu funcionamento, registre V, para as afirmativas verdadeiras, e F, para as falsas:


(__) As classes 7 (Controles Devedores) e 8 (Controles Credores) registram atos administrativos que podem afetar o patrimônio, como contratos assinados, garantias e avais concedidos, obedecendo ao método das partidas dobradas dentro do próprio subsistema de compensação.


(__) A aprovação da Lei Orçamentária Anual (LOA) gera lançamentos nas contas de controle para registrar a Previsão da Receita e a Fixação da Despesa, utilizando as classes 5 e 6, e não as classes 7 e 8.


(__) As contas de controle (7 e 8) são utilizadas para o controle da Disponibilidade por Destinação de Recursos (DDR), evidenciando os recursos vinculados e livres, essenciais para a gestão financeira.


(__) O registro de um contrato de obras a executar deve ser feito debitando-se uma conta da classe 8 e creditando-se uma conta da classe 7, invertendo-se o lançamento à medida que a obra é executada e liquidada.


Assinale a alternativa que apresenta a sequência correta, de cima para baixo: 

Alternativas
Q3877780 Contabilidade Pública
A contabilidade aplicada ao setor público evoluiu para reconhecer e mensurar ativos que antes não constavam no balanço, como os bens de infraestrutura. Assinale o critério de mensuração inicial correto para os ativos imobilizados obtidos por meio de transações sem contraprestação (doação ou confisco), conforme a NBC TSP 07. 
Alternativas
Q3877634 Contabilidade Pública
O Instituto Federal do Amazonas (IFAM) divulga anualmente o seu conjunto completo de Demonstrações Contábeis Aplicadas ao Setor Público (DCASP), em conformidade com a Lei nº 4.320/1964 e o Manual de Contabilidade Aplicada ao Setor Público (MCASP), para fins de prestação de contas e transparência.

Dentre as DCASP publicadas pela autarquia, é correto afirmar que a finalidade precípua do Balanço Financeiro é
Alternativas
Q3877633 Contabilidade Pública
Considerando um processo de aquisição de materiais para os laboratórios, o IFAM deve percorrer uma sequência de atos administrativos que garantam a correta contabilização do gasto e a conformidade com as normas de finanças públicas.

Sobre os estágios da execução da despesa e da receita pública, é correto afirmar que(,)
Alternativas
Q3876593 Contabilidade Pública
Um Ente Público realizou o pagamento de uma despesa antecipada no mês de outubro de 2025. O valor pago totaliza R$ 36.000,00 e corresponde a um período de 12 (doze) meses de seguro dos veículos oficiais do Ente Público. Sabendo que o valor é idêntico e proporcional para todos os meses da vigência do contrato, que inicia em 01/11/2025 e termina em 31/10/2026, assinale a alternativa CORRETA: 
Alternativas
Q3876592 Contabilidade Pública
No mês de novembro de 2025 a Prefeitura Municipal recebeu valores relativos a tributos não recebidos na época correta (exercício de 2024) e que foram inscritos em dívida ativa. Considerando que não houve nenhum registro contábil no mês de novembro no que se refere a dívida ativa, é CORRETO afirmar que: 
Alternativas
Q3876591 Contabilidade Pública
A Lei Complementar Federal nº 101/2000 trata das normas de planejamento, controle e transparência das contas públicas, permitindo previsibilidade e equilíbrio aos Entes Públicos. Um dos importantes instrumentos de controle instituído pela Lei Complementar Federal nº 101/2000 é a Receita Corrente Liquida. Assinale a alternativa que apresenta um componente que será considerado para apuração da Receita Corrente Líquida dos Entes Públicos: 
Alternativas
Q3876590 Contabilidade Pública
O sistema de tecnologia da informação onde as informações contábeis de um Ente Público apresentaram um problema, invertendo as contas que foram creditadas e debitadas, ou seja, quando o registro deveria ser um crédito na conta, foi realizado um débito de mesmo valor e lançamento a crédito não ocorreu. Os lançamentos em que as contas registradas foram invertidas foram os seguintes:
- Pagamento de fornecedor, referente despesa do mês anterior já apropriada, no valor de R$ 50.000,00.
- Compra de mercadorias para estoque, com pagamento a vista, no valor de R$ 30.000,00.
Com base nas informações acima, é CORRETO afirmar que: 
Alternativas
Q3876589 Contabilidade Pública
Para a resolução da questão, considere que os dados se referem à Secretaria de Saúde do Município. Assinale a alternativa que NÃO apresenta um item que deve ser considerado como custo do período, representando tão somente uma despesa para o órgão: 
Alternativas
Q3876588 Contabilidade Pública
O registro das mutações patrimoniais é um procedimento essencial para a apresentação da situação patrimonial na data focal, mesmo que tais variações não alterem o valor do grupo a que as contas contábeis pertencem. Algumas variações patrimoniais são denominadas qualitativas, podendo alterar o saldo de determinada conta sem apresentar variação no grupo a que pertence. O registro das variações patrimoniais da folha de pagamento dos servidores apresenta variações qualitativas e quantitativas, de acordo com sua origem. Assinale o único registro da folha de pagamento que apresenta uma variação qualitativa, ou seja, que não modifica o valor do Passivo do Ente Público: 
Alternativas
Q3876587 Contabilidade Pública

No encerramento do mês de outubro de 2025, o estoque de um determinado item do Ente Público apresentou as seguintes informações:
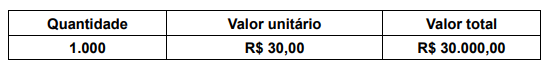

                    Imagem associada para resolução da questão


Ao longo do mês de novembro de 2025:


- 16/11/2025: Aquisição de 1.000 unidades pelo custo unitário de R$ R$ 15,00.


- 30/11/2025: Utilização na prestação de serviços de 1.000 unidades.


Considerando que o Ente Público adota o método do custo médio (preço médio) para mensuração dos estoques, assinale o valor do estoque ao final do mês de novembro de 2025:

Alternativas
Respostas
2661: C
2662: C
2663: E
2664: B
2665: A
2666: B
2667: B
2668: B
2669: C
2670: B
2671: C
2672: C
2673: E
2674: B
2675: D
2676: A
2677: D
2678: E
2679: B
2680: C