Questões de Concurso Sobre contabilidade pública

Foram encontradas 30.996 questões

Q4244298 Contabilidade Pública

A execução orçamentária envolve o reconhecimento de receitas e despesas e o tratamento dos compromissos não pagos até o encerramento do exercício. Acerca do assunto, registre V para as afirmativas verdadeiras e F para as falsas:


( ) Os restos a pagar processados correspondem às despesas empenhadas que aguardam a verificação do direito do credor na etapa de liquidação ao encerramento do exercício.


( ) A receita pública percorre os estágios de previsão, lançamento, arrecadação e recolhimento, na sistemática adotada pela Lei Federal nº 4.320, de 17 de março de 1964.


( ) O regime orçamentário brasileiro considera pertencentes ao exercício financeiro as despesas nele legalmente empenhadas, segundo o critério da competência adotado para o registro da despesa pública.


( ) A Lei Complementar nº 101, de 4 de maio de 2000, define a receita corrente líquida como o somatório das receitas de capital, deduzidas as transferências constitucionais recebidas pelo ente.


Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:

Alternativas
Ano: 2026 Banca: FUNDATEC Órgão: CRA-RS Prova: FUNDATEC - 2026 - CRA-RS - Administrador |
Q4244211 Contabilidade Pública
Determinado ente da Federação, observados os limites e as condições estabelecidos pela legislação de finanças públicas e pela autorização legislativa pertinente, promoveu a emissão de títulos da dívida pública para captar recursos destinados à execução de obras de infraestrutura previstas em seu plano plurianual. Os valores captados ingressaram nos cofres públicos e foram registrados no orçamento do exercício. Nos termos da Lei nº 4.320/1964, o ingresso descrito classifica-se, quanto à categoria econômica, como:
Alternativas
Q4244170 Contabilidade Pública
Durante inventário patrimonial, identificou-se divergência relevante entre os registros existentes no sistema de controle de bens e os bens efetivamente localizados nas unidades administrativas da Assembleia Legislativa. A auditoria concluiu que os procedimentos de movimentação patrimonial não estavam sendo adequadamente registrados. Sob a perspectiva do controle interno, a principal consequência dessa deficiência consiste no comprometimento da:
Alternativas
Q4244153 Contabilidade Pública
Ao encerramento do exercício financeiro, a unidade responsável pela execução orçamentária identificou despesas regularmente empenhadas e liquidadas, cuja obrigação já havia sido reconhecida pela administração, embora os respectivos pagamentos permanecessem pendentes em razão da programação financeira disponível. À luz das normas aplicáveis à contabilidade pública, tais despesas devem ser classificadas como:
Alternativas
Q4244152 Contabilidade Pública
Durante análise realizada pela unidade de controle interno da Assembleia Legislativa, verificou-se que determinado gestor utilizava exclusivamente informações relacionadas à execução orçamentária para avaliar a situação financeira e patrimonial da instituição. Em reunião técnica, a controladoria alertou que determinadas variações patrimoniais relevantes não eram adequadamente captadas pelos demonstrativos focados apenas na execução do orçamento. Considerando as demonstrações contábeis aplicadas ao setor público, a demonstração mais adequada para evidenciar as alterações ocorridas na composição patrimonial durante determinado período é:
Alternativas
Q4244137 Contabilidade Pública
Durante auditoria realizada no patrimônio da Assembleia Legislativa, verificou-se que diversos imóveis de uso institucional permaneciam registrados pelos valores históricos de aquisição há mais de uma década, apesar da ocorrência de alterações relevantes em suas condições econômicas e de utilização. Constatou-se ainda que tais registros continuavam sendo utilizados como referência para análises gerenciais e demonstrações contábeis destinadas aos usuários internos e externos da informação. À luz da NBC TSP Estrutura Conceitual e dos objetivos da informação contábil aplicada ao setor público, a situação descrita compromete predominantemente:
Alternativas
Q4244132 Contabilidade Pública
Durante auditoria na Assembleia Legislativa, constatou-se que determinado crédito decorrente de ressarcimento por danos ao erário já possuía sujeito passivo identificado, fato gerador ocorrido, montante apurado e exigibilidade formalmente constituída por meio de ato administrativo. No entanto, o valor ainda não havia ingressado nos cofres públicos, encontrando-se em fase de cobrança administrativa. Considerando os estágios da receita pública previstos na Lei nº 4.320/1964 e no MCASP, essa situação corresponde à fase de: 
Alternativas
Q4242539 Contabilidade Pública
Analise as afirmativas abaixo acerca das Despesas de Exercícios Anteriores (DEA).

1. Podem ser enquadradas como Despesas de Exercícios Anteriores despesas para as quais o empenho não tenha sido processado em época própria, observadas as exigências legais.
2. Restos a pagar e Despesas de Exercícios Anteriores constituem institutos equivalentes, diferenciando-se apenas pelo momento do pagamento.
3. O reconhecimento de Despesas de Exercícios Anteriores dispensa dotação orçamentária específica no exercício em que ocorrer o pagamento.


Assinale a alternativa que indica todas as afirmativas corretas.
Alternativas
Q4242537 Contabilidade Pública
Ao analisar as Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) do exercício de 2025 de determinada entidade governamental, um Controlador interno verificou que uma das demonstrações evidenciava a movimentação financeira ocorrida durante o exercício, incluindo receitas e despesas orçamentárias, bem como ingressos e dispêndios de natureza extraorçamentária, além dos saldos financeiros do exercício anterior e os saldos financeiros para o exercício seguinte.
Assinale a alternativa correta considerando as disposições do Manual de Contabilidade Aplicado ao Setor Público (MCASP).
Alternativas
Q4242306 Contabilidade Pública
De acordo com a Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal), além de obedecer às demais normas de contabilidade pública, na escrituração das contas públicas, a demonstração das variações patrimoniais dará destaque:
Alternativas
Q4242305 Contabilidade Pública
De acordo com a Lei nº 4.320/1964, a liquidação da despesa consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito.
Essa verificação tem por fim apurar a:
1. Importância exata a pagar.
2. Origem e o objeto do que se deve pagar.
3. Vinculação da despesa com a sua receita correspondente.
4. Quem se deve pagar a importância, para extinguir a obrigação.
5. Existência da modalidade de aplicação da despesa.


Assinale a alternativa que indica todas as afirmativas corretas.
Alternativas
Q4242304 Contabilidade Pública
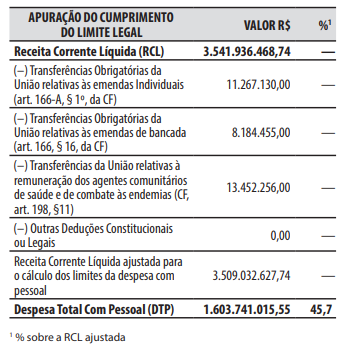
A tabela abaixo é parte do demonstrativo da despesa com pessoal do poder executivo de um município.


Imagem associada para resolução da questão


A respeito desse demonstrativo da despesa com pessoal:

1. Faz parte do relatório resumido da execução orçamentária.
2. O poder executivo do município está acima do limite prudencial.
3. A última linha, com o dado da “Despesa Total com Pessoal – DTP”, inclui a despesa realizada no mês em referência com as dos 11 imediatamente anteriores, adotando-se o regime de competência, independentemente de empenho.
4. O poder executivo do município está abaixo do limite de alerta.
5. Faz parte do relatório de gestão fiscal.


Assinale a alternativa que indica todas as afirmativas corretas.
Alternativas
Q4242303 Contabilidade Pública
Caso 1

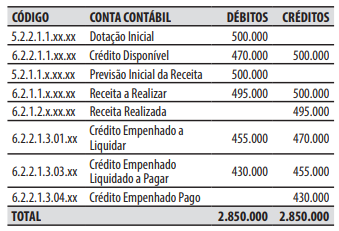
Para responder às questões 32 a 34, considere que em 30/11/2025, um ente da federação tinha os seguintes valores em R$ registrados nas contas contábeis abaixo.


No decorrer do mês de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Empenho, liquidação e pagamento da despesa com o 13º salário dos servidores públicos do ente, no valor de 12.000.

2. Arrecadação da receita com impostos, que já havia sido previamente lançada, no valor de R$ 9.000.

3. Empenho da despesa com serviço de consultoria, no valor de R$ 8.000.

4. Recebimento, por meio de transferência bancária, de uma caução de licitação, no valor de R$ 3.000.

5. Reconhecimento da depreciação do período, no valor de R$ 6.000.
A respeito das operações ocorridas durante o mês de dezembro de 2025, é correto afirmar que:
Alternativas
Q4242301 Contabilidade Pública
Caso 1

Para responder às questões 32 a 34, considere que em 30/11/2025, um ente da federação tinha os seguintes valores em R$ registrados nas contas contábeis abaixo.


No decorrer do mês de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Empenho, liquidação e pagamento da despesa com o 13º salário dos servidores públicos do ente, no valor de 12.000.

2. Arrecadação da receita com impostos, que já havia sido previamente lançada, no valor de R$ 9.000.

3. Empenho da despesa com serviço de consultoria, no valor de R$ 8.000.

4. Recebimento, por meio de transferência bancária, de uma caução de licitação, no valor de R$ 3.000.

5. Reconhecimento da depreciação do período, no valor de R$ 6.000.
Para responder às questões 32 a 34, considere que em 30/11/2025, um ente da federação tinha os seguintes valores em R$ registrados nas contas contábeis abaixo
Alternativas
Q4242298 Contabilidade Pública
Considere a sucessão de fatos ocorridos em um município, relativa a um contribuinte do Imposto Predial e Territorial Urbano (IPTU), nas seguintes datas:
01/01/2025: houve a ocorrência do fato gerador, com a identificação do sujeito passivo, a base de cálculo e o montante do imposto devido pelo contribuinte relativo à propriedade de imóvel no exercício de 2025.
15/01/2025: o contribuinte recebeu em seu domicílio o documento de arrecadação (boleto de cobrança) do IPTU.
05/03/2025: ocorreu o vencimento do IPTU, sem que houvesse pagamento pelo contribuinte.
30/01/2026: o valor referente ao IPTU foi inscrito em dívida ativa tributária do município.
10/07/2026: o contribuinte realizou o pagamento na rede bancária autorizada do IPTU em atraso (relativo ao exercício de 2025), com juros e multa.
13/07/2026: o banco recebedor do IPTU transferiu o valor referente ao imposto, aos juros e à multa à conta única do tesouro municipal.

A respeito dos conhecimentos sobre os estágios e a execução orçamentária e financeira da receita pública, é correto afirmar que na sucessão de fatos:
Alternativas
Q4242296 Contabilidade Pública
O contador de um ente da federação está registrando os diversos fatos contábeis ocorridos e que precisam ser corretamente distribuídos entre as diferentes naturezas das informações contábeis, que compõem o Plano de Contas Aplicado ao Setor Público (PCASP).
Foram identificados os seguintes fatos contábeis:

1. Empenho de despesa relativo à aquisição de material de escritório, no valor de R$ 50.000, dentro do limite da dotação orçamentária autorizada na Lei Orçamentária Anual.

2. Pagamento de despesa (já empenhada e liquidada), por meio de ordem bancária, mediante a saída de recursos da conta única do ente, a fornecedor de material de expediente, com a correspondente baixa do passivo e da disponibilidade financeira, no valor de R$ 20.000.

3. Assinatura de contrato de garantia (fiança) prestada pelo ente em favor de um município, no valor de R$ 500.000, sem qualquer desembolso imediato de recursos, mas que representa um risco potencial futuro ao patrimônio do ente.

4. Consumo de material de expediente já existente no almoxarifado do ente, avaliado em R$ 10.000.


De acordo com os conhecimentos sobre o PCASP, é correto afirmar que o fato contábil:
Alternativas
Q4234493 Contabilidade Pública

Quanto ao balanço patrimonial das entidades estatais não dependentes, julgue o item subsequente. 


As provisões ativas integram o balanço patrimonial com a finalidade de atender ao regime de competência contábil. 

Alternativas
Q4234492 Contabilidade Pública

Quanto ao balanço patrimonial das entidades estatais não dependentes, julgue o item subsequente. 


Obrigações exigíveis no presente, como fruto de eventos passados e que, provavelmente, provocarão a saída de recursos econômicos futuros da entidade, ainda que não possam ter seu valor confiavelmente estimado, devem, cumprido o critério da relevância, ser provisionadas contabilmente no grupo patrimonial passivo.

Alternativas
Q4234491 Contabilidade Pública

Quanto ao balanço patrimonial das entidades estatais não dependentes, julgue o item subsequente. 


Obrigações que não possam ter seu vencimento postergado pelo devedor, de forma incondicional, para além do próximo exercício social devem ser classificadas no passivo não circulante.

Alternativas
Q4234488 Contabilidade Pública

Acerca da contabilização de operações contábeis diversas em empresa estatal não dependente, julgue o item que se segue. 


A contribuição do empregado para a previdência social deve ser deduzida da despesa de salários, para fins de escrituração contábil, mas a cota patronal destinada ao mesmo fim deve ser adicionada às despesas da entidade.

Alternativas
Respostas
781: C
782: C
783: C
784: A
785: E
786: B
787: C
788: A
789: A
790: D
791: A
792: E
793: C
794: B
795: B
796: E
797: E
798: E
799: E
800: E