Questões de Concurso Sobre procedimentos contábeis patrimoniais em contabilidade pública

Foram encontradas 4.921 questões

Q3376674 Contabilidade Pública

Com relação ao que preconiza a Norma Brasileira de Contabilidade NBC TSP 08 – Ativo Intangível, assinale a alternativa correta.

Alternativas
Q3360251 Contabilidade Pública
Assinale a alternativa que indica, corretamente, uma categoria constante do patrimônio líquido, na relação das contas do ativo e do passivo e patrimônio líquido, dos planos de contas aplicáveis ao setor público:
Alternativas
Q3360249 Contabilidade Pública
Assinale a alternativa que indica, corretamente, um dos itens incluídos nos estoques, no plano de contas aplicável ao setor público, na relação de contas do ativo:
Alternativas
Q3359329 Contabilidade Pública
A Resolução da Agência Nacional de Águas e Saneamento Básico (ANA) nº 161, de 3 de agosto de 2023, aprovou a Norma de Referência ANA nº 3, que dispõe sobre metodologia de indenização de investimentos realizados e ainda não amortizados ou depreciados dos contratos de prestação de serviços de abastecimento de água e esgotamento sanitário. De acordo com a norma, consideram-se bens reversíveis aqueles vinculados à operação e imprescindíveis para a continuidade da prestação do serviço. São classificados como bens reversíveis:

I. redes de água e esgoto.
II. estações de tratamento de água e esgoto.
III. estações elevatórias e reservatórios.
IV. softwares de gestão corporativa.
V. softwares específicos cuja utilização seja essencial para a prestação dos serviços, como programas técnicos, de análise e processamento de dados.

Assinale a alternativa correta:
Alternativas
Q3357674 Contabilidade Pública
O PCASP representa uma das maiores conquistas da contabilidade aplicada ao setor público. Além de ser uma ferramenta para a consolidação das contas nacionais e instrumento para a adoção das normas internacionais de contabilidade, o PCASP permitiu diversas inovações. A respeito dessas inovações, avaliar se as afirmativas são certas (C) ou erradas (E) e assinalar a sequência correspondente.

( ) Segregação das informações orçamentárias e patrimoniais: no PCASP, as contas contábeis são classificadas segundo a natureza das informações que evidenciam – orçamentária, patrimonial e de controle, de modo que os registros orçamentários influenciem e alterem os registros patrimoniais.
( ) Registro dos fatos que afetam o patrimônio público, segundo o regime de competência: as variações patrimoniais aumentativas (VPA) e as variações patrimoniais diminutivas (VPD) registram as transações que aumentam ou diminuem o patrimônio líquido, devendo ser reconhecidas nos períodos a que se referem, segundo seu fato gerador, sejam elas dependentes ou independentes da execução orçamentária.
( ) Registro de procedimentos contábeis gerais em observância às normas internacionais, como as provisões, os créditos tributários e não tributários, os estoques, os ativos imobilizados e intangíveis, entre outros. Incluem−se também os procedimentos de mensuração após o reconhecimento, tais como a reavaliação, a depreciação, a amortização, a exaustão e a redução ao valor recuperável (impairment), dentre outros.
Alternativas
Q3357672 Contabilidade Pública
Sobre a mensuração dos custos dos empréstimos dos entes públicos, assinalar a alternativa CORRETA.
Alternativas
Q3354860 Contabilidade Pública
Qual dos seguintes objetivos não é atribuído à Correção Monetária Integral (CMI)? 
Alternativas
Q3350727 Contabilidade Pública

O inventário, na estrutura do patrimônio organizacional, constitui um dos processos iniciais. No sentido da gestão, após o ordenamento do inventário pode-se implementar mecanismos de controle visando melhorar a eficiência empresarial. Analise os itens abaixo entre Verdadeiros (V) e Falsos (F) quais correspondem a mecanismos de controle posteriores ao inventariado.

( )Controle de localização de bens.

( )Implementação de política de normas e procedimentos.  

( )Controle de histórico de manutenção preventiva e corretivas.

( )Reconfiguração de sistema formativo contábil.


A seguir assinale a alternativa que contém a ordem correta de cima para baixo: 

Alternativas
Q3350724 Contabilidade Pública
Na determinação dos dados contábeis a compreensão dos itens de formação do ativo, passivo e outros compostos é imprescindível para a efetivação dos registros contábeis. Assinale a alternativa correspondente ao termo que define o maior valor entre o valor justo diminuído das despesas de venda de um ativo e seu valor em uso: 
Alternativas
Q3350718 Contabilidade Pública

A relação entre o orçamento e a projeção de determinações é importante para a contabilidade. Sobre este tema, analise os itens abaixo e o conceito correspondente, a seguir assinale a alternativa correta: 


I. Reservas - trata-se de estimativa futura do que pode ou não ocorrer. 

II. Fundos - correspondem a parte do lucro, desenvolvidos como medida de proteção do patrimônio da empresa. 

III. Provisões - são parte do lucro estabelecidos como mecanismo de proteção do patrimônio da empresa. 
Alternativas
Q3350033 Contabilidade Pública
A gestão financeira organizacional corresponde ao conjunto de transações associadas à gestão do caixa onde podem ser evidenciados a movimentação de entrada e saída de numerários. Assinale a alternativa correspondente ao documento contábil que as organizações elaboram para que sejam evidenciadas alterações no patrimônio líquido.
Alternativas
Q3346531 Contabilidade Pública
Sobre o tratamento contábil dos valores registrados em Caixa e Equivalente de Caixa, assinale a alternativa correta.
Alternativas
Q3344034 Contabilidade Pública
No Plano de Contas Aplicado ao Setor Público (PCASP), uma conta cujo código inicia com 2.3 é uma conta de 
Alternativas
Q3344033 Contabilidade Pública
Os procedimentos contábeis patrimoniais preconizam que o ativo obtido por meio de uma transação sem contraprestação deverá ser inicialmente mensurado pelo
Alternativas
Q3344027 Contabilidade Pública
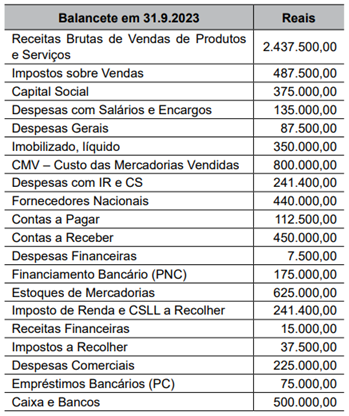
Considere as informações a seguir para responder às questão.


Q38_39.png (349×416)
O valor do Ativo Circulante, em R$, é igual a:
Alternativas
Q3342150 Contabilidade Pública
Depreciação, amortização e exaustão são métodos contábeis utilizados para alocar o custo dos bens ao longo do tempo. Sobre esses métodos, assinale a alternativa INCORRETA
Alternativas
Q3342147 Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) evidencia as alterações ocorridas no patrimônio da entidade pública. Considerando essa demonstração, assinale a alternativa INCORRETA.
Alternativas
Q3342141 Contabilidade Pública

Leia as afirmativas abaixo a respeito dos princípios contábeis aplicados ao setor público.


I. Os efeitos da alteração do poder aquisitivo da moeda nacional devem ser reconhecidos nos registros contábeis através do ajustamento da expressão formal dos valores dos componentes patrimoniais.


II. As receitas e as despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, sempre simultaneamente quando se correlacionarem, independentemente de recebimento ou pagamento.


III. O Princípio da competência determina quando as alterações no ativo ou no passivo resultam em aumento ou diminuição no patrimônio líquido, estabelecendo diretrizes para classificação das mutações patrimoniais, resultantes da observância do Princípio da oportunidade.


IV. O reconhecimento simultâneo das receitas e despesas, quando correlatas, é consequência natural do respeito ao período em que ocorrer sua geração.


Estão corretas as afirmativas:

Alternativas
Q3335037 Contabilidade Pública
Uma empresa adquiriu um equipamento por R$ 100.000, com uma vida útil estimada de 5 anos e um valor residual de R$ 10.000. Qual é o valor anual da depreciação utilizando o método da linha reta?
Alternativas
Q3330958 Contabilidade Pública
O plano de contas pode ser definido como "a estrutura básica da escrituração contábil, formada por um conjunto de contas previamente estabelecido, que permite as informações necessárias à elaboração de relatórios gerenciais e demonstrações contábeis conforme as características gerais da entidade, possibilitando a padronização de procedimentos contábeis" (KOHAMA, 2016). Sobre as contas do ativo na Contabilidade Pública, assinale a alternativa CORRETA:
Alternativas
Respostas
1901: A
1902: B
1903: B
1904: C
1905: D
1906: A
1907: E
1908: C
1909: C
1910: D
1911: C
1912: C
1913: C
1914: D
1915: B
1916: D
1917: C
1918: D
1919: A
1920: C