Questões de Concurso Sobre procedimentos contábeis patrimoniais em contabilidade pública

Foram encontradas 4.921 questões

Q3385502 Contabilidade Pública
A composição patrimonial nas instituições públicas sofre alterações diante do fluxo de fatos e ocorrências patrimoniais. A respeito da variação patrimonial diminutiva (VPD), analise os itens abaixo:
I.A VPC pode ocorrer antes, depois ou no momento da liquidação da despesa orçamentária.
II.Suprimento de fundos configurasse como exemplo de reconhecimento da VPD após o momento da liquidação da despesa orçamentária.
III.Quando se refere a reconhecimento da VPD antes do momento da liquidação da despesa orçamentária um exemplo é o registro de 1/12 de férias a cada mês trabalhado por um colaborador. Onde a variação patrimonial diminutiva deve ser reconhecida mensalmente, mas o empenho, liquidação e pagamento da despesa orçamentária ocorrendo no mês do pagamento.
Após análise, assinale a alternativa correta.
Alternativas
Q3384380 Contabilidade Pública
A NBC TSP – Estrutura Conceitual não propõe uma única base de mensuração (ou a combinação de bases de mensuração) para todas as transações, eventos e condições. Em vez disso, apresenta bases de mensuração para ativos e passivos que fornecem informações sobre o custo de serviços prestados, a capacidade operacional e a capacidade financeira da entidade, além da extensão na qual fornecem informação que satisfaça as características qualitativas. A base de mensuração do ativo que representa o valor para se adquirir ou desenvolver um ativo, o qual corresponde ao caixa ou equivalentes de caixa ou o valor de outra importância fornecida à época de sua aquisição ou desenvolvimento é o
Alternativas
Q3384374 Contabilidade Pública
A demonstração contábil que evidencia, qualitativamente e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de informação de controle), é
Alternativas
Q3384352 Contabilidade Pública
O resultado patrimonial é apurado na Demonstração das Variações Patrimoniais do período. Considera-se realizada a Variação Patrimonial Diminutiva (VPD) quando 
Alternativas
Q3384345 Contabilidade Pública
O ente público, ao reconhecer o valor do custo de estoques, deve incluir todos os custos de aquisição e de transformação bem como outros custos incorridos para trazer os estoques à sua condição e localização atuais. Fazem parte do custo de aquisição
Alternativas
Q3384344 Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público traz definições referentes à avaliação e mensuração de ativos e passivos do setor público. Nesse sentido, a atribuição de valor monetário aos itens do ativo e do passivo decorrentes de julgamento fundamentado em consenso entre as partes e que traduza, com razoabilidade, a evidenciação dos atos e dos fatos administrativos corresponde
Alternativas
Q3383260 Contabilidade Pública
Uma entidade do setor público adquiriu um equipamento por R$ 60.000,00, colocado em condições de uso em 01/06/2018, tendo sido alienado em 30/11/2023. A vida útil do equipamento corresponde a 10 anos e o valor residual estabelecido foi de R$ 6.000,00. O ente do setor público utiliza o método das cotas constantes para depreciação de seus imobilizados.

Considerando as informações apresentadas, o valor contábil desreconhecido por ocasião de sua alienação foi de aproximadamente:
Alternativas
Q3380437 Contabilidade Pública

A mensuração é o processo que consiste em determinar os valores pelos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados nas demonstrações contábeis.


Com relação às bases de mensuração dos ativos, numere a COLUNA II de acordo com a COLUNA I, associando a base de mensuração a seu respectivo conceito.


COLUNA I


1. Valor de mercado (em mercado inativo)


2. Custo histórico


3. Preço líquido de venda


4. Custo de reposição


COLUNA II


( ) Montante pelo qual um ativo pode ser trocado entre partes cientes e dispostas, em transação sob condições normais de mercado.


( ) Custo mais econômico exigido para a entidade substituir o potencial de serviços de ativo (inclusive o montante que a entidade recebe a partir de sua alienação ao final da sua vida útil) na data do relatório.


( ) Montante que a entidade pode obter com a venda do ativo após deduzir os gastos para a venda.


( ) Valor para se adquirir ou desenvolver um ativo, o qual corresponde ao caixa ou equivalentes de caixa ou o valor de outra importância fornecida à época de sua aquisição ou desenvolvimento.


Assinale a sequência correta.
Alternativas
Q3379187 Contabilidade Pública
No âmbito da avaliação e mensuração de ativos e passivos do setor público, define-se como a quantia que a entidade do setor público espera obter com a alienação ou a utilização de itens de inventário quando deduzidos os gastos estimados para seu acabamento, alienação ou utilização. Trata-se do conceito de: 
Alternativas
Q3379181 Contabilidade Pública
São exemplos de variações patrimoniais aumentativas, exceto:
Alternativas
Q3378454 Contabilidade Pública
De acordo com a 10ª edição do Manual de Contabilidade Aplicado ao Setor Público (MCASP), o 13º salário e férias são exemplos de obrigações consideradas passivos derivados de apropriações por competência. Para o reconhecimento dos passivos relacionados ao 13º salário e às férias, deve-se realizar a apropriação mensal em conformidade com o regime de competência. Considerando o regime de competência, marque a alternativa que indica CORRETAMENTE a apropriação mensal de férias num ente público.
Alternativas
Q3378451 Contabilidade Pública
A legislação do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) estabelece, de modo geral, que o fato gerador deste tributo ocorrerá no dia 1º de janeiro de cada ano. Com base nesta informação e de acordo com o Plano de Contas Aplicado ao Setor Público (PCASP), marque a alternativa que indica CORRETAMENTE o registro contábil no momento do fato gerador do tributo:
Alternativas
Q3378447 Contabilidade Pública
Em janeiro de 2023, uma Prefeitura Municipal adquiriu um ônibus para o transporte escolar, tendo pago o valor de R$ 240.000,00 (duzentos e quarenta mil reais). O transporte ficou disponível para uso em fevereiro do mesmo ano. Sabendo que o veículo possui uma vida útil estimada de 10 anos e um valor residual de R$ 60.000,00 (sessenta mil reais), sendo depreciado pelo método das cotas constantes, qual o valor contábil do veículo ao final de 2023?
Alternativas
Q3378443 Contabilidade Pública
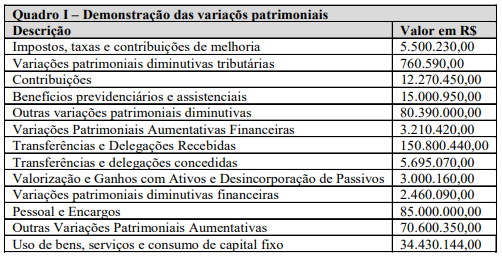
De acordo com o MCASP 10ª edição (Manual de Contabilidade Aplicada ao Setor Público), a Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Considere que um determinado Município apresentou as seguintes informações, extraídas da Demonstração das Variações Patrimoniais, conforme Quadro I:
Imagem associada para resolução da questão
Fonte: Elaboração própria

Com base nas informações acima, avalie as afirmativas a seguir.
I- O resultado patrimonial do exercício foi de R$ 18.645.046,00.
II- O total das variações patrimoniais aumentativas foi de R$ 245.382.000,00.
III- O total das variações patrimoniais diminutiva foi de R$ 223.736.840,00.
IV- O resultado patrimonial do exercício foi de R$ 21.645.206,00.

É CORRETO o que se afirma em:
Alternativas
Q3378251 Contabilidade Pública
Determinada entidade do setor público adquiriu, por R$ 110.000,00, um veículo 0 km em 1º de julho de 2023. Sabendo que o tempo de vida útil do bem é de cinco anos e que o valor residual é de 10%, qual será o valor do saldo da depreciação acumulada em 31 de dezembro de 2024? 
Alternativas
Q3377641 Contabilidade Pública
Entre os principais pontos de fiscalização da gestão patrimonial, destacam-se:
I - A legalidade dos atos de aquisição, alienação e oneração de bens públicos.
II - A eficiência e a economicidade na utilização dos bens públicos.
III - A preservação e a manutenção dos bens públicos.
IV - O controle do estoque e a avaliação dos bens públicos.
Assinale a alternativa que apresenta todas as afirmações CORRETAS:
Alternativas
Q3377634 Contabilidade Pública
A amortização de um ativo intangível, como uma marca ou patente, difere da depreciação de um ativo imobilizado, pois:
Alternativas
Q3377633 Contabilidade Pública
A depreciação de um ativo imobilizado, em conformidade com as normas contábeis vigentes, representa:
Alternativas
Q3376973 Contabilidade Pública
Analise a asserção e indique a alternativa correta:
“Em um cenário de hiperinflação, a aplicação do conceito de contabilidade em moeda constante, conforme a norma contábil específica, exige a atualização monetária dos ativos e passivos pelo índice geral de preços, com o objetivo de manter o poder aquisitivo da moeda e apresentar demonstrações contábeis mais fidedignas e comparáveis.”
Alternativas
Q3376676 Contabilidade Pública

De acordo com o Manual de Contabilidade Aplicado ao Setor Público (MCASP), a avaliação e a mensuração dos elementos patrimoniais nas entidades do setor público obedecem a determinados critérios.


Nesse contexto, assinale a alternativa incorreta.

Alternativas
Respostas
1881: C
1882: B
1883: A
1884: C
1885: C
1886: D
1887: C
1888: A
1889: D
1890: C
1891: B
1892: D
1893: D
1894: E
1895: B
1896: E
1897: E
1898: A
1899: D
1900: B