Questões de Concurso Sobre procedimentos contábeis patrimoniais em contabilidade pública

Foram encontradas 4.921 questões

Q3443449 Contabilidade Pública
De acordo como o Manual de Contabilidade Aplicada ao Setor Público (MCASP), o balanço patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública, por meio de contas representativas do patrimônio público, além das contas de compensação. Já o balanço patrimonial, conforme a Lei nº 4.320/64, apresenta o ativo financeiro, o ativo permanente, o passivo financeiro, o passivo permanente, o saldo patrimonial e as contas de compensação. Diante do exposto, assinale a alternativa que, no balanço patrimonial de uma entidade do setor público, apresenta uma conta a receber. 
Alternativas
Q3443443 Contabilidade Pública
O superávit patrimonial é uma situação em que o patrimônio líquido de uma Entidade Pública é positivo, indicando que os ativos excedem suas obrigações. Diante do exposto, analise a seguinte situação hipotética: Ao final do exercício de 2022, a demonstração das variações patrimoniais de um ente da federação evidenciou um superávit patrimonial no valor de R$ 150.000.000,00. Nesse caso, é correto afirmar que o valor total: 
Alternativas
Q3436320 Contabilidade Pública
O patrimônio público é formado pelo conjunto de bens, direitos e obrigações dos órgãos e entidades públicas. Ao longo do exercício financeiro é afetado por diversas transações como, por exemplo: o pagamento da folha dos servidores, o consumo de material do almoxarifado, depreciação de ativos, etc. Estas transações podem ser decorrentes, ou não, da execução orçamentária e são evidenciados na Demonstração das Variações Patrimoniais (DVP). Conforme o disposto no art. 104 da lei n° 4.320/64, a DVP evidencia as alterações verificadas no patrimônio, resultantes ou não da execução orçamentária, e indica o resultado patrimonial do exercício. Diante do exposto, NÃO se refere a uma alteração resultante da execução orçamentária: 
Alternativas
Q3428001 Contabilidade Pública

A estruturação do patrimônio e suas variações é imprescindível para a Administração Pública, especialmente no que se refere a gestão de informações sobre os bens públicos. Assinale a alternativa correspondente ao tipo de bem público caracterizado por serem destinados a uma finalidade específica, para uso da administração e ao serviço público:

Alternativas
Q3419507 Contabilidade Pública
Sabe-se que a Contribuição patronal corresponde à contribuição previdenciária devida pelo ente ao RPPS em decorrência da sua condição de empregador. Nesse sentido, tendo em vista a natureza da informação patrimonial, assinale a alternativa que contém a contabilização no reconhecimento da obrigação patrimonial referente à contribuição patronal pela ocorrência do fato gerador (mês de competência encerrado)
Alternativas
Q3419506 Contabilidade Pública
De acordo com o IPC 14 – procedimentos contábeis relativos aos RPPS, é correto afirmar que os RPPS poderão adotar para apuração dos compromissos e determinação dos custos do plano de benefícios os seguintes regimes financeiros, como fundamento da observância do equilíbrio financeiro e atuarial:
Alternativas
Q3417851 Contabilidade Pública
No PCASP - Plano de Contas Aplicado ao Setor Público, as contas destinadas a registrar, processar e evidenciar os fatos financeiros e não financeiros relacionados com a composição do patrimônio público e suas variações qualitativas e quantitativas estão contidas nas classes:
Alternativas
Q3416542 Contabilidade Pública
Uma entidade do setor público utiliza o método das cotas constantes para depreciar os seus bens e necessita aplicar esse cálculo em um determinado bem com as seguintes características:

Valor bruto contábil R$ 50.000,00;
Valor residual de R$ 0,00.
Vida útil do bem: 5 anos

Qual é o valor líquido contábil do bem no final do segundo ano? 
Alternativas
Q3416540 Contabilidade Pública
O Balanço Patrimonial apresentado pelo Governo do Estado de Santa Catarina no exercício de 2023 apresentou um ativo total de R$83,79 bilhões e um total das obrigações R$172,88 bilhões. Diante da realidade apresentada pelo Governo Estadual e as informações disponíveis, assinale a alternativa correta.
Alternativas
Q3416538 Contabilidade Pública
Em um determinado ente público, o Ativo Circulante, no valor de R$ 33.516.080, representa 40% do total dos bens e direitos registrados. Nesse caso, assinale a alternativa que representa o total das obrigações mais o Patrimônio Líquido desse ente.
Alternativas
Q3416113 Contabilidade Pública
As variações patrimoniais aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade do setor público e que afetam o resultado. De acordo com esse entendimento, marque a alternativa que apresenta uma variação patrimonial aumentativa.
Alternativas
Q3416105 Contabilidade Pública
Um determinado ente público apresentou seu Balanço Patrimonial de 2023 com as seguintes informações (em reais):

• Ativo Circulante: 33.652.926 • Ativo Não Circulante: 50.137.274 • Passivo Circulante: 15.992.014 • Passivo Não Circulante: 156.885.725

Diante dos dados apresentados, marque a alternativa correta.
Alternativas
Q3415154 Contabilidade Pública
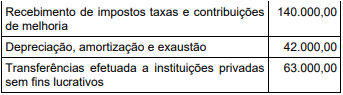
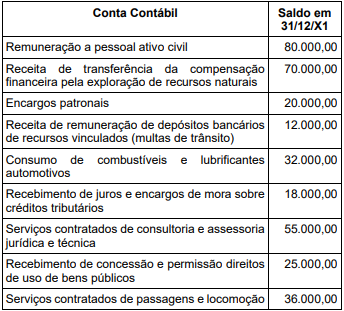
Com base somente nas contas contábeis de resultado (variações patrimoniais aumentativas e diminutivas) a seguir, assinale a alternativa CORRETA que corresponde ao resultado apurado na Demonstração das Variações Patrimoniais.

39.png (344×311) 39b.png (343×95)
Alternativas
Q3415030 Contabilidade Pública
No início do exercício financeiro a Divisão de Tributação e Fiscalização de determinado Município faz o levantamento dos cadastros imobiliários e lança o devido Imposto sobre a Propriedade Predial e Territorial Urbana em nome dos contribuintes, para pagamento até 31/05 do mesmo exercício. Na natureza de informação patrimonial do PCASP, o registro contábil a débito deste fato deverá ser efetuado na conta:
Alternativas
Q3415019 Contabilidade Pública

ATENÇÃO! Para a resolução da questão, considere as informações a seguir.


Após levantamento do setor de Engenharia concluído em 01/12/2022, o Prefeito Municipal de Águia Branca decidiu leiloar um lote de veículos inservíveis que estavam registrados no Ativo Imobilizado do Município pelo valor contábil líquido de R$ 275.000,00, dentro do prazo de seis meses. Obtida a autorização legislativa, o Leilão foi realizado em 02/03/2023, sendo o lote todo arrematado por um único comprador, que pagou à vista o valor de R$ 150.000,00.

Com base nas informações apresentadas, é correto afirmar que, na data do leilão:
Alternativas
Q3415017 Contabilidade Pública

ATENÇÃO! Para a resolução da questão, considere as informações a seguir.


Após levantamento do setor de Engenharia concluído em 01/12/2022, o Prefeito Municipal de Águia Branca decidiu leiloar um lote de veículos inservíveis que estavam registrados no Ativo Imobilizado do Município pelo valor contábil líquido de R$ 275.000,00, dentro do prazo de seis meses. Obtida a autorização legislativa, o Leilão foi realizado em 02/03/2023, sendo o lote todo arrematado por um único comprador, que pagou à vista o valor de R$ 150.000,00.

Com base nos dados fornecidos, é correto afirmar que no Balanço Patrimonial encerrado em 31/12/2022 os referidos ativos foram reclassificados, respectivamente para o grupo/subgrupo:

Alternativas
Q3413628 Contabilidade Pública
Observado o disposto na Parte III – Procedimentos Contábeis Específicos do Manual de Contabilidade Aplicado ao Setor Público (MCASP) – 9ª edição, 2021 - analise as assertivas a seguir e marque a opção incorreta.
Alternativas
Q3413619 Contabilidade Pública
Segundo o disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP) – 9ª edição, 2021 - tratando-se dos Procedimentos Contábeis Patrimoniais – Elementos das Demonstrações Contábeis, analise as assertivas abaixo e marque a opção incorreta.
Alternativas
Q3411382 Contabilidade Pública
Certo município recebeu recursos do Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação (Fundeb) e fez aplicação financeira deles. Marque a alternativa CORRETA quanto aos procedimentos específicos para a contabilização de remuneração das aplicações financeiras de natureza patrimonial, conforme previsto no Manual de Contabilidade Aplicado ao Setor Público. 
Alternativas
Q3407445 Contabilidade Pública
A contabilidade é fundamentada em dispositivos e terminologias próprias. Assinale a alternativa correspondente ao termo associado a arbitragem de valor, sendo uma área das finanças que analisa o processo de avaliação do valor de determinado ativo, financeiro ou real:
Alternativas
Respostas
1841: B
1842: D
1843: B
1844: A
1845: E
1846: B
1847: E
1848: C
1849: C
1850: B
1851: D
1852: A
1853: C
1854: C
1855: D
1856: B
1857: D
1858: D
1859: B
1860: C