Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.921 questões


Q3390999
Contabilidade Pública
Determinado ente da administração pública apresentou as variações patrimoniais a seguir, relativas ao último exercício
financeiro:
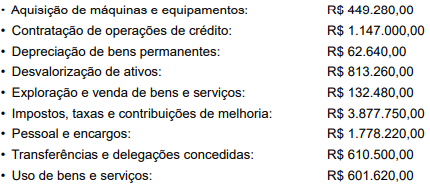
Com base nessas informações, a apuração do resultado do período, em R$, apresenta um valor superavitário de
Com base nessas informações, a apuração do resultado do período, em R$, apresenta um valor superavitário de
Q3382445
Contabilidade Pública
Em 01/06/2021, a Secretaria Municipal de Assistência Social do Município Zeta
adquiriu um veículo utilitário 0 km, incorrendo nos seguintes gastos:
Veículo – R$ 310.000,00. Custos de adaptação – R$ 90.000,00. Gastos com motorista e operadores – R$ 6.000,00 ao mês.
Considerando uma vida útil de dez anos, o método linear de depreciação e um valor residual de 40%, assinale a alternativa que apresenta corretamente o saldo da conta Depreciação Acumulada em 31/12/2021.
Veículo – R$ 310.000,00. Custos de adaptação – R$ 90.000,00. Gastos com motorista e operadores – R$ 6.000,00 ao mês.
Considerando uma vida útil de dez anos, o método linear de depreciação e um valor residual de 40%, assinale a alternativa que apresenta corretamente o saldo da conta Depreciação Acumulada em 31/12/2021.
Q3382438
Contabilidade Pública
Em consonância com as Normas de Contabilidade Aplicadas ao Setor Público, assinale
a alternativa que apresenta, no Regime Próprio de Previdência Social, o lançamento contábil de
registro da contribuição patronal a receber por competência, ou seja, pela ocorrência do fato gerador
da obrigação do ente devedor tendo como base a folha de pagamentos do mês findo, considerando a
natureza de informação patrimonial.
Ano: 2025
Banca:
HCFMB - SP
Órgão:
HC-FMB
Prova:
HCFMB - SP - 2025 - HC-FMB - Especialista Contábil |
Q3376699
Contabilidade Pública
Em determinado ente público, ao final do exercício, os saldos contábeis foram:
• Ativo Total: R$ 1.200.000
• Passivo Exigível: R$ 450.000
Com base nessas informações, o valor do Patrimônio Líquido e a situação patrimonial da entidade são, respectivamente:
• Ativo Total: R$ 1.200.000
• Passivo Exigível: R$ 450.000
Com base nessas informações, o valor do Patrimônio Líquido e a situação patrimonial da entidade são, respectivamente:
Ano: 2025
Banca:
HCFMB - SP
Órgão:
HC-FMB
Prova:
HCFMB - SP - 2025 - HC-FMB - Especialista Contábil |
Q3376698
Contabilidade Pública
Durante a análise do Balanço Patrimonial de um órgão público ao final do exercício, foram observadas as
seguintes informações:
• Disponibilidades: R$ 120.000
• Créditos a Receber: R$ 80.000
• Obrigações a Pagar: R$ 100.000
• Patrimônio Líquido: R$ 100.000
Com base nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP) e nos princípios da contabilidade patrimonial, assinale a alternativa correta:
• Disponibilidades: R$ 120.000
• Créditos a Receber: R$ 80.000
• Obrigações a Pagar: R$ 100.000
• Patrimônio Líquido: R$ 100.000
Com base nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP) e nos princípios da contabilidade patrimonial, assinale a alternativa correta:
Ano: 2025
Banca:
HCFMB - SP
Órgão:
HC-FMB
Prova:
HCFMB - SP - 2025 - HC-FMB - Especialista Contábil |
Q3376688
Contabilidade Pública
Na gestão patrimonial do setor público, os bens móveis que perdem sua identidade física durante o uso são
classificados como:
Ano: 2025
Banca:
HCFMB - SP
Órgão:
HC-FMB
Prova:
HCFMB - SP - 2025 - HC-FMB - Especialista Contábil |
Q3376682
Contabilidade Pública
De acordo com as NBC TSP, o setor público deve:
Ano: 2025
Banca:
HCFMB - SP
Órgão:
HC-FMB
Prova:
HCFMB - SP - 2025 - HC-FMB - Especialista Contábil |
Q3376679
Contabilidade Pública
De acordo com as normas internacionais de contabilidade, como devem ser reconhecidos os ativos
intangíveis no setor público?
Ano: 2025
Banca:
HCFMB - SP
Órgão:
HC-FMB
Prova:
HCFMB - SP - 2025 - HC-FMB - Especialista Contábil |
Q3376678
Contabilidade Pública
Segundo as Normas de Contabilidade Aplicadas ao Setor Público, quais são os critérios que devem ser
atendidos para o reconhecimento de uma provisão?
Q3374317
Contabilidade Pública
Sobre a redução ao valor recuperável de ativo não gerador de caixa, com base na
NBC TSP 09/2017, assinale a alternativa INCORRETA.
Q3374307
Contabilidade Pública
Em 31/01/2024, a Prefeitura Municipal de Alfa adquiriu equipamentos para utilização
em seu Setor de Manutenção de Frotas, os quais totalizaram R$ 520.000,00 (quinhentos e vinte mil
reais). Além disso, mão de obra e demais custos de instalação demandaram investimentos no
montante de R$ 28.000,00 (vinte e oito mil reais). Considerando uma vida útil de 10 anos e um valor
residual estimado em 20% (vinte por cento), assinale a alternativa que apresenta o saldo da
Depreciação Acumulada dos referidos equipamentos em 30/06/2024.
Q3373728
Contabilidade Pública
Referente à dívida ativa, conforme a Lei nº 6.830/1980 e o MCASP, analise as
assertivas abaixo e assinale a alternativa correta.
I. A inscrição do crédito em dívida ativa configura fato contábil quantitativo, pois altera o valor do patrimônio líquido do ente público. No órgão ou entidade de origem, é baixado o valor bruto do crédito a receber contra uma Variação Patrimonial Diminutiva (VPD). Já no órgão ou entidade competente para inscrição, é reconhecido um crédito de dívida ativa contra uma Variação Patrimonial Aumentativa (VPA).
II. Quanto à expectativa de realização, há a troca do crédito a receber no ativo circulante (registrado no órgão ou entidade de origem do crédito) pelo crédito de dívida ativa no ativo não circulante (registrado no órgão ou entidade competente para inscrição do crédito em dívida ativa), tendo em vista que o inadimplemento torna incerto o prazo para realização do crédito. O ajuste para perdas referente ao crédito segue o mesmo mecanismo.
III. Sem prejuízo dos privilégios especiais sobre determinados bens, que sejam previstos em lei, responde pelo pagamento da dívida ativa da Fazenda Pública a totalidade dos bens e das rendas, de qualquer origem ou natureza, do sujeito passivo, seu espólio ou sua massa, inclusive os gravados por ônus real ou cláusula de inalienabilidade ou impenhorabilidade, seja qual for a data da constituição do ônus ou da cláusula, excetuados unicamente os bens e rendas que a lei declara absolutamente impenhoráveis.
I. A inscrição do crédito em dívida ativa configura fato contábil quantitativo, pois altera o valor do patrimônio líquido do ente público. No órgão ou entidade de origem, é baixado o valor bruto do crédito a receber contra uma Variação Patrimonial Diminutiva (VPD). Já no órgão ou entidade competente para inscrição, é reconhecido um crédito de dívida ativa contra uma Variação Patrimonial Aumentativa (VPA).
II. Quanto à expectativa de realização, há a troca do crédito a receber no ativo circulante (registrado no órgão ou entidade de origem do crédito) pelo crédito de dívida ativa no ativo não circulante (registrado no órgão ou entidade competente para inscrição do crédito em dívida ativa), tendo em vista que o inadimplemento torna incerto o prazo para realização do crédito. O ajuste para perdas referente ao crédito segue o mesmo mecanismo.
III. Sem prejuízo dos privilégios especiais sobre determinados bens, que sejam previstos em lei, responde pelo pagamento da dívida ativa da Fazenda Pública a totalidade dos bens e das rendas, de qualquer origem ou natureza, do sujeito passivo, seu espólio ou sua massa, inclusive os gravados por ônus real ou cláusula de inalienabilidade ou impenhorabilidade, seja qual for a data da constituição do ônus ou da cláusula, excetuados unicamente os bens e rendas que a lei declara absolutamente impenhoráveis.
Q3373725
Contabilidade Pública
Sobre a mensuração de ativos e passivos, segundo o MCASP (2024), assinale a
alternativa INCORRETA.
Q3373395
Contabilidade Pública
Em dado período, determinado ente público apresentou
os seguintes saldos em suas contas contábeis no Plano
de Contas Aplicado ao Setor Público (PCASP):
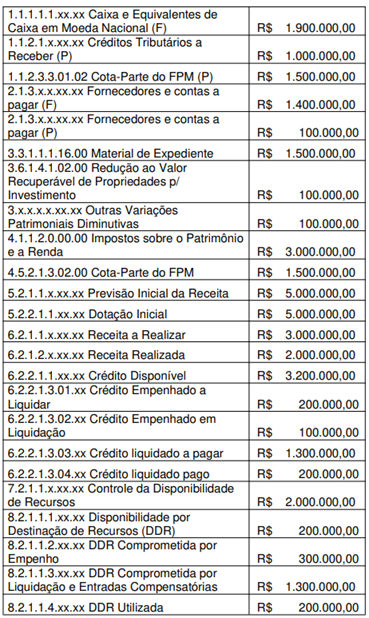
Considerando apenas as contas apresentadas, o valor do Resultado Patrimonial (conforme as NBCTSPs), o valor do Resultado Orçamentário (Lei nº 4.320/1964) e o valor do Superávit Financeiro (Lei nº 4.320/1964) foram, respectivamente,
Considerando apenas as contas apresentadas, o valor do Resultado Patrimonial (conforme as NBCTSPs), o valor do Resultado Orçamentário (Lei nº 4.320/1964) e o valor do Superávit Financeiro (Lei nº 4.320/1964) foram, respectivamente,
Q3373386
Contabilidade Pública
O município “Beta” realizou, em 2024, a aquisição de
100 computadores para seus diversos órgãos, no valor
total de R$ 400.000,00. A despesa foi empenhada,
liquidada e paga no mesmo exercício, com recursos do
orçamento de investimentos. O setor de contabilidade
deve registrar em contas de natureza patrimonial essa
operação conforme o PCASP e as NBCASP.
Assinale a alternativa que apresenta o lançamento contábil correto para essa transação.
Assinale a alternativa que apresenta o lançamento contábil correto para essa transação.
Q3373376
Contabilidade Pública
Com referência ao MCASP e o manual de
procedimentos contábeis patrimoniais do Paraná
(Decreto 8955/2018), para que um bem seja reavaliado
obrigatoriamente, qual o valor de mercado mínimo
remanescente exigido?
Q3373373
Contabilidade Pública
Com referência ao MCASP e o manual de procedimentos
contábeis patrimoniais do Paraná (Decreto 8955/2018),
analise as assertivas seguintes e assinale a alternativa
correta.
I) Classe de contas do ativo imobilizado é um agrupamento de ativos de natureza e uso semelhante.
II) Os itens da classe de contas do ativo imobilizado não são reavaliados simultaneamente.
III) A reavaliação pode ser realizada por meio da elaboração de laudo técnico por perito ou entidade especializada, ou ainda via relatório de avaliação realizado por comissão de servidores.
I) Classe de contas do ativo imobilizado é um agrupamento de ativos de natureza e uso semelhante.
II) Os itens da classe de contas do ativo imobilizado não são reavaliados simultaneamente.
III) A reavaliação pode ser realizada por meio da elaboração de laudo técnico por perito ou entidade especializada, ou ainda via relatório de avaliação realizado por comissão de servidores.
Q3373367
Contabilidade Pública
Com referência ao MCASP e o manual de procedimentos
contábeis patrimoniais do Paraná (Decreto 8955/2018),
para que um bem seja obrigatoriamente reavaliado, qual
o tempo mínimo de vida útil remanescente exigido?
Q3371684
Contabilidade Pública
Sobre as Demonstrações Contábeis Aplicadas ao Setor
Público, assinale a alternativa INCORRETA:
Q3371683
Contabilidade Pública
Para possibilitar a consolidação das contas públicas
nos diversos níveis de governo foi criado no PCASP um
mecanismo para segregação dos valores das
transações que serão incluídas e excluídas nesta
consolidação. Identifique quais transações abaixo serão
excluídas na consolidação:
I. Transações entre uma entidade que pertence ao Orçamento Fiscal e da Seguridade Social de um ente público e uma entidade privada;
II. Alterações patrimoniais dentro de uma mesma entidade, como por exemplo a depreciação;
III. Doações de bens de um ente a outro.
IV. Transações entre uma entidade que pertence ao Orçamento Fiscal e da Seguridade Social de um ente público e uma entidade que não pertença a nenhum Orçamento Fiscal e da Seguridade Social, porém seja obrigada a utilizar o PCASP, como exemplo os conselhos profissionais.
I. Transações entre uma entidade que pertence ao Orçamento Fiscal e da Seguridade Social de um ente público e uma entidade privada;
II. Alterações patrimoniais dentro de uma mesma entidade, como por exemplo a depreciação;
III. Doações de bens de um ente a outro.
IV. Transações entre uma entidade que pertence ao Orçamento Fiscal e da Seguridade Social de um ente público e uma entidade que não pertença a nenhum Orçamento Fiscal e da Seguridade Social, porém seja obrigada a utilizar o PCASP, como exemplo os conselhos profissionais.

 Conheça nossos planos