Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.490 questões


Ano: 2022
Banca:
IBFC
Órgão:
Câmara Municipal de Itatiba - SP
Prova:
IBFC - 2022 - Câmara Municipal de Itatiba - SP - Assistente Financeiro |
Q2190948
Contabilidade Pública
A Lei nº 4.320 / 64 estatui sobre as normas
gerais para a elaboração e controle dos
orçamentos e balanços da União, dos Estados,
dos Municípios e do Distrito Federal. Analise as
afirmativas abaixo.
I. A lei do orçamento deve conter a discriminação da receita e despesa de forma a evidenciar a política econômica- financeira e o programa de trabalho do Governo.
II. Todas as receitas e despesas constarão da lei do orçamento pelos seus totais, vedadas quaisquer deduções.
III. A lei de orçamento compreenderá todas as receitas, exceto as operações de crédito autorizadas em lei.
IV. Deve integrar a lei do orçamento um sumário geral da receita por funções e da despesa por fontes do Governo.
Estão corretas as afirmativas:
I. A lei do orçamento deve conter a discriminação da receita e despesa de forma a evidenciar a política econômica- financeira e o programa de trabalho do Governo.
II. Todas as receitas e despesas constarão da lei do orçamento pelos seus totais, vedadas quaisquer deduções.
III. A lei de orçamento compreenderá todas as receitas, exceto as operações de crédito autorizadas em lei.
IV. Deve integrar a lei do orçamento um sumário geral da receita por funções e da despesa por fontes do Governo.
Estão corretas as afirmativas:
Ano: 2022
Banca:
IBFC
Órgão:
Câmara Municipal de Itatiba - SP
Prova:
IBFC - 2022 - Câmara Municipal de Itatiba - SP - Assistente Financeiro |
Q2190947
Contabilidade Pública
A Lei nº 4.320 / 64 em seu artigo 40 diz que
créditos adicionais são autorizações de despesa
não computadas ou insuficientemente dotadas na
Lei de Orçamento. Analise as afirmativas abaixo e
dê valores Verdadeiro (V) ou Falso (F).
( ) Os créditos adicionais classificam se em suplementares, especiais e extraordinários.
( ) Os créditos especiais são os destinados a reforço de dotação orçamentária.
( ) Os créditos extraordinários são os destinados às despesas urgentes e imprevistas, em caso de guerra, ou calamidade pública.
( ) Os créditos suplementares e especiais são autorizados por lei e abertos por decreto do executivo.
( ) Os créditos adicionais terão sempre vigência de dois exercícios financeiros, a partir do exercício em que forem abertos.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
( ) Os créditos adicionais classificam se em suplementares, especiais e extraordinários.
( ) Os créditos especiais são os destinados a reforço de dotação orçamentária.
( ) Os créditos extraordinários são os destinados às despesas urgentes e imprevistas, em caso de guerra, ou calamidade pública.
( ) Os créditos suplementares e especiais são autorizados por lei e abertos por decreto do executivo.
( ) Os créditos adicionais terão sempre vigência de dois exercícios financeiros, a partir do exercício em que forem abertos.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Q2188107
Contabilidade Pública
A evidenciação de renúncia de receitas poderá ser efetuada de diversas maneiras, sendo contabilizada somente nos
casos em que seja possível mensurar um valor confiável.
Ressalta-se que, sob o ponto de vista patrimonial, havendo renúncia de receitas após o registro do ativo pelo regime de competência, deve haver a baixa patrimonial pelos valores renunciados.
Nesse caso, admita-se, por hipótese, um município que, ao diminuir a alíquota do IPTU, causou uma redução de 20% na sua receita arrecadada. Nessa situação, no reconhecimento do fato gerador, a contabilização será:
Dados adicionais: Registro, no município, da renúncia de receita no momento da arrecadação. Valor arrecadado: R$ 8.000.
Ressalta-se que, sob o ponto de vista patrimonial, havendo renúncia de receitas após o registro do ativo pelo regime de competência, deve haver a baixa patrimonial pelos valores renunciados.
Nesse caso, admita-se, por hipótese, um município que, ao diminuir a alíquota do IPTU, causou uma redução de 20% na sua receita arrecadada. Nessa situação, no reconhecimento do fato gerador, a contabilização será:
Dados adicionais: Registro, no município, da renúncia de receita no momento da arrecadação. Valor arrecadado: R$ 8.000.
Q2188102
Contabilidade Pública
O princípio orçamentário estipulado no caput do art. 2º
da Lei nº
4.320/64, que delimita o exercício financeiro
orçamentário, também presente no art. 34 da mesma Lei,
em que determina que o exercício financeiro coincidirá
com o ano civil, ou seja, de 1º
de janeiro a 31 de dezembro de cada ano, é o princípio da
Q2188101
Contabilidade Pública
A Lei nº
4.320/64 determina que a Lei de Orçamentos
compreenderá todas as receitas, inclusive as de operações de crédito autorizadas em lei. Para fins contábeis,
quanto ao impacto na situação patrimonial líquida, a
receita pode ser “efetiva” ou “não-efetiva”. Entende-se
por Receita Orçamentária efetiva aquela em que os
ingressos de disponibilidades de recursos
Q2187990
Contabilidade Pública
Assinale a alternativa que relaciona corretamente a
despesa pública à sua classificação, segundo a Lei
nº
4.320/1964.
Ano: 2022
Banca:
FGV
Órgão:
Prefeitura de Manaus - AM
Prova:
FGV - 2022 - Prefeitura de Manaus - AM - Contador |
Q2186435
Contabilidade Pública
Em relação à classificação da despesa, de acordo com a Lei nº
4.320/64, é correto afirmar que
Ano: 2022
Banca:
FGV
Órgão:
Prefeitura de Manaus - AM
Prova:
FGV - 2022 - Prefeitura de Manaus - AM - Contador |
Q2186432
Contabilidade Pública
De acordo com a NBC TSP Estrutura Conceitual– Estrutura
Conceitual para Elaboração e Divulgação de Informação Contábil
de Propósito Geral pelas Entidades do Setor Público, as decisões
sobre a organização da informação no Relatório Contábil de
Propósito Geral das Entidades do Setor Público (RCPG) levam em
consideração questões sobre os relacionamentos entre a
informação.
Nesse sentido, assinale a opção que indica o tipo de
relacionamento caracterizado como similaridade.
Ano: 2022
Banca:
VUNESP
Órgão:
Câmara de Campo Limpo Paulista - SP
Prova:
VUNESP - 2022 - Câmara de Campo Limpo Paulista - SP - Analista de Licitação |
Q2118332
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, créditos adicionais
especiais são aqueles destinados a
Ano: 2022
Banca:
VUNESP
Órgão:
Prodesan - SP
Prova:
VUNESP - 2022 - Prodesan - SP - Administrador Pleno |
Q2118287
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicado ao
Setor Público (MCASP), demonstra a evolução (aumento
ou redução) do patrimônio líquido da entidade durante
um período
Ano: 2022
Banca:
RBO
Órgão:
Prefeitura de Belo Horizonte - MG
Prova:
RBO - 2022 - Prefeitura de Belo Horizonte - MG - Auditor Fiscal de Tributos Municipais |
Q2117499
Contabilidade Pública
A contabilização e, portanto, o controle dos valores
planejados e executados (receitas e despesas) do setor
público é conduzida a partir notadamente das orientações
de(a):
I. Lei das SAs. II. Normas determinadas pelo Banco Central do Brasil e Banco do Brasil. III. Lei 4.320/64. IV. Detalhamento proposto na CF/1988. V. LRF (Lei de Responsabilidade Fiscal).
Está(ão) correta(s) apenas
I. Lei das SAs. II. Normas determinadas pelo Banco Central do Brasil e Banco do Brasil. III. Lei 4.320/64. IV. Detalhamento proposto na CF/1988. V. LRF (Lei de Responsabilidade Fiscal).
Está(ão) correta(s) apenas
Ano: 2022
Banca:
RBO
Órgão:
Prefeitura de Belo Horizonte - MG
Prova:
RBO - 2022 - Prefeitura de Belo Horizonte - MG - Auditor Fiscal de Tributos Municipais |
Q2117495
Contabilidade Pública
Além da própria CF/1988, os administradores públicos
devem cumprir os preceitos da Lei 4.320/64, considerando
que
I. essa legislação contempla as normas de direito financeiro, em vigor no país para os entes do setor público.
II. ela cobre os aspectos relacionados como a liberação e o controle orçamentário dos entes do setor público.
III. substitui as normas de contabilidade pública, válidas para os diferentes níveis de governo.
IV. garante uma gestão fiscal isenta de erros.
Está(ão) correta(s) apenas
I. essa legislação contempla as normas de direito financeiro, em vigor no país para os entes do setor público.
II. ela cobre os aspectos relacionados como a liberação e o controle orçamentário dos entes do setor público.
III. substitui as normas de contabilidade pública, válidas para os diferentes níveis de governo.
IV. garante uma gestão fiscal isenta de erros.
Está(ão) correta(s) apenas
Ano: 2022
Banca:
VUNESP
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
VUNESP - 2022 - Prefeitura de São José dos Campos - SP - Analista Previdenciário - Contabilidade |
Q2116709
Contabilidade Pública
Conforme previsto nas normas brasileiras de contabilidade aplicada ao setor público e descrito no Manual de
Contabilidade aplicado ao setor público, caso o valor
contábil de um ativo intangível aumente em virtude de
reavaliação, esse aumento deverá ser reconhecido em
contrapartida de:
Ano: 2022
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2022 - TRT - 5ª Região (BA) - Analista Judiciário - Área Administrativa |
Q2110886
Contabilidade Pública
As informações a seguir são referentes à aquisição e à utilização de um lote de produtos de higienização para limpeza de estofados e tapetes por um ente público estadual:
- 12/01/2022: empenho da despesa pelo valor de R$ 1.460,00 para a aquisição do lote de produtos. - 26/01/2022: entrega do lote de produtos pelo fornecedor. - 27/01/2022: liquidação da despesa pelo valor total da nota de empenho emitida em 12/01/2022. - 15/02/2022: pagamento da despesa pelo valor total da nota de empenho emitida em 12/01/2022. - 30/03/2022: utilização do lote de produtos de higienização para a limpeza de estofados e tapetes pertencentes ao ente público estadual.
Com base nessas informações, uma despesa orçamentária de acordo com a Lei nº 4.320/1964 e uma variação patrimonial diminutiva de acordo com o regime de competência ocorreram, respectivamente, em
- 12/01/2022: empenho da despesa pelo valor de R$ 1.460,00 para a aquisição do lote de produtos. - 26/01/2022: entrega do lote de produtos pelo fornecedor. - 27/01/2022: liquidação da despesa pelo valor total da nota de empenho emitida em 12/01/2022. - 15/02/2022: pagamento da despesa pelo valor total da nota de empenho emitida em 12/01/2022. - 30/03/2022: utilização do lote de produtos de higienização para a limpeza de estofados e tapetes pertencentes ao ente público estadual.
Com base nessas informações, uma despesa orçamentária de acordo com a Lei nº 4.320/1964 e uma variação patrimonial diminutiva de acordo com o regime de competência ocorreram, respectivamente, em
Ano: 2022
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2022 - TCE-GO - Analista de Controle Externo Especialidade Controle Externo |
Q2109752
Contabilidade Pública
Na execução da despesa orçamentária, de acordo com o Manual de Contabilidade Aplicada ao Setor Público,
Ano: 2022
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2022 - TCE-GO - Analista de Controle Externo Especialidade Controle Externo |
Q2109750
Contabilidade Pública
Considere as afirmativas que versam sobre o demonstrativo denominado Origem e Aplicação dos Recursos Obtidos com a
Alienação de Ativos de um ente público estadual.
I. O demonstrativo deve conter informações sobre os recursos orçamentários arrecadados classificados na origem Receita Patrimonial, como aqueles decorrentes de participações societárias e da exploração de bens mobiliários, imobiliários e intangíveis.
II. As despesas executadas apresentadas no demonstrativo são discriminadas em Despesas de Capital e Despesas Correntes do Regime Próprio de Previdência dos Servidores.
III. O quadro das despesas executadas apresentado no demonstrativo identifica os valores das despesas pagas, custeadas com recursos orçamentários arrecadados classificados na origem Receita Patrimonial.
De acordo com o Manual de Demonstrativos Fiscais, está correto o que se afirma em
I. O demonstrativo deve conter informações sobre os recursos orçamentários arrecadados classificados na origem Receita Patrimonial, como aqueles decorrentes de participações societárias e da exploração de bens mobiliários, imobiliários e intangíveis.
II. As despesas executadas apresentadas no demonstrativo são discriminadas em Despesas de Capital e Despesas Correntes do Regime Próprio de Previdência dos Servidores.
III. O quadro das despesas executadas apresentado no demonstrativo identifica os valores das despesas pagas, custeadas com recursos orçamentários arrecadados classificados na origem Receita Patrimonial.
De acordo com o Manual de Demonstrativos Fiscais, está correto o que se afirma em
Ano: 2022
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2022 - TCE-GO - Analista de Controle Externo Especialidade Controle Externo |
Q2109748
Contabilidade Pública
A obtenção de uma operação de crédito por antecipação de receita orçamentária, de acordo com o Manual de Contabilidade
Aplicada ao Setor Público e a Lei nº
4.320/1964, dá origem a
Ano: 2022
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2022 - TCE-GO - Analista de Controle Externo Especialidade Controle Externo |
Q2109747
Contabilidade Pública
As informações a seguir se referem a um adiantamento de valor concedido a um servidor de uma entidade pública.
21/12/2021: empenho da despesa no valor de R$ 200,00.
22/12/2021: liquidação da despesa pelo valor total do empenho e reconhecimento do adiantamento concedido no ativo circulante da entidade.
23/12/2021: pagamento da despesa pelo valor total do empenho.
11/01/2022: devolução do valor total recebido pelo servidor, em decorrência da não utilização do adiantamento recebido.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a referida entidade efetuou o registro contábil de
21/12/2021: empenho da despesa no valor de R$ 200,00.
22/12/2021: liquidação da despesa pelo valor total do empenho e reconhecimento do adiantamento concedido no ativo circulante da entidade.
23/12/2021: pagamento da despesa pelo valor total do empenho.
11/01/2022: devolução do valor total recebido pelo servidor, em decorrência da não utilização do adiantamento recebido.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a referida entidade efetuou o registro contábil de
Ano: 2022
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2022 - TCE-GO - Analista de Controle Externo Especialidade Controle Externo |
Q2109745
Contabilidade Pública
Foi constatado, em 01/08/2022, que a Lei Orçamentária Anual (LOA) de um ente público não fixava dotação orçamentária
destinada para a contratação de despesa corrente com Serviços de Tecnologia da Informação e Comunicação − Pessoa
Jurídica. O gestor responsável constatou que, até essa data, a referida LOA não tinha sido alterada em decorrência de abertura
de créditos adicionais. Sendo assim, ele decidiu abrir crédito especial e, para isso, uma das possíveis fontes de recursos, desde
que não comprometidos e de acordo com a Lei nº 4.320/1964, foi
Ano: 2022
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2022 - TCE-GO - Analista de Controle Externo Especialidade Controle Externo |
Q2109743
Contabilidade Pública
O quadro a seguir apresenta informações sobre a execução orçamentária da despesa, referente ao exercício financeiro de 2021,
de um Tribunal de Contas. Os valores estão expressos em reais.
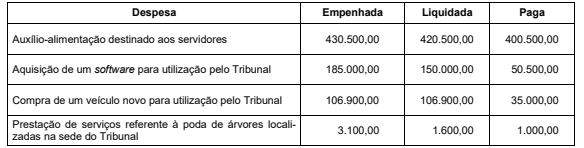
Com base nessas informações e de acordo com o Manual de Contabilidade Aplicada ao Setor Público, o valor inscrito em restos a pagar não processados em 31/12/2021 em decorrência da execução orçamentária das Despesas de Capital foi, em reais,
Com base nessas informações e de acordo com o Manual de Contabilidade Aplicada ao Setor Público, o valor inscrito em restos a pagar não processados em 31/12/2021 em decorrência da execução orçamentária das Despesas de Capital foi, em reais,

 Conheça nossos planos