Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.490 questões


É vedado ao Chefe do Executivo contrair obrigação de despesa que não possa ser cumprida integralmente, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito, nos dois últimos
Se não receber a proposta orçamentária no prazo fixado nas Constituições ou nas Leis Orgânicas dos Municípios, o Poder Legislativo considerará como proposta
Em relação às Demonstrações Contábeis Aplicadas ao Setor Público, julgue as afirmativas que seguem:
I. Em atendimento ao artigo 105 da Lei Federal nº 4.320/1964, um dos quadros que compõem o Balanço Patrimonial consiste em apresentar a segregação dos valores correspondentes a ativos e passivos financeiros dos ativos e passivos permanentes.
II. A Demonstração das Variações Patrimoniais elaborada no setor público tem atribuição similar à Demonstração do Resultado do Exercício elaborada no setor privado, pois ambas apuram o resultado patrimonial do período. Entretanto, a motivação para apuração do referido resultado não é a mesma nos dois casos. Enquanto no setor privado busca-se aferir o lucro/prejuízo líquido como medida de desempenho da entidade, no setor público o objetivo é averiguar, de forma quantitativa, o impacto dos serviços públicos disponibilizados aos cidadãos nos elementos patrimoniais.
III. A obrigatoriedade de elaboração e divulgação da Demonstração dos Fluxos de Caixa pelas Sociedades por Ações, com exceção das companhias fechadas com patrimônio líquido inferior a R$ 2.000.000,00 na data do balanço patrimonial, teve início com o advento da Lei Federal nº 11.638/2007, que a acrescentou no rol das demais demonstrações financeiras já exigíveis. Por outro lado, no âmbito das entidades públicas, não existe a obrigatoriedade de elaboração e divulgação do referido demonstrativo.
IV. A obrigatoriedade de elaboração e divulgação da Demonstração dos Fluxos de Caixa pelas Sociedades por Ações, com exceção das companhias fechadas com patrimônio líquido inferior a R$ 2.000.000,00 na data do balanço patrimonial, teve início com o advento da Lei Federal nº 11.638/2007, que a acrescentou no rol das demais demonstrações financeiras já exigíveis. Por outro lado, no âmbito das entidades públicas, não existe a obrigatoriedade de elaboração e divulgação do referido demonstrativo.
Estão CORRETAS:
A fim de possibilitar a consolidação das contas públicas nos diversos níveis de governo [...] foi criado no Plano de Contas Aplicado ao Setor Público (PCASP) um mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação. Este mecanismo consiste na utilização do 5º nível (Subtítulo) das classes 1, 2, 3 e 4 do PCASP [...] para identificar os saldos recíprocos.
Considere uma situação em que um determinado campus do Instituto Federal do Espírito Santo (Ifes), um ente federal, proceda à liquidação da despesa referente à vistoria e renovação do alvará de competência do Corpo de Bombeiros Militar do Espírito Santo (CBMES), um ente estadual, conforme o seguinte lançamento de natureza patrimonial:
Débito: 3.7.1.2.__.01.00 Crédito: 2.1.4.2.__.14.02
pode-se afirmar que o dígito que preenche de forma CORRETA o 5º nível (Subtítulo) no caso apresentado, tanto na conta debitada, quanto na conta creditada, é:
Em 01/03/X1, os seguintes itens (ativo imobilizado) foram recebidos pela Coordenadoria de Patrimônio do novo campus:
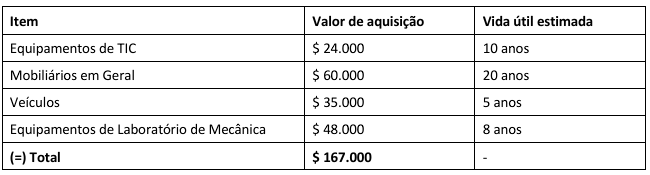
Os itens citados na tabela foram instalados e colocados em uso imediatamente, com exceção dos “Equipamentos de Laboratório de Mecânica”, que serão instalados e colocados em uso em maio de X1. Além disso, há a previsão de valor residual de $ 5.000 para os “Veículos”, sendo que não há a previsão de valor residual para os demais itens. A próxima aquisição de itens de ativo imobilizado está prevista para junho de X1.
Com o registro da depreciação do ativo imobilizado da competência de abril de X1 (método linear), nos termos da NBC TSP 07, o Plano de Contas Aplicado ao Setor Público (PCASP) será impactado da seguinte forma:
Preenchem as lacunas, respectivamente, de forma CORRETA:
Assinale a alternativa CORRETA sobre dívida ativa:
Assinale a alternativa correta com relação aos termos de custos aplicados ao setor público, conforme Normas Brasileiras de Contabilidade NBC T 16.11.
Toda ação do Governo está estruturada em programas orientados para a realização dos objetivos estratégicos definidos no Plano Plurianual (PPA) para o período de quatro anos. Conforme estabelecido no Art. 3º da Portaria MOG nº 42/1999, a União, os Estados, o Distrito Federal e os Municípios estabelecerão, em atos próprios, suas estruturas de programas, códigos e identificação, respeitados os conceitos e determinações nela contidos. De acordo com o MCASP 2022, qual é o instrumento de organização da atuação governamental que articula um conjunto de ações que concorrem para a concretização de um objetivo comum preestabelecido, visando à solução de um problema ou ao atendimento de determinada necessidade ou demanda da sociedade?
A classificação da despesa orçamentária, segundo a sua natureza, compõe-se de: a. Categoria Econômica; b. Grupo de Natureza da Despesa e c. Elemento de Despesa. De acordo com o Art. 5º da Portaria Conjunta STN/SOF nº 163/2001, a estrutura da natureza da despesa a ser observada na execução orçamentária de todas as esferas de governo será “c.g.mm.ee.dd”. Assinale a alternativa INCORRETA de acordo com a legislação mencionada.

 Conheça nossos planos