Questões de Concurso Sobre normas e legislações de contabilidade pública em contabilidade pública

Foram encontradas 6.489 questões

Q2578514 Contabilidade Pública

A Lei nº 4.320/1964 — Normas Gerais de Direito Financeiro, em seu Título V, dispõe sobre os Créditos Adicionais. A respeito do assunto, assinalar a alternativa CORRETA:

Alternativas
Ano: 2024 Banca: FUNDATEC Órgão: SIMAE - SC Prova: FUNDATEC - 2024 - SIMAE - SC - Contador |
Q2576526 Contabilidade Pública
Segundo o MCASP, as informações de natureza orçamentária que apresentam os “Controles da Aprovação do Planejamento e Orçamento” são registradas na Classe:
Alternativas
Ano: 2024 Banca: FUNDATEC Órgão: SIMAE - SC Prova: FUNDATEC - 2024 - SIMAE - SC - Contador |
Q2576525 Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP), a respeito das provisões, assinale a alternativa INCORRETA.
Alternativas
Q2575769 Contabilidade Pública
A edição 9 do Manual de Contabilidade Aplicada ao Setor Público (MCASP) define como restos a pagar todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas até 31 de dezembro do exercício financeiro vigente.
Sobre esse tema, assinale com V as afirmativas verdadeiras e com F as falsas.

(    ) A despesa orçamentária inscrita em restos a pagar não observa totalmente os estágios da execução da despesa orçamentária (empenho, liquidação e pagamento) previstos na Lei nº 4.320/1964.
(    ) A inscrição de restos a pagar deve observar as disponibilidades financeiras e condições da legislação pertinente, de modo a prevenir riscos e corrigir desvios capazes de afetar o equilíbrio das contas públicas, conforme estabelecido na Lei de Responsabilidade Fiscal (LRF).
(    ) As despesas inscritas em restos a pagar, processadas ou não, serão pagas em exercícios seguintes, desde que liquidadas.
(    ) Serão inscritas em restos a pagar não processados as despesas liquidadas e não pagas no exercício financeiro, ou seja, aquelas em que o serviço, a obra ou o material contratado tenha sido prestado ou entregue e aceito pelo contratante, nos termos do artigo 63 da Lei nº 4.320/1964.

Assinale a sequência correta.
Alternativas
Q2572658 Contabilidade Pública
Conforme o MCASP (2021), “a autorização legislativa para a realização da despesa constitui crédito orçamentário, que poderá ser inicial ou adicional. Por crédito orçamentário inicial, entende-se aquele aprovado pela Lei Orçamentária Anual, constante dos orçamentos fiscal, da seguridade social e de investimento das empresas estatais não dependentes. [...] O orçamento anual pode ser alterado por meio de créditos adicionais. Por crédito adicional, entendem-se as autorizações de despesas não computadas ou insuficientemente dotadas na Lei Orçamentária”. Conforme o Art. 41 da Lei nº 4.320/1964, os créditos adicionais são classificados em:
Alternativas
Q2572653 Contabilidade Pública
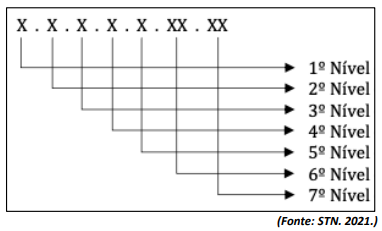
Segundo o Manual de Contabilidade Aplicada ao Setor Público (MCASP), em sua 9ª Edição, “plano de contas é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários”. O Plano de Contas Aplicado ao Setor Público (PCASP) utiliza contas com a estrutura apresentada a seguir:

Q45.png (382×231)


Os dígitos que compõem os 3º e 4º níveis representam, respectivamente:
Alternativas
Q2572652 Contabilidade Pública
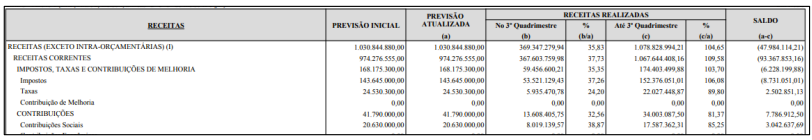
A imagem é um recorte de uma das demonstrações publicadas pelo Município de Pouso Alegre no ano de 2023:

Q44.png (812×140)

(Disponível em: https://pousoalegre.atende.net/transparencia. Acesso em: 04/02/2024.)

Essa demonstração está de acordo com a estrutura definida no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e corresponde
Alternativas
Q2571777 Contabilidade Pública
De acordo com o MCASP (2023), o montante total, apurado sem duplicidade, das obrigações financeiras, inclusive as decorrentes de emissão de títulos do ente da Federação, assumidas em virtude de leis, contratos, convênios ou tratados e da realização de operações de crédito para amortização em prazo superior a doze meses, dos precatórios judiciais emitidos a partir de 5 de maio de 2000 e não pagos durante a execução do orçamento em que houverem sido incluídos, e das operações de crédito, que, embora de prazo inferior a doze meses, tenham constado como receitas no orçamento, é considerado dívida:
Alternativas
Q2571776 Contabilidade Pública
De acordo com o MCASP (2023), as despesas liquidadas e não pagas no exercício financeiro, ou seja, aquelas em que o serviço, a obra ou o material contratado tenha sido prestado ou entregue e aceito pelo contratante, nos termos do Art. 63, da Lei nº 4.320/1964, serão inscritas em:
Alternativas
Q2571775 Contabilidade Pública
Conforme o MCASP (2023), assinale a alternativa que apresenta alguns critérios que servem para distinguir o material de consumo do material permanente.
Alternativas
Q2571773 Contabilidade Pública
De acordo com o MCASP (2023), cada ente da federação deve regulamentar o seu regime de adiantamento, observando as peculiaridades de seu sistema de controle interno, de forma garantir a correta aplicação do dinheiro público. O suprimento de fundos deve ser utilizado nos seguintes casos, EXCETO:
Alternativas
Q2571772 Contabilidade Pública

De acordo com o MCASP (2023), em relação ao conceito da Contribuição para Entidades Privadas de Serviço Social e de Formação Profissional, analise as afirmativas a seguir.


I. Se caracteriza por atender a determinadas categorias profissionais ou econômicas e transita pelo Orçamento da União.

II. São contribuições destinadas ao custeio das organizações de interesse de grupos profissionais.

III. Visam o custeio dos serviços sociais autônomos prestados no interesse das categorias, como SESI, SESC e SENAI.

IV. A Contribuição confederativa possui natureza de tributo. É instituída por lei e, portanto, compulsória.


Está INCORRETO o que se afirma apenas em

Alternativas
Q2571057 Contabilidade Pública
Sobre os créditos adicionais, segundo a Lei nº 4.320/1964 – Normas Gerais do Direito Financeiro, assinalar a alternativa que preenche as lacunas abaixo CORRETAMENTE.
Os créditos suplementares e ________ serão autorizados por lei e abertos por _________________. 
Alternativas
Q2571045 Contabilidade Pública
De acordo com o disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP), deverão ser inscritos em restos a pagar não processados alguns tipos de despesas. São elas: 
Alternativas
Q2570814 Contabilidade Pública
Em uma entidade do setor público, pode ser caracterizada como mudança de política contábil, a mudança relacionada à alteração de 
Alternativas
Q2570797 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), a localização da informação nas demonstrações contábeis contribui para representar um panorama financeiro mais abrangente da entidade.
Para as demonstrações contábeis, a informação exposta e as evidenciações podem ser encontradas, respectivamente,

Alternativas
Q2570621 Contabilidade Pública
Nos termos em que dispõe a Lei nº 4.320/1964, na hipótese de que um município objetive cobrir o déficit de certa empresa pública, mediante dotação expressamente incluída na despesa corrente de seu orçamento, deverá fazê-lo por meio de
Alternativas
Q2569253 Contabilidade Pública
“É o instrumento de unificação da prestação das informações referentes à escrituração das obrigações fiscais, previdenciárias e trabalhistas e tem por finalidade padronizar sua transmissão, validação, armazenamento e distribuição, constituindo ambiente nacional composto por: I – escrituração digital, contendo informações fiscais, previdenciárias e trabalhistas; II – aplicação para preenchimento, geração, transmissão, recepção, validação e distribuição da escrituração; e III – repositório nacional, contendo o armazenamento da escrituração.” Com base no conceito apresentado, assinale a alternativa correta. 
Alternativas
Q2569251 Contabilidade Pública
A contabilidade possui dois ramos: a contabilidade pública, regida pela Lei nº 4.320/1964 e demais legislações correlatas, e a contabilidade societária, regida pela Lei nº 6.404/1976. Segundo o Manual de Contabilidade Aplicada ao Setor Público (MCASP) o objeto da contabilidade pública é:
Alternativas
Q2568576 Contabilidade Pública
O Balanço Patrimonial é uma peça fundamental da contabilidade pública, exigida pelo ordenamento jurídico brasileiro, especificamente pela Lei nº 4.320/1964. Esta demonstração contábil tem como principal objetivo apresentar a posição financeira e patrimonial da entidade pública em um dado momento, fornecendo uma visão detalhada dos órgãos públicos. O Balanço Patrimonial deve ser elaborado com rigor técnico e metodológico, seguindo os princípios da contabilidade pública para assegurar a precisão e a fidedignidade das informações. Considerando o Balanço Patrimonial e a avaliação de seus elementos, de acordo com a Lei nº 4.320/1964, assinale a alternativa correta.
Alternativas
Respostas
2701: D
2702: E
2703: D
2704: A
2705: D
2706: B
2707: B
2708: A
2709: B
2710: C
2711: A
2712: B
2713: A
2714: A
2715: A
2716: C
2717: D
2718: A
2719: A
2720: A