Questões de Concurso Sobre lançamento e registro contábil em contabilidade pública

Foram encontradas 1.052 questões

Q1805824 Contabilidade Pública

Um edifício pertencente a uma entidade do setor público foi danificado por um incêndio. Após esse acontecimento, a entidade apresentou as seguintes informações:


CONTA VALOR (R$)

Valor contábil do edifício 1.000,00

Valor justo líquido de despesas de venda do edifício 800,00

Valor em uso do edifício 900,00


Com base nessas informações e considerando o disposto na NBC TSP 09 – Redução ao valor recuperável de ativo não gerador de caixa, assinale a alternativa que descreve o registro contábil, pela informação de natureza patrimonial, do ajuste ao valor recuperável do edifício.

Alternativas
Q1805207 Contabilidade Pública
Em 30/11/2020, foi concedido a um servidor lotado na Secretaria Municipal de Educação, para realização de despesas de pequeno vulto, um Suprimento de Fundos, no valor de R$ 5.000,00. Posteriormente, em 11/01/2021, o suprido devolveu a parcela de R$ 1.200,00, não aplicada, do valor recebido anteriormente. A contabilidade da prefeitura, cumprindo as normas de escrituração, efetuou na data da devolução o devido registro da transação. Desconsiderando o lançamento do valor, o lançamento contábil efetuado que NÃO é pertinente ao fato contábil é:
Legendas: D – lançamento a débito; C – lançamento a crédito; DDR – Disponibilidade por Destinação de Recursos
Alternativas
Q1805195 Contabilidade Pública
A LOA de um município aloca a cada uma das secretarias da prefeitura suas respectivas dotações orçamentárias. A Secretaria de Saúde, posteriormente, transferiu para um hospital municipal parcela de créditos orçamentários para que fossem efetuadas as despesas necessárias à assistência médica aos munícipes, como também aquelas destinadas à manutenção do hospital. A Secretaria de Saúde, na data da transferência desse crédito, realizou em cumprimento às normas contábeis o seguinte lançamento (4º nível de desdobramento):
Legenda: D - lançamento a débito; C - lançamento a crédito 
Alternativas
Q1805180 Contabilidade Pública
Em 21/09/2020, uma secretaria municipal realizou o estágio da liquidação pelo recebimento de material de consumo para distribuição, vinculado a um contrato. Independentemente da natureza da informação, o lançamento efetuado pela contabilidade que NÃO se aplica à transação efetuada, na data indicada, é: Sendo D – lançamento a débito e C – lançamento a crédito.
Alternativas
Ano: 2021 Banca: UFMT Órgão: UFMT Prova: UFMT - 2021 - UFMT - Contador |
Q1801725 Contabilidade Pública

INSTRUÇÃO: Para responder à questão, analise as informações abaixo que se referem ao registro contábil de Suprimentos de Fundos (Regime de Adiantamento), no momento da liquidação e reconhecimento do direito.

Em Contas com informações de Naturezas Típicas de Controle, qual é o lançamento correto?
Alternativas
Ano: 2021 Banca: UFMT Órgão: UFMT Prova: UFMT - 2021 - UFMT - Contador |
Q1801724 Contabilidade Pública

INSTRUÇÃO: Para responder à questão, analise as informações abaixo que se referem ao registro contábil de Suprimentos de Fundos (Regime de Adiantamento), no momento da liquidação e reconhecimento do direito.

Em Contas com informações de Naturezas Patrimoniais, qual é o lançamento correto?
Alternativas
Ano: 2021 Banca: UFMT Órgão: UFMT Prova: UFMT - 2021 - UFMT - Contador |
Q1801723 Contabilidade Pública

INSTRUÇÃO: Para responder à questão, analise as informações abaixo que se referem ao registro contábil de Suprimentos de Fundos (Regime de Adiantamento), no momento da liquidação e reconhecimento do direito.

Em Contas com informações de Natureza Orçamentária, qual é o lançamento correto?
Alternativas
Ano: 2021 Banca: UFMT Órgão: UFMT Prova: UFMT - 2021 - UFMT - Contador |
Q1801720 Contabilidade Pública
Para que um ente público realize o lançamento do pagamento de Serviços da Dívida a Pagar, deverá
Alternativas
Q1797508 Contabilidade Pública
O registro patrimonial da contratação de uma operação de crédito por uma entidade pública implica um lançamento:
Alternativas
Q1794333 Contabilidade Pública

Acerca da contabilização dos principais fatos contábeis, de balancete e de demonstração contábeis, julgue o item.


As demonstrações contábeis aplicadas ao Setor Público  compreendem  os  balanços  orçamentário,  financeiro  e  patrimonial,  das  demonstrações  das  variações  patrimoniais, das origens e das aplicações de recursos e  das mutações do patrimônio líquido e notas explicativas.

Alternativas
Q1794332 Contabilidade Pública

Acerca da contabilização dos principais fatos contábeis, de balancete e de demonstração contábeis, julgue o item.


Os lançamentos contábeis padronizados fecham‐se dentro de uma mesma natureza de informação, isto é, orçamentária, patrimonial e de controle. Isso corresponde a padrões conformes às contas da partida dobrada nos lançamentos de primeira fórmula.

Alternativas
Q1794328 Contabilidade Pública

Acerca da contabilização dos principais fatos contábeis, de balancete e de demonstração contábeis, julgue o item.


O lançamento

D – Receita a Realizar

C – Receita Realizada


é comum a duas sequências de operações, quais sejam: arrecadação de crédito tributário anteriormente constituído e contratação de operação de crédito de curto prazo.

Alternativas
Q1783203 Contabilidade Pública

No que se refere à contabilização dos principais fatos contábeis e a balancete, julgue o item.


Quando o fato gerador da obrigação patrimonial ocorre depois do empenho e antes da liquidação, o lançamento, na liquidação, será:


D – Crédito Empenhado em Liquidação; e

C – Crédito Empenhado Liquidado a Pagar.
Alternativas
Q1772603 Contabilidade Pública
Dentre os lançamentos contábeis abaixo realizados por uma determinada unidade orçamentária, aquele que é considerado incompatível com as normas e técnica de escrituração, aplicadas ao setor público é: (Legenda: D – lançamento a débito; C – lançamento a crédito)
Alternativas
Q1767477 Contabilidade Pública
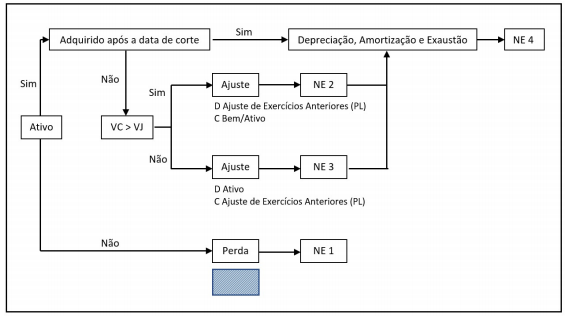
A Administração Pública, de uma forma geral, não aplicava os critérios de reconhecimento e mensuração dos ativos imobilizado e intangível, conforme descrito no MCASP. Dessa forma, a introdução de uma data de corte faz-se necessária para identificar o início da adoção dos procedimentos de depreciação, de amortização e de exaustão pelo ente. O esquema a seguir descreve, passo a passo, o procedimento para iniciar a adoção desses procedimentos para a correta mensuração dos itens do ativo imobilizado e do ativo intangível. Imagem associada para resolução da questão
Fonte: adaptado de MCASP (2018) Nota: NE = Nota Explicativa; VC = Valor Contábil; VJ = Valor Justo
Na figura, a área hachurada encobre o lançamento contábil a ser realizado para o evento “Perda”. Esse lançamento deve ser
Alternativas
Q1758224 Contabilidade Pública

Considere a seguinte situação hipotética: o município de Nova Turim recebeu em doação do Ministério da Saúde um lote de medicamentos avaliados em R$ 50.000. Para o registro do recebimento dos medicamentos, um dos lançamentos contábeis realizados pelo município foi:


Alternativas
Q1758222 Contabilidade Pública

Um controlador interno observou o seguinte lançamento contábil em um município:
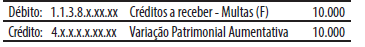
Imagem associada para resolução da questão

A respeito desse lançamento contábil, é correto afirmar que a natureza da informação é:

Alternativas
Ano: 2021 Banca: FGV Órgão: IMBEL Prova: FGV - 2021 - IMBEL - Supervisor - Contador |
Q1756997 Contabilidade Pública
Um terreno, cujo valor justo era R$ 500.000, foi vendido ao governo por R$ 1.000, para a construção de uma escola. Assinale a opção que indica a correta contabilização do terreno pelo governo.
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Bacharel em Ciências Contábeis |
Q1736265 Contabilidade Pública
Assinale o registro contábil, pela informação de natureza patrimonial, na entidade do setor público, referente ao recebimento de recursos do Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação (Fundeb).
Alternativas
Ano: 2021 Banca: Quadrix Órgão: CRM-MS Prova: Quadrix - 2021 - CRM-MS - Contador |
Q1710752 Contabilidade Pública
Com relação à contabilidade pública e à escrituração contábil, julgue os próximos itens.

I Contabilidade pública é o ramo da contabilidade que registra, controla e demonstra a execução dos orçamentos, dos atos e dos fatos da Fazenda Pública e o patrimônio público, com suas variações, fornecendo as informações necessárias não só para a Administração como também para a tomada de contas de seus administradores.

II A contabilidade pública, regulada pela Lei n.o 4.320/1964, é aplicada, essencialmente, às pessoas jurídicas de direito público (União, estados, municípios e as autarquias e fundações instituídas pelo Poder Público) e, excepcionalmente, às empresas públicas e às sociedades de economia mista, quando estas últimas empregarem recursos públicos constantes dos orçamentos anuais. No Brasil, a contabilidade pública também é aplicada às entidades privadas que são financiadas por contribuições parafiscais, a exemplo das organizações do Sistema S – Sesi, Senai, Senac, Senar e similares.

III A escrituração é uma técnica contábil utilizada para registrar a ocorrência de fatos que afetam (e de atos potenciais que venham a afetar) o patrimônio público. O método de escrituração utilizado para a escrituração contábil é o das partidas simples.

Assinale a alternativa correta.

Alternativas
Respostas
341: C
342: B
343: B
344: B
345: C
346: A
347: C
348: A
349: E
350: E
351: C
352: C
353: C
354: D
355: B
356: E
357: D
358: B
359: D
360: D