Questões de Concurso
Sobre lançamento e registro contábil em contabilidade pública
Foram encontradas 1.052 questões


• Impostos, Taxas e Contribuições de Melhoria R$ 12.430,00.
• Operações de Crédito R$ 670,00.
• Receita Patrimonial R$ 9.200,00.
• Contribuições R$ 720,00.
• Alienação de Bens R$ 1.500,00.
O analista detectou um item inconsistente, que NÃO se enquadra no escopo desse elemento, que é:
Um dos atributos da informação contábil útil é a representação fidedigna, que tem como característica:
No caso concreto do registro do estágio do empenho de uma despesa com aquisição de material de consumo que será estocado em almoxarifado para uso posterior, mediante solicitação, a contrapartida do lançamento a débito será em conta de natureza:
D – 5.2.1.1.1.00.00 – Previsão Inicial da Receita 100.000,00
C – 6.2.1.1.0.00.00 – Receita a Realizar 100.000,00
D – 5.2.2.1.1.01.00 – Dotação Inicial 100.000,00 C – 6.2.2.1.1.00.00 – Crédito Disponível 100.000,00
Com base nesse registro contábil, assinale a alternativa que apresenta CORRETAMENTE a informação orçamentária:
D – 3.5.3.1.1.00.00 – Transferências às Instituições Privadas sem Fins Lucrativos 900,00 C – 1.2.3.1.1.03.03 – Mobiliário em geral 900,00
Com base nesse lançamento contábil, assinale a alternativa CORRETA:
Nesse sentido, assinale a alternativa que descreve o registro contábil da inscrição de Restos a Pagar quando já foi registrado o empenho, mas não ocorreu o fato gerador da obrigação e estão comprovadas as condições necessárias para inscrição de restos a pagar.
Nesse sentido, assinale a alternativa que descreve o registro contábil referente ao reconhecimento do crédito a receber de tributos pela informação de natureza patrimonial.
Tendo em vista a melhor distribuição da receita pública entre os entes para consecução de suas obrigações legais, a Constituição da República de 1988 estabeleceu que o produto da arrecadação tributária fosse redistribuído por meio da repartição tributária, segundo as regras e parâmetros por ela estabelecidos. Nesse contexto, um ente público confirmou a ocorrência do fato gerador de uma receita de natureza tributária no valor de R$ 10.000,00, porém, por força de lei, ele precisa transferir a outro ente 25% dessa receita.
No momento do lançamento dessa receita, o ente:
Observe a figura a seguir:
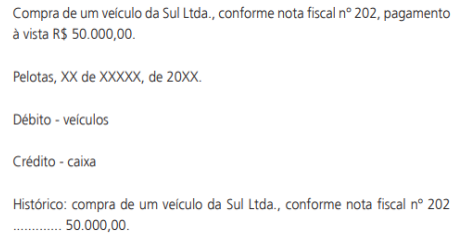
A figura acima é um exemplo de lançamento no livro:
No que se refere à contabilidade aplicada ao Setor Público, julgue o item.
Quando há o desreconhecimento do valor contábil de
mobiliário de uso, com a sua venda abaixo do referido
valor, efetua-se um lançamento a débito de Caixa e de
perdas com alienação do imobilizado e a crédito de Bens
Móveis.
Os lançamentos contábeis a seguir se referem ao:
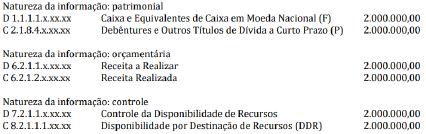
D – 3.3.1.1.1.00.00 – Consumo de material 1.000,00 C – 1.1.5.6.1.00.00 – Almoxarifado 1.000,00
Com base nesse lançamento contábil, assinale a afirmativa CORRETA:
De acordo com o MCASP, a contribuição previdenciária patronal, de ônus do próprio ente, constitui uma despesa intraorçamentária para o ente e uma receita intraorçamentária para o Regime Próprio de Previdência Social (RPPS). Com base na legislação que dispõe sobre contribuição previdenciária, julgue o item a seguir, referentes a lançamentos contábeis hipotéticos indicados para a situação regular (em dia) da contribuição patronal pelo ente.
O lançamento de liquidação é corretamente efetuado da seguinte maneira.
Natureza da informação: orçamentária
D 6.2.2.1.3.03.xx Crédito Empenhado Liquidado a Pagar
C 6.2.2.1.3.02.xx Crédito Empenhado em Liquidação
Natureza da informação: controle
D 8.2.1.1.3.xx.xx DDR Comprometida por Liquidação e Entradas Compensatórias
C 8.2.1.1.2.xx.xx DDR Comprometida por Empenho
De acordo com o MCASP, a contribuição previdenciária patronal, de ônus do próprio ente, constitui uma despesa intraorçamentária para o ente e uma receita intraorçamentária para o Regime Próprio de Previdência Social (RPPS). Com base na legislação que dispõe sobre contribuição previdenciária, julgue o item a seguir, referentes a lançamentos contábeis hipotéticos indicados para a situação regular (em dia) da contribuição patronal pelo ente.
O lançamento de empenho é corretamente feito da seguinte forma.
Natureza da informação: orçamentária
D 6.2.2.1.1.xx.xx Crédito Disponível
C 6.2.2.1.3.01.xx Crédito Empenhado a Liquidar Natureza da despesa: 3.1.91.13
Natureza da informação: patrimonial (reclassificação do passivo)
D 2.1.1.4.2.xx.xx Encargos Sociais a Pagar – Intra OFSS (P)
C 2.1.1.4.2.xx.xx Encargos Sociais a Pagar – Intra OFSS (F)
Natureza da informação: controle
D 8.2.1.1.1.xx.xx Disponibilidade por Destinação de Recursos (DDR)
C 8.2.1.1.2.xx.xx DDR Comprometida por Empenho
Natureza da informação: orçamentária
D 6.2.2.1.3.01.xx Crédito Empenhado a Liquidar
C 6.2.2.1.3.02.xx Crédito Empenhado em Liquidação
De acordo com o MCASP, a contribuição previdenciária patronal, de ônus do próprio ente, constitui uma despesa intraorçamentária para o ente e uma receita intraorçamentária para o Regime Próprio de Previdência Social (RPPS). Com base na legislação que dispõe sobre contribuição previdenciária, julgue o item a seguir, referentes a lançamentos contábeis hipotéticos indicados para a situação regular (em dia) da contribuição patronal pelo ente.
O lançamento de pagamento é corretamente efetuado como a seguir.
Natureza da informação: patrimonial
D 2.1.1.4.2.xx.xx Encargos Sociais a Pagar – Intra OFSS (F)
C 1.1.1.1.1.xx.xx Caixa e Equivalentes de Caixa em Moeda Nacional (F)
Natureza da informação: orçamentária
D 6.2.2.1.3.04.xx Crédito Empenhado Liquidado Pago
C 6.2.2.1.3.03.xx Crédito Empenhado Liquidado a Pagar
Natureza da informação: controle
D 8.2.1.1.3.xx.xx DDR Comprometida por Liquidação e Entradas Compensatórias
C 8.2.1.1.4.xx.xx DDR Utilizada
De acordo com o MCASP, a contribuição previdenciária patronal, de ônus do próprio ente, constitui uma despesa intraorçamentária para o ente e uma receita intraorçamentária para o Regime Próprio de Previdência Social (RPPS). Com base na legislação que dispõe sobre contribuição previdenciária, julgue o item a seguir, referentes a lançamentos contábeis hipotéticos indicados para a situação regular (em dia) da contribuição patronal pelo ente.
Para o reconhecimento da obrigação patrimonial referente à contribuição patronal pela ocorrência do fato gerador (mês de competência encerrado), o lançamento correto a ser efetuado é o seguinte.
Natureza da informação: patrimonial
D 3.1.2.1.2.xx.xx Encargos Patronais – RPPS – Intra OFSS
C 2.1.1.4.2.xx.xx Encargos Sociais a Pagar – Intra OFSS (P)

 Conheça nossos planos