Questões de Concurso
Sobre lançamento e registro contábil em contabilidade pública
Foram encontradas 1.052 questões


“O suprimento de fundos é caracterizado por ser um adiantamento de valores a um servidor para futura prestação de contas. Esse adiantamento constitui despesa orçamentária, ou seja, para conceder o recurso ao suprido é necessário percorrer os três estágios da despesa orçamentária: empenho, liquidação e pagamento.” (Fonte: Manual de Contabilidade aplicada ao Setor Público.)
Em relação ao suprimento de fundos, assinale a alternativa que apresenta o registro contábil no momento do empenho da despesa.
O lançamento a ______________ na conta de código 3.1.1.x.x.xx.xx – Remuneração a Pessoal e a ______________ na conta de código 2.1.1.1.x.xx. xx - Pessoal a Pagar - 13º Salário (P) constitui ______________ de um (a) ______________ e registra informação de natureza ______________, enquanto o lançamento a ______________ na conta de código 2.1.1.1.x.xx.xx - Pessoal a Pagar - 13º Salário (F) e a ______________ na conta 1.1.1.1.1.xx.xx Caixa e Equivalentes de Caixa em Moeda Nacional (F) se refere a um (a) ______________ e registra informação de natureza ______________.
A sequência que preenche corretamente as lacunas do texto é
debite – créditos tributários a receber credite – imposto sobre o patrimônio e a renda
debite – caixa e equivalentes de caixa em moeda nacional credite – créditos tributários a receber
Nessa situação, esses registros contábeis expressam, respectivamente, as etapas da receita
débito – caixa e equivalentes em moeda nacional;
crédito – créditos tributários a receber.
Sob a ótica patrimonial e orçamentária, essa contabilização representa
Considere os procedimentos contábeis referentes à Receita Orçamentária disponibilizados a seguir, os quais foram adotados em determinado município brasileiro:
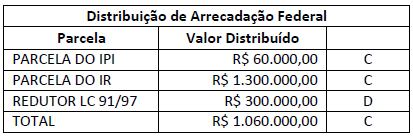
CONTABILIZAÇÃO NO MUNICÍPIO:
Natureza da informação: patrimonial
D 1.1.1.1.1.XX.XX Caixa e Equivalentes de Caixa em Moeda Nacional ............... R$ 1.060.000,00
C 4.5.2.X.X.XX.XX Transferências Intergovernamentais....................................... R$ 1.060.000,00
Natureza da informação: orçamentária
D 6.2.1.1.X.XX.XX Receita a Realizar..................................................................... R$ 1.060.000,00
D 6.2.1.3.X.XX.XX * Dedução da Receita Realizada (FPM).................................... R$ 300.000,00
C 6.2.1.2.X.XX.XX Receita Realizada...................................................................... R$ 1.360.000,00
Natureza da informação: orçamentária
D 7.2.1.1.X.XX.XX Controle da Disponibilidade de Recursos ...............................R$ 1.060.000,00
C 8.2.1.1.1.XX.XX Disponibilidade por Destinação de Recursos .............................R$ 1.060.000,00
Sobre procedimentos contábeis aplicados à administração pública, assinale a afirmativa INCORRETA.
I. O custo de item do ativo imobilizado da empresa pública deve ser reconhecido como ativo se, e somente se, for provável que benefícios econômicos futuros ou potencial de serviços associados ao item fluirão para a entidade; e se o custo ou o valor justo do item puder ser mensurado confiavelmente. II. Quando o ativo for adquirido pela entidade pública por meio de transação sem contraprestação, seu custo deve ser mensurado pelo valor futuro dos benefícios que serão proporcionados por esse ativo. III. Após o reconhecimento como ativo, o item do ativo imobilizado pertencente à empresa pública, deve ser apresentado pelo custo menos qualquer depreciação e perda por redução ao valor recuperável acumuladas. IV. Os bens do imobilizado pertencentes à empresa pública não são sujeitos à reavaliação.
Estão corretas as afirmativas:

 Conheça nossos planos