Questões de Concurso Sobre lançamento e registro contábil em contabilidade pública

Foram encontradas 1.052 questões

Ano: 2022 Banca: UFSM Órgão: UFSM Prova: UFSM - 2022 - UFSM - Técnico em Contabilidade |
Q2089039 Contabilidade Pública
Considere as afirmativas a seguir.
I - Transferência voluntária é a entrega de recursos correntes ou de capital a outro ente da Federação, a título de cooperação, auxílio ou assistência financeira, que não decorra de determinação constitucional, legal ou os destinados ao Sistema Único de Saúde (SUS). II - O ente recebedor da transferência voluntária deve reconhecê-la contabilmente apenas no momento de sua efetiva transferência financeira, por meio do registro da receita orçamentária. III - O ente recebedor da transferência voluntária deve reconhecê-la contabilmente no momento em que já tiver direito à parcela dos recursos e enquanto não ocorrer o efetivo recebimento a que tem direito, por meio do registro da receita orçamentária.
Está(ão) correta(s)
Alternativas
Q2079358 Contabilidade Pública
Determinada entidade do setor público realizou o empenho da despesa orçamentária antes que o fato gerador ocorresse. Nesse sentido, o lançamento contábil referente a essa operação pela informação de natureza de controle está corretamente indicado em
Alternativas
Q2079352 Contabilidade Pública
Determinada entidade do setor público realiza a contabilização da apropriação mensal por competência do reconhecimento da obrigação do duodécimo de 13º Salário para cada mês trabalhado.
Nesse sentido, é correto afirmar que representa um lançamento da contabilização do empenho no mês de pagamento da 1ª parcela do 13º Salário
Alternativas
Q2066414 Contabilidade Pública
Considere a seguinte situação hipotética: Em janeiro de 2022, a administração do município de Narciso apresentou a um controlador interno o balanço orçamentário do exercício de 2021, encerrado em 31/12/2021, que evidenciou um resultado orçamentário superavitário do exercício de R$ 50.000. Ao aplicar procedimentos de auditoria nas contas de resultado, o controlador interno identificou quatro operações ocorridas no exercício financeiro de 2021 que não foram contabilmente registradas e, portanto, não estão refletidas no balanço orçamentário de 2021:
1. O empenho e liquidação da despesa com serviço de consultoria, no valor de R$ 5.000. 2. O reconhecimento da depreciação de veículos, no valor R$ 20.000. 3. O ingresso de recursos referentes às multas de trânsito, no valor de 15.000. 4. O ingresso de recursos referentes a uma caução de licitação, no valor de R$ 10.000.
Depois de realizados os ajustes, com o registro contábil correto das quatro operações, o valor do resultado orçamentário superavitário do exercício de 2021 foi de:
Alternativas
Q2050832 Contabilidade Pública
Analise as assertivas a seguir, relacionadas com a contabilização da receita orçamentária:
I. A contabilização da receita realizada, ou seja, o reconhecimento contábil da realização da receita, ocorre somente quando da arrecadação da receita orçamentária.
II. No momento do lançamento, fase de constituição do crédito fiscal, não se faz nenhum registro nas contas do plano de contas aplicado ao setor público relativas às informações orçamentárias.
III. A fase da receita pública denominada lançamento não requer que se faça qualquer registro contábil nas contas do plano de contas aplicado ao setor público relativas às informações patrimoniais.
Quais estão corretas?
Alternativas
Q2030176 Contabilidade Pública
Uma determinada entidade pública municipal, que desempenha suas atividades de prestação de serviços em um prédio cujo valor de locação sofre reajustes definidos em contrato (i), gasta mensalmente R$ 500 mil com a folha de pagamentos da equipe administrativa (ii) e está treinando seu corpo de funcionários para entregar melhores serviços à sociedade (iii), além de contar com profissionais para atender necessidade temporária de excepcional interesse público (iv). Assim, na apuração de custos, tais fatos podem ser classificados, respectivamente, como
Alternativas
Q2029887 Contabilidade Pública

Um ente público municipal realizou licitação para contratação de uma empresa especializada em serviço de limpeza e conservação para preparar o centro cultural do município para uma apresentação. O setor de contabilidade efetuou os seguintes lançamentos após a contratação da empresa
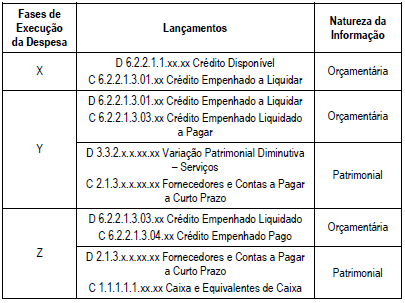
Imagem associada para resolução da questão

Os lançamentos apresentados demonstram Fases de Execução da Despesa. Nessa tabela, X, Y e Z correspondem, respectivamente, a

Alternativas
Q2024321 Contabilidade Pública
A Contabilidade é um dos instrumentos de verificação por parte do Auditor Fiscal do Município. A análise dos registros contábeis exige conhecimento e técnicas, permitindo que seja verificadas as movimentações do Contribuinte. Suponha que um Contribuinte tenha prestado serviço com incidência do 9 Imposto Sobre Serviços – ISS. O valor total dos serviços foi de R$ 20.000,00 e o valor do ISS é de R$ 400,00. Prestado o serviço e emitido o documento fiscal, tanto o tomador do serviço como o prestador devem realizar os registros contábeis, considerando que o tomador dos serviços deve reter o valor do imposto. Com base nestas informações, analise as afirmativas abaixo:
I - O valor do aumento do passivo do tomador dos serviços, antes do pagamento ao prestador e do recolhimento do tributo retido, será de R$ 20.000,00. II - O valor da despesa registrada pelo tomador dos serviços será de R$ 20.000,00. III - O prestador do serviço deve registrar o valor retido como um direito (ativo), podendo utilizar este valor para compensar com os tributos devidos. IV - O valor da receita registrada pelo prestador de serviços será de R$ 19.600,00.
Estão corretas:
Alternativas
Q2005858 Contabilidade Pública
A finalidade principal da classificação ______________ é fornecer as bases para a apresentação de dados e estatísticas sobre os gastos públicos nos principais segmentos em que atuam as organizações do Estado (Giacomoni, 2022). Assinale a alternativa que preenche corretamente a lacuna no trecho acima:
Alternativas
Q2001759 Contabilidade Pública
O município de Alegria é bastante conhecido em função da grande preocupação dos gestores em manter o Parque Municipal da Caverna Boca Grande e a Praça do Sorriso. Esses dois locais podem ser utilizados por toda a população de forma gratuita. Como esses bens devem ser classificados?
Alternativas
Q2001753 Contabilidade Pública
A Câmara de Vereadores do município de Alegria, ciente da dificuldade do executivo para adquirir novos computadores de forma a agilizar o atendimento ao público, que busca por atendimento na sede da prefeitura, resolveu transferir para o executivo computadores que estavam subutilizados no prédio da Câmara. Diante desse fato, é necessário que o contador faça o registro dessa transferência de ativos. Assinale a alternativa que apresenta o registro CORRETO.
Alternativas
Q1998864 Contabilidade Pública
Assinale, a seguir, a alternativa que descreve, pela informação de natureza orçamentária, o lançamento contábil do empenho da despesa referente à contratação de um serviço pela Procuradoria-Geral do Estado de Santa Catarina.
Alternativas
Q1998852 Contabilidade Pública
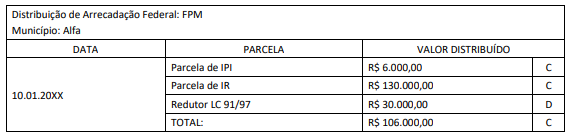
Para melhor evidenciar os fatos contábeis envolvidos, a receita de transferência do Fundo de Participação dos Municípios – FPM deve ser contabilizada pelo valor bruto e o redutor financeiro registrado como dedução da referida receita. Considere os dados hipotéticos disponibilizados a seguir:

Imagem associada para resolução da questão

No município Alfa (recebedor dos recursos transferidos) foram feitos os seguintes registros contábeis:
I. Natureza da informação: patrimonial
D 1.1.1.1.1.xx.xx Caixa e Equivalentes de Caixa em Moeda Nacional (F).....R$ 106.000,00
C 4.5.2.x.x.xx.xx Transferências Intergovernamentais .................................R$ 106.000,00

II. Natureza da informação: orçamentária
D 6.2.1.1.x.xx.xx Receita a Realizar ........................................................R$ 106.000,00
D 6.2.1.3.x.xx.xx *Dedução da Receita Realizada (FPM) ........................R$ 30.000,00
C 6.2.1.2.x.xx.xx Receita Realizada R$ 136.000,00 Obs.: *Dedução de FPM – Retificadora da Receita Orçamentária Realizada

III. Natureza da informação: orçamentária
D 7.2.1.1.x.xx.xx Controle da Disponibilidade de Recursos ..............R$ 106.000,00
C 8.2.1.1.1.xx.xx Disponibilidade por Destinação de Recursos......... R$ 106.000,00

Considerando unicamente as informações disponibilizadas, assinale a afirmativa correta.
Alternativas
Q1998849 Contabilidade Pública
Em contabilidade pública, do ponto de vista patrimonial, havendo renúncia de receitas após o registro do ativo pelo regime de competência, deve haver a baixa patrimonial pelos valores renunciados. Suponha que um determinado município, ao diminuir a alíquota do IPTU, causou redução de 20% na sua receita e arrecadou, efetivamente, apenas R$ 800,00. Considerando unicamente as informações disponibilizadas, o registro contábil, no município, está INCORRETO em: 
Alternativas
Q1990037 Contabilidade Pública
O Grupo de Natureza da Despesa (GND) é um agregador de elementos de despesa orçamentária com as mesmas características quanto ao objeto do gasto, conforme discriminado na Portaria Interministerial STN/SOF nº 163, de 2001. Dos títulos a seguir, de acordo com as normas vigentes, qual NÃO constitui um GND? 
Alternativas
Q1986046 Contabilidade Pública
Uma entidade pública possui, em 30/12/2021, produtos mantidos para comercialização e registrados em seu estoque pelo custo histórico de R$ 12.000,00. Constatou-se, em 31/12/2021, que o custo corrente de reposição e o valor realizável líquido dos referidos produtos são R$ 11.000,00 e R$ 11.500,00, respectivamente. De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o seguinte lançamento contábil deve ter sido efetuado pela referida entidade em 31/12/2021:
Alternativas
Q1986032 Contabilidade Pública
Uma universidade pública adquire, em novembro, X0 livros didáticos para serem vendidos aos alunos no início do período letivo de X1. O preço de venda dos livros deve corresponder a 70% do valor pago.
No balanço patrimonial de 31/12/X0, a mensuração dos livros deve se basear no seguinte critério: 
Alternativas
Q1984895 Contabilidade Pública

Texto 1

Uma entidade pública adquiriu um equipamento em 01/07/20x0 para uso em uma unidade de saúde. O valor do equipamento foi de R$ 345.000,00, para pagamento em três parcelas vencíveis em 60, 90 e 120 dias, respectivamente. O valor do equipamento à vista seria de R$ 300.000,00. A entidade adota a política de depreciação pelo método das cotas constantes e estimou uma vida útil de doze anos para o equipamento, com valor residual de R$ 15.000,00.

Um procedimento comum para fins de encerramento do exercício financeiro é a inscrição de despesas empenhadas e não pagas em Restos a Pagar, comprovadas as condições necessárias. No caso de uma despesa empenhada cujo fato gerador da obrigação tenha ocorrido antes do término do exercício em curso, porém sem que se tenha procedido o estágio da liquidação, o registro deve se dar por meio de um lançamento a débito na conta 6.2.2.1.3.02.xx Crédito empenhado em liquidação, com contrapartida em:
Alternativas
Q1984889 Contabilidade Pública

Ao longo da execução orçamentária nem sempre os créditos tributários ou não, lançados em favor da Fazenda Pública, são pagos no vencimento. Esse fato pode gerar inscrição em dívida ativa, que envolve juros e encargos, além do valor principal.

O registro de natureza patrimonial dos juros e encargos de mora incidentes sobre o crédito inscrito em dívida ativa deve ser feito pelo seguinte lançamento:

Alternativas
Q1984588 Contabilidade Pública
Considere os eventos seguintes, ocorridos em determinado ente público, devidamente contabilizados no encerramento do último período contábil.
I Um equipamento foi adquirido pelo valor de R$ 150 mil, dos quais 50% foram pagos à vista e 50% foram pagos a prazo, sem juros.
II Uma unidade geradora de caixa, com valor contábil líquido de R$ 350 mil, teve seu valor recuperável avaliado em R$ 320 mil, para venda, líquido das despesas de comercialização; e em R$ 345 mil, se continuar em uso.
III A perda de uma ação judicial foi considerada provável pelo departamento jurídico do ente, o que deverá implicar em uma saída financeira de R$ 25 mil.
IV Um antigo colaborador, preocupado com a qualidade do serviço prestado pelo ente, comprometeu-se a realizar uma doação de R$ 100 mil, tão logo recebesse uma ação que estava em fase de liquidação.
Nessa situação hipotética, o impacto desses eventos sobre a situação patrimonial líquida do ente no referido exercício terá sido

Alternativas
Respostas
221: D
222: E
223: D
224: D
225: D
226: A
227: A
228: A
229: D
230: D
231: B
232: E
233: B
234: A
235: D
236: A
237: B
238: E
239: B
240: C