Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


A Lei de Responsabilidade Fiscal (LRF) estabelece limites e restrições para os gastos públicos tendo como referência, para cálculo dos limites, o montante da Receita Corrente Líquida (RCL) arrecadada. Nesse contexto, uma determinada prefeitura durante o exercício financeiro apresenta as seguintes informações:
Descrição Valores (R$)
Tributárias 5.000,00
Contribuições 7.000,00
Receitas Agropecuárias 15.000,00
Deduções de Transferências Constitucionais e Legais 20.000,00
Amortização de empréstimos 8.000,00
Receita Patrimonial 12.000,00
Receita Industrial 5.000,00
Operações de Crédito 12.000,00
Considerando apenas os dados apresentados na tabela descrita. Qual é o valor da RCL?
As seguintes informações referentes à receita orçamentária realizada no exercício financeiro de 2015 foram extraídas do Balanço Orçamentário de uma determinada entidade pública, em reais:
− Alienação de Bens Móveis ......................................................................... 320.000.000,00
− Amortização de Empréstimos Concedidos ................................................. 165.000,00
− Contribuição de Melhoria ............................................................................ 5.000,00
− Operações de Crédito Internas ................................................................... 650.000.000,00
− Receitas de Multas ...................................................................................... 100.000.000,00
− Receitas Imobiliárias ................................................................................... 1.600.000,00
− Serviços de Transporte ............................................................................... 52.300.000,00
− Serviços Financeiros .................................................................................... 2.300.000,00
Os totais da receita orçamentária corrente e de capital realizada no exercício financeiro de 2015 foram, respectivamente, em reais
A receita se classificará nas seguintes categorias econômicas: Receitas Correntes e Receitas de Capital. Nesse aspecto, relacione a coluna da direita com a da esquerda. Em seguida, assinale a sequência correta de resposta, de cima para baixo.
1) Receitas Correntes
2) Receitas de Capital
( ) Alienação de bens.
( ) Amortização de empréstimos.
( ) Contribuições de Melhoria.
( ) Impostos.
( ) Operações de crédito.
( ) Taxas.
Considere as seguintes informações extraídas das Demonstrações Contábeis de uma autarquia estadual referentes ao exercício financeiro de 2016:
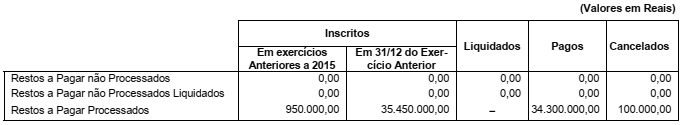
Os valores totais das despesas empenhadas, liquidadas e pagas extraídas do Balanço Orçamentário referente ao exercício
financeiro de 2016 foram, respectivamente, R$ 40.000.000,00, R$ 35.000.000,00 e R$ 32.000.000,00. Nesse caso, o valor
Considere as seguintes informações extraídas do Orçamento da Despesa referente ao exercício financeiro de 2017 de uma autarquia estadual:
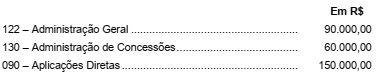
Para a obtenção dessas informações, foram utilizadas as classificações da despesa orçamentária por
Analise as afirmativas a seguir, com relação ao patrimônio público:
I. As dívidas fundadas e outros pagamentos que independam de autorização orçamentária, fazem parte do passivo financeiro.
II. O patrimônio público, de acordo com as normas brasileiras de contabilidade, é estruturado em três grupos: ativos, passivos e patrimônio líquido.
III. As operações de crédito de prazo inferior a doze meses cujas receitas tenham constado do orçamento estão inseridas na dívida pública consolidada.
IV. Os bens de uso comum do povo formam o patrimônio das pessoas jurídicas de direito público, como coisas de direito pessoal, ou real, de cada uma dessas entidades.
Estão corretas
Analise as afirmações a seguir, com relação à execução orçamentária e financeira:
I. Os restos a pagar podem ser classificados como processados e não processados, conforme sua natureza.
II. São restos a pagar processados as despesas empenhadas, mas não liquidadas no exercício financeiro.
III. Os restos a pagar processados correspondem a despesas ainda não pagas, mas que foram empenhadas e liquidadas.
IV. Em 31 de dezembro de cada exercício financeiro, será inscrita em Restos a Pagar Processados a parcela da diferença entre as despesas Liquidadas e Pagas.
Estão corretas
Em relação à Receita Pública, analise as proposições a seguir, indicando as verdadeiras (V) e as falsas (F):
( ) A Receita Pública somente pode ser considerada orçamentária se estiver incluída na lei orçamentária anual.
( ) A Receita Pública oriunda das alienações pode ser classificada como orçamentária ou extraorçamentária.
( ) Cauções e consignações formam o conjunto das receitas extraorçamentárias.
( ) Os ingressos extraorçamentários são aqueles pertencentes a terceiros, arrecadados pelo ente público, exclusivamente para fazer face às exigências contratuais pactuadas para posterior devolução.
A sequência correta é
Em 15/11/17, foi protocolado num determinado órgão federal, uma demanda de uma empresa que alegou ter feito 50 poços profundos em imóveis de propriedade do órgão, no ano de 2016, pelo valor global R$500.000,00, sem pagamento até aquela data. Encaminhada a demanda à autoridade competente, esta verificou a inexistência de empenho prévio, bem como não havia contrato com a empresa demandante, inobstante ter constatado que o serviço de fato fora feito. Além disso, verificou também não ter crédito orçamentário para atender essa demanda.
Com base nessas informações, assinale a alternativa que corresponde à conduta adequada ao órgão federal.
No que diz respeito aos conceitos básicos relacionados a orçamento, julgue os itens a seguir e em seguida assinale a opção correta.
I. Crédito orçamentário corresponde à autorização dada pelas leis orçamentárias para aplicação de determinado montante de recursos, conforme as classificações de receitas e despesas nelas discriminadas.
II. Crédito inicial representa o montante total de créditos orçamentários autorizados no Projeto de Lei Orçamentária.
III. Créditos adicional é sinônimo de crédito suplementar e consiste em um acréscimo ao crédito inicial.
IV. Crédito cancelado consiste na eliminação total ou parcial de um crédito inicial, não podendo se dar sobre crédito adicional.

 Conheça nossos planos