Questões de Concurso Sobre ingressos e dispêndios públicos em contabilidade pública

Foram encontradas 8.294 questões

Q1817520 Contabilidade Pública
Considerando as teorias, técnicas orçamentárias e fases relacionadas à despesa pública, julgue o item subsequente.
Uma despesa obrigatória, já empenhada, não pode mais ser cancelada.
Alternativas
Q1811626 Contabilidade Pública

Julgue o item subsequente, a respeito da receita pública.


O ingresso de recursos resultante da venda de ativos do ente público por meio de leilão é classificado como receita corrente patrimonial.

Alternativas
Q1811625 Contabilidade Pública

Julgue o item subsequente, a respeito da receita pública.


Embora classificados como extraorçamentários, alguns ingressos de recursos poderão gerar aumento da situação líquida patrimonial do ente.

Alternativas
Q1811624 Contabilidade Pública
Julgue o item subsequente, a respeito da receita pública.
Diferentemente das receitas orçamentárias tributárias, as receitas de capital decorrentes de operações de crédito não afetam a situação líquida patrimonial do ente.
Alternativas
Q1811619 Contabilidade Pública

Julgue o item subsequente, referentes ao balanço orçamentário.


Quando existentes, os valores destinados ao refinanciamento de dívidas da entidade deverão ser apresentados nas categorias de dívida mobiliária e dívida contratual.

Alternativas
Q1811610 Contabilidade Pública
A legislação de determinado ente federado regulamentou que o fato gerador do imposto sobre propriedade predial e territorial (IPTU) ocorrerá no dia 1.º de janeiro de cada ano, mas a sua arrecadação efetiva só acontecerá entre os meses de março e agosto desses mesmos anos.
Considerando a situação hipotética precedente e o tratamento contábil aplicável a impostos e contribuições, julgue o próximo item.
No dia 1.º de janeiro, também deverá ser contabilizada a respectiva receita orçamentária, uma vez que a previsão de arrecadação da referida receita terá sido confirmada.
Alternativas
Q1811609 Contabilidade Pública
A legislação de determinado ente federado regulamentou que o fato gerador do imposto sobre propriedade predial e territorial (IPTU) ocorrerá no dia 1.º de janeiro de cada ano, mas a sua arrecadação efetiva só acontecerá entre os meses de março e agosto desses mesmos anos.
Considerando a situação hipotética precedente e o tratamento contábil aplicável a impostos e contribuições, julgue o próximo item.
No momento do fato gerador (1.º de janeiro), haverá o aumento do ativo e do resultado do exercício, em razão do registro contábil do crédito tributário a receber.
Alternativas
Q1810199 Contabilidade Pública
Com relação ao estágio da despesa orçamentária intitulado “Empenho”, e tendo por base o disposto na Lei nº 4.320/64, assinale a alternativa CORRETA:
Alternativas
Q1810198 Contabilidade Pública
Assinale a alternativa que NÃO corresponde a uma receita extraorçamentária do município de Dores do Indaiá/MG:
Alternativas
Ano: 2021 Banca: UFMT Órgão: UFMT Prova: UFMT - 2021 - UFMT - Técnico em Contabilidade |
Q1809591 Contabilidade Pública

Com base nos Fatos Contábeis abaixo, responda à questão.


Fatos Contábeis                                                                                 Valor em R$


Receita Tributária Arrecadada                                                                 142.000

Fornecedores a Pagar                                                                               19.500

Empréstimos por Antecipação da Receita                                                  16.000

Demais Créditos e Valores a Curto Prazo                                                  18.600

Almoxarifado                                                                                               20.400

Empréstimos e Financiamentos concedidos a Longo Prazo                       18.500

Empréstimos e Financiamentos a Longo Prazo                                          14.000

Aquisição de Móveis e Instalações                                                             17.000

Valores Restituíveis                                                                                    19.000

Benefícios Previdenciários a Pagar a Curto Prazo                                     13.000

Adiantamento de Clientes a Longo Prazo                                                     8.000 

Os Ingressos Orçamentários somam:
Alternativas
Ano: 2021 Banca: UFMT Órgão: UFMT Prova: UFMT - 2021 - UFMT - Técnico em Contabilidade |
Q1809589 Contabilidade Pública
Em relação a Despesas de Exercícios Anteriores e Suprimento de Fundos, marque V para as afirmativas verdadeiras e F para as falsas.
( ) O servidor que receber Suprimento de Fundos fica obrigado a prestar contas de sua aplicação, procedendo-se, automaticamente, à tomada de contas se não o fizer no prazo assinalado. ( ) Uma pendência judicial referente ao exercício anterior foi solucionada, no exercício em curso, reconhecendo-se o direito dos servidores. Nesse caso, o pagamento da despesa será feito, no exercício em curso, a título de Despesas de Exercícios Anteriores. ( ) O Suprimento de Fundos pode relacionar-se a mais de uma natureza de despesa, desde que precedidos dos empenhos nas dotações respectivas. ( ) As Despesas de Exercícios Anteriores não serão consideradas como despesas orçamentárias do exercício presente, por terem sido reconhecidas como despesas em exercícios anteriores. ( ) Na execução da despesa por meio de Suprimento de Fundos, o empenho é emitido após a prestação de contas do suprido, pois nesse momento tem-se a identificação da despesa realizada.
Assinale a sequência correta.
Alternativas
Ano: 2021 Banca: UFMT Órgão: UFMT Prova: UFMT - 2021 - UFMT - Técnico em Contabilidade |
Q1809588 Contabilidade Pública

Com base nos Fatos Contábeis abaixo, responda à questão.


Fatos Contábeis                                                                                                                     Valor em R$ 


Receitas de Alienação de Bens                                                                                                    9.000

Despesas de Energia elétrica                                                                                                      3.000

Receita de Exploração do Patrimônio Intangível                                                                          6.000

Cauções recebidas em dinheiro                                                                                                   3.000

Pagamento de Restos a Pagar                                                                                                     5.000

Despesas com Amortização da Dívida                                                                                          7.000

Receita para Custeio de Iluminação Pública                                                                                 6.000

Inscrição de Restos a Pagar                                                                                                         8.000

Operação de Crédito por Antecipação da Receita Orçamentária                                                 4.000

Restituição de Cauções recebidas em dinheiro                                                                            2.000

Multa e Juros da Dívida Ativa da Receita Principal                                                                        1.000

Correção Monetária da Dívida de Operações de Crédito por Antecipação de Receita                 1.000
As despesas orçamentárias e extraorçamentárias são, respectivamente:
Alternativas
Ano: 2021 Banca: UFMT Órgão: UFMT Prova: UFMT - 2021 - UFMT - Técnico em Contabilidade |
Q1809587 Contabilidade Pública

Com base nos Fatos Contábeis abaixo, responda à questão.


Fatos Contábeis                                                                                                                     Valor em R$ 


Receitas de Alienação de Bens                                                                                                    9.000

Despesas de Energia elétrica                                                                                                      3.000

Receita de Exploração do Patrimônio Intangível                                                                          6.000

Cauções recebidas em dinheiro                                                                                                   3.000

Pagamento de Restos a Pagar                                                                                                     5.000

Despesas com Amortização da Dívida                                                                                          7.000

Receita para Custeio de Iluminação Pública                                                                                 6.000

Inscrição de Restos a Pagar                                                                                                         8.000

Operação de Crédito por Antecipação da Receita Orçamentária                                                 4.000

Restituição de Cauções recebidas em dinheiro                                                                            2.000

Multa e Juros da Dívida Ativa da Receita Principal                                                                        1.000

Correção Monetária da Dívida de Operações de Crédito por Antecipação de Receita                 1.000

As receitas orçamentárias e extraorçamentárias são, respectivamente:
Alternativas
Q1808720 Contabilidade Pública
Ainda na Lei 4.320, de 17 de março de 1964, nas regras para a Lei de Orçamento, a discriminação da despesa far-se-á no mínimo por elementos, entendendo-se por elementos o desdobramento da despesa com pessoal, material, serviços, obras e outros meios de que se serve a Administração pública para consecução dos seus fins. Para efeito de classificação da despesa, considera-se material permanente o de duração superior a: 
Alternativas
Q1808719 Contabilidade Pública
Sobre as regras que constam na Lei 4.320, de 17 de março de 1964, afirma-se que a Lei de Orçamento poderá conter autorização ao Executivo para, dentre outros atos, realizar, em determinado período, operações de crédito por antecipação da receita, para atender a insuficiências de caixa. Assinale a alternativa onde conste corretamente o período supracitado:
Alternativas
Q1806497 Contabilidade Pública
O ato emanado de autoridade competente, que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição, é:
Alternativas
Q1806494 Contabilidade Pública
Classificam-se como inversões financeiras, de acordo com a Lei nº 4.320/64, as dotações destinadas a:
Alternativas
Q1805213 Contabilidade Pública
Informações para responder à questão. 

Para verificação dos diversos limites impostos pela lei fiscal, a base de cálculo é a receita corrente líquida (RCL), definida conforme estabelecido no Art. 2º, inciso IV, da Lei Complementar nº 101, de 04/05/2000 – e sobre ela serão calculados os percentuais de gastos com pessoal , gastos previdenciários, de endividamento, dentre outros.

No final de um exercício financeiro, uma prefeitura, para verificar se estava obedecendo a esses diversos limites, apurou o montante da sua receita corrente líquida no valor de R$ 2.000.000,00.
No exercício financeiro, com base nos dispositivos legais, as contratações de operações de créditos, sendo elas internas ou externas, NÃO poderiam ter sido superiores ao seguinte valor:
Alternativas
Q1805197 Contabilidade Pública
Em 10/11/2020, uma prefeitura registrou o ingresso de recursos financeiros provenientes de duas fontes nos seguintes montantes: R$ 8.450,00 e R$ 3.215,00. Por ocasião da contabilização dessas receitas, foram utilizadas para classificação por natureza da receita, respectivamente, as seguintes c o d i f i c a ç õ e s n u m é r i c a s : 2.2.1.3.00.1.0 e 1.6.3.8.01.3.0. De acordo com as normas vigentes, esses recursos arrecadados foram provenientes, respectivamente, das seguintes origens da receita orçamentária:
Alternativas
Q1805194 Contabilidade Pública
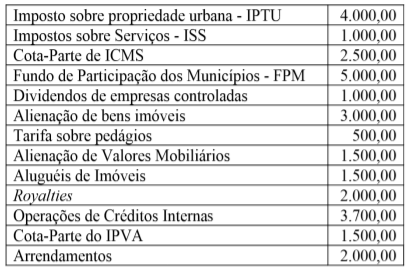
Durante o exercício financeiro, ocorreram os seguintes ingressos de recursos financeiros no Caixa de uma determinada prefeitura (valores em reais):
Imagem associada para resolução da questão
Pode-se concluir que, no exercício, os montantes arrecadados correspondentes a Receitas Patrimoniais e de Transferência foram , respectivamente, iguais a:

Alternativas
Respostas
4061: E
4062: E
4063: C
4064: C
4065: C
4066: E
4067: C
4068: C
4069: D
4070: B
4071: A
4072: B
4073: D
4074: B
4075: C
4076: B
4077: A
4078: B
4079: D
4080: B