Questões de Concurso Sobre ingressos e dispêndios públicos em contabilidade pública

Foram encontradas 8.294 questões

Q1779261 Contabilidade Pública
Despesas de exercícios anteriores são aquelas cujos fatos geradores ocorreram em exercícios anteriores àquele em que deva ocorrer o pagamento. Com relação a essa espécie de despesa, assinale a alternativa incorreta.
Alternativas
Q1777705 Contabilidade Pública
A autorização legislativa para a realização da despesa constitui crédito orçamentário, que poderá ser inicial, ou adicional. Por crédito orçamentário inicial, entende-se aquele aprovado pela lei orçamentária anual, constante dos orçamentos fiscal, da seguridade social e de investimento das empresas estatais não dependentes. Com relação aos créditos adicionais, observe as afirmativas abaixo e assinale a alternativa que as julgam corretamente.
I - O orçamento anual pode ser alterado por meio de créditos adicionais. Por crédito adicional, entendem-se as autorizações de despesas não computadas, ou insuficientemente dotadas na Lei Orçamentária; II - Os créditos adicionais são classificados em: suplementares, os destinados a reforço de dotação orçamentária; especiais, os destinados a despesas para às quais não haja dotação orçamentária específica; e extraordinários, os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina, ou calamidade pública; III - São considerados como alguns dos recursos disponíveis para fins de abertura de créditos suplementares e extraordinários: o superávit financeiro apurado em balanço financeiro do exercício anterior; os recursos provenientes de excesso de arrecadação da receita extraorçamentária; IV- A vigência dos créditos adicionais restringe-se ao exercício financeiro em que foram autorizados, exceto os créditos especiais e extraordinários abertos nos últimos quatro meses do exercício financeiro, que poderão ter seus saldos reabertos por instrumento legal apropriado, situação na qual a vigência fica prorrogada até o término do exercício financeiro subsequente. 
Alternativas
Q1777701 Contabilidade Pública
No que tange à receita pública, conforme dispõe a Lei nº 4.320/64, assinale a alternativa incorreta.
Alternativas
Q1772597 Contabilidade Pública
Uma determinada unidade orçamentária, em cumprimento a uma ação do seu programa de trabalho, realizou, no atual exercício financeiro, uma despesa que, por ocasião do seu pagamento, foi classificada quanto a sua natureza pela codificação numérica 4.5.90.61. De acordo com as normas vigentes aplicadas ao setor público, o segundo dígito numérico indicado pelo algarismo 5 representa na codificação:
Alternativas
Q1772594 Contabilidade Pública
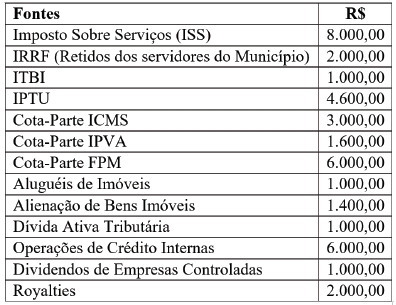
Considere-se o demonstrativo abaixo referente aos recursos financeiros arrecadados durante o exercício de 2020 de uma determinada prefeitura.
Imagem associada para resolução da questão

Pode-se concluir que o montante das receitas de transferências foi igual a:
Alternativas
Q1772060 Contabilidade Pública
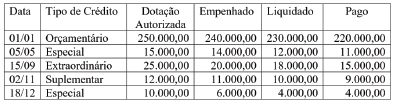
Em 31/12/2020, um ente governamental elaborou o quadro resumo abaixo referente aos créditos e dotações autorizadas durante o exercício financeiro (valores em reais).
Imagem associada para resolução da questão

Com base na legislação vigente, o valor total do saldo dos créditos que poderia ser transferido e reaberto no exercício financeiro de 2021 seria de:
Alternativas
Q1767498 Contabilidade Pública

A ordem das etapas da Receita Pública Orçamentária, geralmente, segue o fluxograma a seguir.
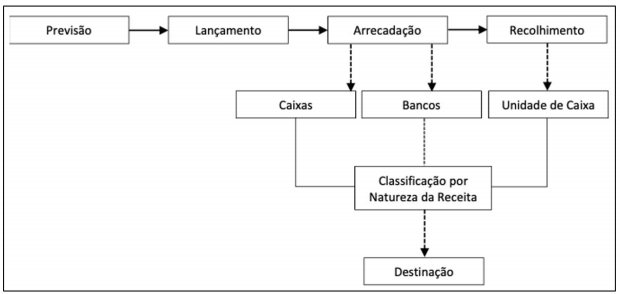
Imagem associada para resolução da questão

Fonte: MCASP (2018)

Há situações em que nem todas as etapas apresentadas estão presentes em todos os tipos de receitas orçamentárias. Por exemplo, se a UFRN receber uma doação em espécie para auxiliar no custeio das ações de enfrentamento à COVID-19, essa receita não passará pela etapa

Alternativas
Q1767474 Contabilidade Pública
Considere as classificações de receitas apresentadas no Manual de Contabilidade Aplicada ao Setor Público e elencadas no quadro abaixo para responder à questão. 

I Efetivas e não efetivas
II Orçamentárias e extraorçamentárias
III Originárias e derivadas
IV Correntes e de capital
Quanto ao impacto na situação patrimonial líquida, a classificação adequada das receitas, para fins contábeis, está contida
Alternativas
Q1767473 Contabilidade Pública
Considere as classificações de receitas apresentadas no Manual de Contabilidade Aplicada ao Setor Público e elencadas no quadro abaixo para responder à questão. 

I Efetivas e não efetivas
II Orçamentárias e extraorçamentárias
III Originárias e derivadas
IV Correntes e de capital
A doutrina contábil classifica as receitas públicas quanto à procedência. Essa classificação tem uso apenas acadêmico, não sendo, portanto, normatizada. Logo, ela não é utilizada como categorizador oficial da receita pelo Poder Público. Nesse quadro, tal classificação é apresentada no item
Alternativas
Q1767472 Contabilidade Pública
Na forma prevista na Lei nº 4.320/1964, a execução da despesa orçamentária se dá em três estágios: empenho, liquidação e pagamento. Sobre o estágio do empenho, analise as afirmativas a seguir.
I Os empenhos podem ser classificados, conforme o MCASP, em ordinário, estimativo e global. II O art. 61 da Lei nº 4.320/1964 estabelece a obrigatoriedade do nome do credor no documento “Nota de Empenho”, documento exclusivo e individual a ser emitido, obrigatoriamente, em favor de cada credor. III Caso não seja necessária a impressão do documento “Nota de Empenho”, o empenho ficará arquivado em banco de dados, em tela com formatação própria e modelo oficial, a ser elaborado por cada ente da Federação em atendimento às suas peculiaridades. IV Se o valor empenhado for insuficiente para atender à despesa a ser realizada, ou se o objeto do contrato não tiver sido cumprido, ou se o contrato tiver sido emitido incorretamente, o empenho deverá ser anulado.
Das afirmativas, estão corretas
Alternativas
Q1760228 Contabilidade Pública
O Art. 61 da Lei Federal nº 4.320/1964 estabelece que para cada empenho será extraído um documento denominado ________________, que indicará o nome do credor, a representação e a importância da despesa pública.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Alternativas
Q1758231 Contabilidade Pública
A liquidação da despesa consiste na:
Alternativas
Q1758216 Contabilidade Pública
A respeito dos conhecimentos sobre a classificação e estágios da receita pública orçamentária, é correto afirmar:
Alternativas
Q1758213 Contabilidade Pública
A respeito dos conhecimentos sobre créditos adicionais, é correto afirmar:
Alternativas
Q1758075 Contabilidade Pública
A respeito dos estágios da despesa pública assinale a alternativa CORRETA que indica a liquidação.
Alternativas
Q1756008 Contabilidade Pública

Conforme o Manual de Contabilidade Aplicada ao Setor Público, analise as seguintes assertivas: 


I.São Restos a Pagar todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas ou canceladas até 31 de dezembro do exercício financeiro vigente. 


II.A inscrição de despesa em restos a pagar não processados é realizada após a anulação dos empenhos que não serão inscritos em virtude de restrição em norma do ente da Federação, ou seja, verifica-se quais as despesas devem ser inscritas em Restos a Pagar e anula-se as demais. Após, inscreve-se os Restos a Pagar não processados do exercício. 


III.As despesas empenhadas em liquidação são aquelas em que houve o adimplemento da obrigação pelo credor (contratado), caracterizado pela entrega do material ou prestação do serviço, estando na fase de verificação do direito adquirido, ou seja, tem-se a ocorrência do fato gerador da obrigação patrimonial, todavia, ainda não se deu a liquidação.


Quais estão corretas?

Alternativas
Q1754609 Contabilidade Pública
As dotações para amortização da dívida pública são classificadas como
Alternativas
Q1754604 Contabilidade Pública
As entidades do setor público podem auferir receitas de transações com ou sem contraprestação. Assinale a opção que indica somente transações sem contraprestação.
Alternativas
Q1750710 Contabilidade Pública
Para o reconhecimento do crédito no âmbito da atividade tributária do setor público, pode-se utilizar como referência o momento
Alternativas
Ano: 2021 Banca: IDIB Órgão: CRF-MS Prova: IDIB - 2021 - CRF - MS - Contador |
Q1744451 Contabilidade Pública
Segundo a Lei 4.320/64, são Receitas de Capital
I. as provenientes da realização de recursos financeiros oriundos de constituição de dívidas. II. as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes. III. as receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras. IV. as provenientes da conversão, em espécie, de bens e direitos.
É correto o que se afirma

Alternativas
Respostas
4121: D
4122: B
4123: D
4124: D
4125: C
4126: D
4127: D
4128: D
4129: A
4130: D
4131: C
4132: E
4133: A
4134: D
4135: A
4136: D
4137: A
4138: A
4139: C
4140: B