Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


Q2166942
Contabilidade Pública
A apuração da receita corrente líquida (RCL) prevista na Lei de
Responsabilidade Fiscal consiste basicamente no somatório das
receitas correntes, do qual são deduzidos valores que têm
destinação definida por lei.
Na apuração da receita corrente líquida de um Município, está
sujeita a essa dedução a origem de receitas:
Q2166941
Contabilidade Pública
Com o objetivo de promover capacitação de professores da rede
estadual em cursos de pós-graduação stricto sensu, o governo de
um ente estadual lançou o programa “Professores Mestres e
Doutores”. O programa prevê a celebração de convênios e
concessão de bolsas por um período de quatro anos e tem como
produto o aumento percentual de professores qualificados e,
como medida de impacto, espera-se maior qualidade na
formação dos alunos atendidos pela rede estadual.
À luz das categorias de classificação legalmente previstas para a
despesa pública, tal programação de despesa:
Q2166939
Contabilidade Pública
Os créditos adicionais são um instrumento utilizado para
autorizar despesas não computadas ou insuficientemente
dotadas na lei orçamentária anual. Há diferentes tipos de créditos
adicionais que dependem inicialmente da finalidade e motivação
para sua abertura e estão sujeitos a regras específicas.
A necessidade de indicação de recursos disponíveis é uma
condição para:
Ano: 2023
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
UFJF
Prova:
FUNDEP (Gestão de Concursos) - 2023 - UFJF - Técnico em Contabilidade |
Q2166371
Contabilidade Pública
A respeito do suprimento de fundos, o qual se caracteriza
por ser um adiantamento de valores a um servidor
para futura prestação de contas, analise as afirmativas
a seguir.
I. Esse adiantamento constitui uma despesa pelo enfoque patrimonial, pois, no momento da concessão, ocorre redução no patrimônio líquido.
II. Na liquidação da despesa orçamentária referente ao suprimento de fundos, ao mesmo tempo em que ocorre o registro de um passivo, há também a incorporação de um ativo.
III. Esse adiantamento constitui despesa orçamentária, ou seja, para conceder o recurso ao suprido é necessário percorrer os três estágios da despesa orçamentária: empenho, liquidação e pagamento.
Está(ão) correta(s) a(s) afirmativa(s)
I. Esse adiantamento constitui uma despesa pelo enfoque patrimonial, pois, no momento da concessão, ocorre redução no patrimônio líquido.
II. Na liquidação da despesa orçamentária referente ao suprimento de fundos, ao mesmo tempo em que ocorre o registro de um passivo, há também a incorporação de um ativo.
III. Esse adiantamento constitui despesa orçamentária, ou seja, para conceder o recurso ao suprido é necessário percorrer os três estágios da despesa orçamentária: empenho, liquidação e pagamento.
Está(ão) correta(s) a(s) afirmativa(s)
Ano: 2023
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
UFJF
Prova:
FUNDEP (Gestão de Concursos) - 2023 - UFJF - Técnico em Contabilidade |
Q2166368
Contabilidade Pública
Com relação à receita pública, assinale a
alternativa incorreta.
Ano: 2023
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
UFJF
Prova:
FUNDEP (Gestão de Concursos) - 2023 - UFJF - Técnico em Contabilidade |
Q2166357
Contabilidade Pública
Com relação às despesas públicas, analise as afirmativas
a seguir.
I. As despesas com juros e encargos da dívida são classificadas como despesas correntes. II. O empenho será formalizado mediante a emissão de um documento denominado “Nota de Empenho”. III. As despesas legalmente empenhadas no exercício financeiro pertencem a ele.
Está(ão) correta(s) a(s) afirmativa(s)
I. As despesas com juros e encargos da dívida são classificadas como despesas correntes. II. O empenho será formalizado mediante a emissão de um documento denominado “Nota de Empenho”. III. As despesas legalmente empenhadas no exercício financeiro pertencem a ele.
Está(ão) correta(s) a(s) afirmativa(s)
Ano: 2023
Banca:
Quadrix
Órgão:
PROCON-DF
Prova:
Quadrix - 2023 - PROCON-DF - Analista De Atividades De Defesa Do Consumidor - Contabilidade |
Q2164835
Contabilidade Pública
Texto associado
Com relação à escrituração contábil das operações típicas
do setor público, julgue o item.
O recebimento de depósitos em procedimentos
administrativos e cauções para a garantia de cláusulas
contratuais não gera registros contábeis em contas de
natureza orçamentária.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
IF-PA
Prova:
Instituto Consulplan - 2023 - IF-PA - Contador |
Q2164487
Contabilidade Pública
Sobre os registros contábeis da receita orçamentária e o relacionamento do regime orçamentário com o regime contábil, assinale a afirmativa INCORRETA.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
IF-PA
Prova:
Instituto Consulplan - 2023 - IF-PA - Contador |
Q2164485
Contabilidade Pública
Quando se fala em despesa orçamentária, a etapa do planejamento abrange, de modo geral, toda a análise para a formulação do plano e das ações governamentais que servirão de
base para a fixação da despesa orçamentária; a descentralização-movimentação de créditos; a programação orçamentária
e financeira; e, o processo de licitação e contratação. São consideradas fases da despesa pública inclusas na etapa de planejamento, EXCETO:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
IF-PA
Prova:
Instituto Consulplan - 2023 - IF-PA - Contador |
Q2164483
Contabilidade Pública
Sobre a relação entre receitas e despesas públicas, assinale
a afirmativa INCORRETA.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
IF-PA
Prova:
Instituto Consulplan - 2023 - IF-PA - Contador |
Q2164479
Contabilidade Pública
Sobre tributação e transferências de receitas, o contador deve
ter pleno conhecimento dos impactos sobre as entidades. A
esse respeito, marque V para as afirmativas verdadeiras e
F para as falsas.
( ) A restituição de receitas orçamentárias recolhidas a maior, dedutíveis da arrecadação, qualquer que tenha sido o ano da respectiva cobrança, será efetuada como anulação de receita.
( ) Os montantes arrecadados que se enquadram como transferências constitucionais ou legais constituem valores que não são passíveis de alocação em despesas pelo ente público arrecadador.
( ) As transferências intergovernamentais voluntárias se destinam à cooperação, auxílio ou assistência.
( ) É importante destacar que as transferências intergovernamentais ocorrem entre órgãos da mesma esfera de governo, não guardando relação, portanto, com as operações intraorçamentárias ocorridas no âmbito do orçamento de cada ente federativo.
A sequência está correta em
( ) A restituição de receitas orçamentárias recolhidas a maior, dedutíveis da arrecadação, qualquer que tenha sido o ano da respectiva cobrança, será efetuada como anulação de receita.
( ) Os montantes arrecadados que se enquadram como transferências constitucionais ou legais constituem valores que não são passíveis de alocação em despesas pelo ente público arrecadador.
( ) As transferências intergovernamentais voluntárias se destinam à cooperação, auxílio ou assistência.
( ) É importante destacar que as transferências intergovernamentais ocorrem entre órgãos da mesma esfera de governo, não guardando relação, portanto, com as operações intraorçamentárias ocorridas no âmbito do orçamento de cada ente federativo.
A sequência está correta em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
IF-PA
Prova:
Instituto Consulplan - 2023 - IF-PA - Contador |
Q2164472
Contabilidade Pública
Para fins de identificação como despesas de exercícios anteriores consideram-se, EXCETO:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
IF-PA
Prova:
Instituto Consulplan - 2023 - IF-PA - Contador |
Q2164467
Contabilidade Pública
A classificação por Natureza de Receita Orçamentária é composta por um código de oito dígitos numéricos que representam: a Categoria Econômica, a Origem, a Espécie, os Desdobramentos e o Tipo de Receita. Nesse sentido, assinale a afirmativa que descreve corretamente o conceito de Tipo de Receita.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
IF-PA
Prova:
Instituto Consulplan - 2023 - IF-PA - Contador |
Q2164462
Contabilidade Pública
Sobre as etapas da despesa pública, analise as afirmativas
a seguir.
I. A etapa da execução da despesa – “em liquidação”, que busca o registro contábil no patrimônio de acordo com a ocorrência do fato gerador, não do empenho.
II. Caso o valor do empenho exceda o montante da despesa realizada, o empenho deverá ser anulado parcialmente.
III. A liquidação consiste na entrega de numerário ao credor por meio, dentre outros, de crédito em conta, e só pode ser efetuado após o regular empenho da despesa.
Está correto o que se afirma em
I. A etapa da execução da despesa – “em liquidação”, que busca o registro contábil no patrimônio de acordo com a ocorrência do fato gerador, não do empenho.
II. Caso o valor do empenho exceda o montante da despesa realizada, o empenho deverá ser anulado parcialmente.
III. A liquidação consiste na entrega de numerário ao credor por meio, dentre outros, de crédito em conta, e só pode ser efetuado após o regular empenho da despesa.
Está correto o que se afirma em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
IF-PA
Prova:
Instituto Consulplan - 2023 - IF-PA - Contador |
Q2164461
Contabilidade Pública
Assinale a alternativa que contém somente despesas e receitas de capital.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
IF-PA
Prova:
Instituto Consulplan - 2023 - IF-PA - Técnico em Contabilidade |
Q2163946
Contabilidade Pública
Texto associado
Considere as informações a seguir para responder à questão.
Um ente público apresentou as informações sobre a execução orçamentária do exercício de 2022:

A despesa pública é tipificada em despesa orçamentária, que corresponde a toda transação que depende de autorização legislativa,
na forma de consignação de dotação orçamentária, para ser efetivada; e, dispêndio extraorçamentário, que corresponde àquele
que não consta na Lei Orçamentária Anual. Considerando as informações apresentadas, o total de despesas Orçamentárias Correntes corresponde a:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Orlândia - SP
Prova:
Instituto Consulplan - 2023 - Prefeitura de Orlândia - SP - Contador |
Q2161695
Contabilidade Pública
Um determinado ente público municipal adquiriu equipamento para atendimento à Secretaria de Saúde e tal fato gera lançamentos
contábeis de natureza orçamentária, patrimonial e de controle. O seguinte registro refere-se ao fato apresentado:
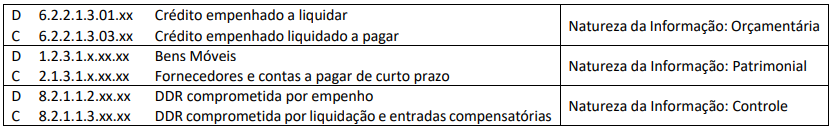
Considerando as informações, o lançamento apresentado se refere a:
Considerando as informações, o lançamento apresentado se refere a:
Ano: 2023
Banca:
SELECON
Órgão:
Prefeitura de Nova Mutum - MT
Prova:
SELECON - 2023 - Prefeitura de Nova Mutum - MT - Controlador Interno |
Q2161328
Contabilidade Pública
A despesa pública que, no momento da sua realização,
constitui fato contábil permutativo em relação à situação
patrimonial líquida da entidade classifica-se como despesa:
Ano: 2023
Banca:
SELECON
Órgão:
Prefeitura de Nova Mutum - MT
Prova:
SELECON - 2023 - Prefeitura de Nova Mutum - MT - Controlador Interno |
Q2161327
Contabilidade Pública
A classificação da receita orçamentária que é utilizada por
todos os entes da Federação para identificar a origem do recurso
segundo o fato gerador, ou seja, o acontecimento real que
ocasionou o ingresso da receita nos cofres públicos, corresponde
ao critério de classificação por:
Ano: 2023
Banca:
Instituto Access
Órgão:
CRBio-8ª Região
Prova:
Instituto Access - 2023 - CRBio-8ª Região - Técnico Contábil |
Q2160099
Contabilidade Pública
Um ente público adquiriu um equipamento por R$ 20.000,00 em
dezembro/2022, tendo sido emitida a nota de empenho referente
à compra. A entrega e a respectiva liquidação ocorreram em
fevereiro/2023 e o pagamento foi efetuado em uma única parcela
em março/2023.
Considerando a situação apresentada, em 31/12/2022 o valor de R$ 20.000,00 referente à aquisição do equipamento foi
Considerando a situação apresentada, em 31/12/2022 o valor de R$ 20.000,00 referente à aquisição do equipamento foi

 Conheça nossos planos