Questões de Concurso
Sobre despesa pública: orçamentária e extraorçamentária na contabilidade pública em contabilidade pública
Foram encontradas 588 questões


Julgue o item subsequente.
Despesas Públicas representam o conjunto de dispêndios
do Estado, ou de outra pessoa de Direito Público, com a
finalidade de funcionamento dos serviços públicos e de
atendimento às necessidades coletivas aplicando certa
quantia dentro de uma autorização legislativa, buscando
a manutenção das atividades do ente estatal ou para a
conservação ou construção de bens públicos.
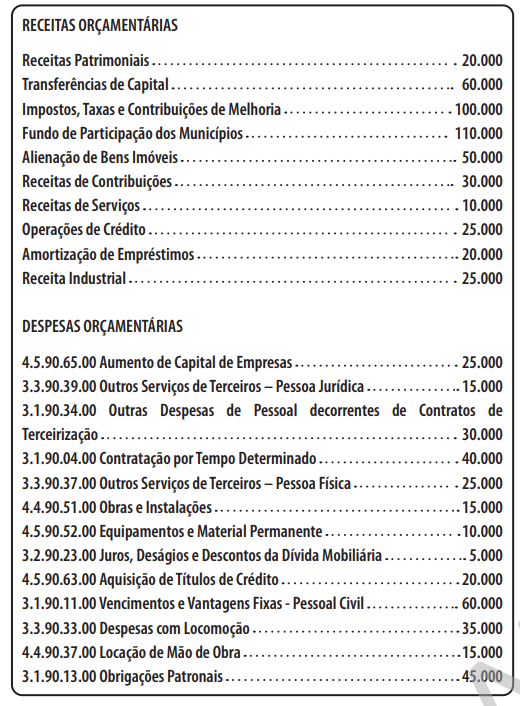
Considerando a especificidade do serviço contratado, em qual natureza de despesa foi emitido o empenho?
▪ Recebimento de receitas tributárias no valor de R$ 2.000,00; ▪ Empenho da despesa no valor de R$ 1.900,00; ▪ Liquidação de despesa corrente no valor de R$ 1.700,00; e ▪ Inscrição de Restos a Pagar, sendo R$ 1.700,00 de Restos a Pagar Processado e R$ 200,00 de Restos a Pagar Não Processado.
No exemplo acima, tem-se superávit financeiro de:
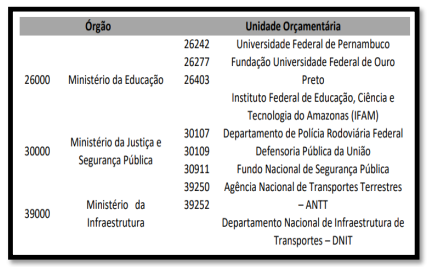
Assinale a alternativa que CORRETAMENTE descreve a classificação da despesa orçamentária percebida através do quadro acima.
A respeito do orçamento e da contabilidade pública, julgue o item.
Há casos em que o reconhecimento de uma variação
patrimonial diminutiva ocorre após a liquidação da
despesa orçamentária, por exemplo, na concessão
de suprimento de fundos, a despesa orçamentária é
empenhada, liquidada e paga no ato da concessão,
mas o efetivo registro da variação só se dá com a
prestação de contas do suprido.
A respeito do orçamento e da contabilidade pública, julgue o item.
A auditoria financeira realizada pelo TCU nas contas
do governo revelou que a despesa orçamentária com
juros e encargos da dívida pública mobiliária federal
interna (DPMFi) foi subavaliada em contrapartida à
superavaliação das amortizações, pois a contabilização
não é realizada de acordo com as normas
contábeis vigentes.
A respeito do orçamento e da contabilidade pública, julgue o item.
A despesa orçamentária não efetiva não reduz a
situação líquida patrimonial da entidade. Constitui fato
contábil permutativo. É normalmente uma despesa
de capital, mas há despesas de capital efetivas, como
no caso das transferências correntes, que provocam
variação patrimonial diminutiva.
Grupos de natureza da despesa Valores (R$) Inversões financeiras 100.000 Investimentos 500.000 Juros e encargos da dívida 80.000 Amortização da dívida 300.000
O valor do total das despesas classificadas na categoria econômica de despesas de capital é de:
I. As variações patrimoniais aumentativas devem ser reconhecidas com base em um regime contábil exclusivamente de caixa. II. A arrecadação é o critério de reconhecimento das receitas orçamentárias dentro do exercício financeiro. III. Pertencem ao exercício financeiro as despesas orçamentárias efetivamente pagas dentro dele.
Está correto o que se afirma apenas em
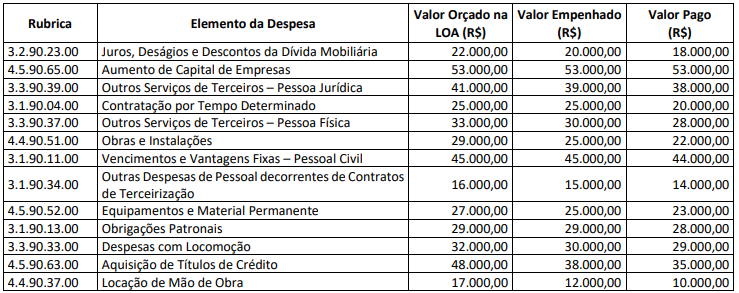
Os totais de Despesas Correntes e de Inversões Financeiras realizados em 2022 importam, respectivamente, em:

 Conheça nossos planos