Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


1. Arrecadar 700 milhões de reais relativos a tributos; 2. Emitir empenhos no valor de 500 milhões de reais relativos a outras despesas correntes; 3. Liquidar empenhos no valor de 300 milhões de reais relativos a outras despesas correntes; 4. Pagar empenhos no valor de 200 milhões de reais relativos a outras despesas correntes.
A consequência será que o

Considere as informações referentes a 2015, a seguir, extraídas do sistema de contabilidade de uma autarquia estadual:
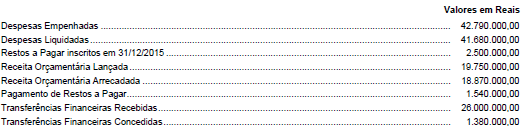
O resultado financeiro do exercício de 2015 apurado a partir do Balanço Financeiro foi
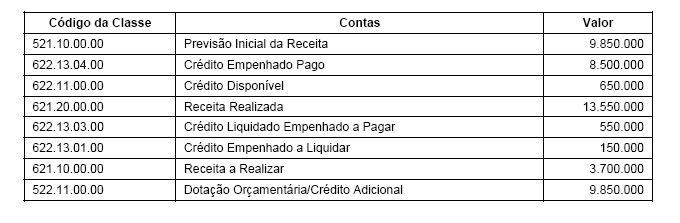 Considerando os saldos apresentados, é correto afirmar que no Balanço Orçamentário do exercício de 2015, o resultado da
execução orçamentária apresentou um superávit de

( ) O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
(___) A Demonstração do Resultado Econômico deve ser elaborada considerando sua interligação com o sistema de custos.
(___) A Demonstração do Resultado Econômico será elaborada pelo método direto ou indireto afim de evidenciar as movimentações havidas no caixa e seus equivalentes.
(___) A Demonstração do Resultado Econômico é estruturada de forma a evidenciar a integração entre o planejamento e a execução orçamentária.
(___) A Demonstração do Resultado Econômico permite aos usuários projetar cenários de fluxos futuros de caixa e elaborar análise sobre eventuais mudanças em torno da capacidade de manutenção do regular financiamento dos serviços públicos.
(___) Na Demonstração do Resultado Econômico a receita econômica é o valor apurado a partir de benefícios gerados à sociedade pela ação pública, obtido por meio da multiplicação da quantidade de serviços prestados, bens ou produtos fornecidos, pelo custo de oportunidade.
I. Os serviços de contabilidade serão organizados de forma a permitirem o acompanhamento da execução orçamentária, o conhecimento da composição patrimonial, a determinação dos custos dos serviços industriais, o levantamento dos balanços gerais, a análise e a interpretação dos resultados econômicos e financeiros.
II. A escrituração sintética das operações financeiras e patrimoniais efetuar-se-á pelo método das partidas dobradas.
III. Haverá contrôle contábil unicamente das obrigações oriundos de ajustes ou contratos em que a administração pública fôr parte.
IV. A contabilidade evidenciará os fatos ligados somente à administração patrimonial e industrial.
V. Os débitos e créditos serão escriturados com individuação do devedor ou do credor e especificação da natureza, importância e data do vencimento, quando fixada.

 Conheça nossos planos