Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Considere os dados a seguir, extraídos das demonstrações contábeis consolidadas de um Município referentes a X1:
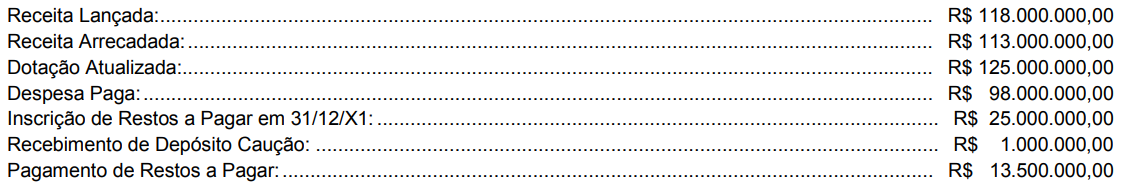
Com base nessas informações,
Considere as informações extraídas do sistema de contabilidade de um Conselho Regional de Medicina referentes ao mês de janeiro de X1:
− Empenho e liquidação da despesa com material de consumo entregue pelo fornecedor em 20/01/X1, no valor de R$ 50.000,00, para pagamento em fevereiro de X1.
− Lançamento e arrecadação de contribuições no valor de R$ 500.000,00.
− Pagamento dos salários, referentes a dezembro de X0, dos funcionários da área administrativa no valor de R$ 80.000,00.
− Distribuição de cartilhas educativas no valor de R$ 15.000,00.
− Prestação de Serviços de emissão de certificado para pessoas jurídicas no valor de R$ 54.000,00 para ser recebido em fevereiro de X1.
− Reconhecimento da Depreciação mensal do Ativo Imobilizado no valor de R$ 115.000,00.
− Recebimento de multas e juros, referentes a X0, sobre anuidades no valor de R$ 23.000,00.
− Empenho de despesa com Serviços de Terceiros– Pessoa Jurídica, no valor de R$ 48.000,00, referente à prestação de serviços jurídicos no mês de fevereiro de X1.
Considere as informações extraídas do sistema de contabilidade de um Conselho Regional de Medicina referentes ao mês de janeiro de X1:
− Empenho e liquidação da despesa com material de consumo entregue pelo fornecedor em 20/01/X1, no valor de R$ 50.000,00, para pagamento em fevereiro de X1.
− Lançamento e arrecadação de contribuições no valor de R$ 500.000,00.
− Pagamento dos salários, referentes a dezembro de X0, dos funcionários da área administrativa no valor de R$ 80.000,00.
− Distribuição de cartilhas educativas no valor de R$ 15.000,00.
− Prestação de Serviços de emissão de certificado para pessoas jurídicas no valor de R$ 54.000,00 para ser recebido em fevereiro de X1.
− Reconhecimento da Depreciação mensal do Ativo Imobilizado no valor de R$ 115.000,00.
− Recebimento de multas e juros, referentes a X0, sobre anuidades no valor de R$ 23.000,00.
− Empenho de despesa com Serviços de Terceiros– Pessoa Jurídica, no valor de R$ 48.000,00, referente à prestação de serviços jurídicos no mês de fevereiro de X1.

A Prefeitura Municipal de “Brasil” encerrou seus movimentos contábeis em 31/12/2015, com os seguintes saldos.
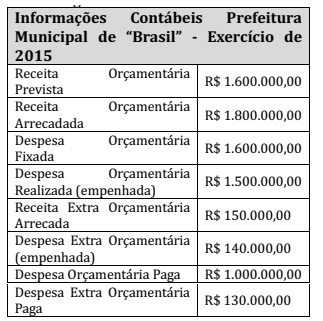
O resultado da execução orçamentária no
exercício de 2015, foi de:
Com base nesta divisa o, pode-se afirmar que:
Acerca do Balanço Patrimonial na contabilidade pública, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Contas de compensação compreendem os fatos que são transitórios e não afetam o patrimônio.
( ) O ativo compreende as disponibilidades, os direitos e os bens, tangíveis ou intangíveis, mantidos ou utilizados pelo setor público.
( ) O patrimônio líquido é o somatório dos resultados orçamentários acumulados.
( ) Passivo compreende as obrigações assumidas pelas entidades do setor público para consecução de suas atividades.
A sequência está correta em
Ao final de um exercício a administração apurou que a Receita Corrente Realizada foi menor que a Despesa Corrente Realizada, o que demonstra que houve no período um deficit corrente. Tais informações foram obtidas através da seguinte demonstração contábil:
Atenção: Para responder a questão, considere as transações, a seguir, ocorridas em dezembro de 2015 em um Conselho Regional de Medicina − CRM:
− Pagamento das anuidades pelos profissionais na rede bancária credenciada no valor de R$ 8.000.000,00, cujos direitos a receber já tinham sido reconhecidos pela contabilidade do CRM em janeiro de 2015.
− Juros auferidos e recebidos, no valor de R$ 200.000,00, referentes a aplicações financeiras.
− Taxas arrecadadas no valor de R$ 50.000,00 referentes à emissão de cédulas de identidade profissional. A emissão ocorreu no mês de janeiro de 2016.
− Arrecadação de multas e juros, no valor de R$ 600.000,00, referentes a 2014.
− Pagamento de despesas com Pessoal e Encargos Sociais no valor de R$ 4.000.000,00 referentes a dezembro de 2015, cuja obrigação ainda não havia sido reconhecida pela contabilidade do CRM.
− Pagamento de bolsas de estudo e pesquisa a estudantes no valor de R$ 250.000,00 referentes a novembro de 2015, em uma transação sem contraprestação.
− Depreciação dos ativos imobilizados referente a dezembro de 2015 no valor de R$ 500.000,00.
− Pagamento a pessoas jurídicas no valor de R$ 300.000,00 referente a despesa orçamentária empenhada e liquidada em 2014. A despesa orçamentária era referente a serviços de consultoria.
− Inscrição, em 31/12/2015, de Restos a Pagar não Processados no valor de R$ 5.000.000,00.
Atenção: Para responder a questão, considere as transações, a seguir, ocorridas em dezembro de 2015 em um Conselho Regional de Medicina − CRM:
− Pagamento das anuidades pelos profissionais na rede bancária credenciada no valor de R$ 8.000.000,00, cujos direitos a receber já tinham sido reconhecidos pela contabilidade do CRM em janeiro de 2015.
− Juros auferidos e recebidos, no valor de R$ 200.000,00, referentes a aplicações financeiras.
− Taxas arrecadadas no valor de R$ 50.000,00 referentes à emissão de cédulas de identidade profissional. A emissão ocorreu no mês de janeiro de 2016.
− Arrecadação de multas e juros, no valor de R$ 600.000,00, referentes a 2014.
− Pagamento de despesas com Pessoal e Encargos Sociais no valor de R$ 4.000.000,00 referentes a dezembro de 2015, cuja obrigação ainda não havia sido reconhecida pela contabilidade do CRM.
− Pagamento de bolsas de estudo e pesquisa a estudantes no valor de R$ 250.000,00 referentes a novembro de 2015, em uma transação sem contraprestação.
− Depreciação dos ativos imobilizados referente a dezembro de 2015 no valor de R$ 500.000,00.
− Pagamento a pessoas jurídicas no valor de R$ 300.000,00 referente a despesa orçamentária empenhada e liquidada em 2014. A despesa orçamentária era referente a serviços de consultoria.
− Inscrição, em 31/12/2015, de Restos a Pagar não Processados no valor de R$ 5.000.000,00.

 Conheça nossos planos