Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Considere as seguintes informações extraídas do Balanço Patrimonial de uma Prefeitura Municipal:
- Ativo Financeiro: R$ 1200,00;
- Passivo Financeiro: R$ 900,00;
- Passivo total do exercício: R$ 1050,00;
- Saldo não utilizado de Crédito Especial, aberto no mês de agosto do exercício anterior: R$ 135,00;
- Ativo Total: R$ 1400,00.
Com base nas informações, o valor para abertura de crédito especial com base no superávit financeiro apurado em Balanço Patrimonial do exercício anterior será, em reais, de:
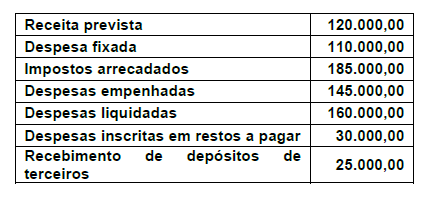
A partir do confronto entre as receitas e as despesas, conforme a Lei 4320/64, fora apurado o resultado orçamentário no valor de:
Em 31/12/X1, uma entidade pública apresentou as seguintes informações.
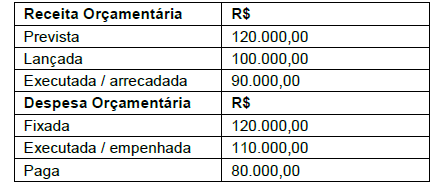
Com base nos dados acima, o resultado do balanço orçamentário apurado ao final do referido exercício apresentou-se:
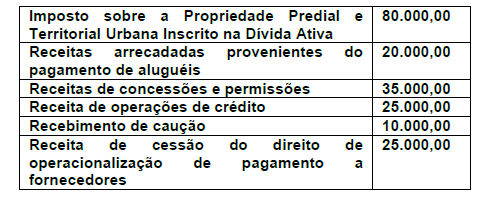
No balancete orçamentário de 30/11/2016, o saldo das receitas patrimoniais era, em reais:
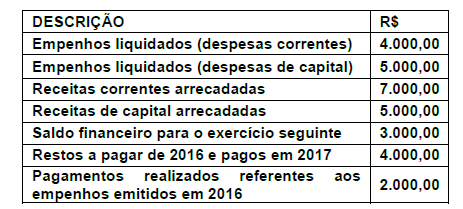
Considere as informações extraídas do Balanço Orçamentário de uma entidade pública, referente ao exercício financeiro de 2016:
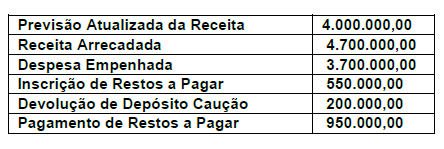
Com base nessas informações, o saldo em espécie em
2016, conforme evidenciado no Balanço Financeiro,
foi, em reais:
Em 31/12/2017, o Município X apresentou as seguintes informações
Considerando os dados acima, é CORRETO afirmar
que o resultado patrimonial apurado em 31/12/2017 foi,
em reais, de:
A Prefeitura Municipal de Novo Horizonte apresentou os dados a seguir, referentes ao exercício financeiro de 2016:
* Previsão e Lançamento:
− Previsão da receita e fixação da despesa referente à aprovação do orçamento com base na Lei Orçamentária Anual, no valor de R$ 27.000.000,00;
− Lançamento de receitas tributárias no valor de R$ 8.000.000,00 e arrecadação no valor de R$ 5.000.000,00;
− Lançamento e Arrecadação de Transferências Correntes Intergovernamentais no valor de R$ 12.000.000,00;
* Empenho de despesas:
− Pessoal e Encargos Sociais: R$ 6.000.000,00; − Outras Despesas Correntes − Material de Consumo: R$ 1.700.000,00;
− Investimentos− Equipamentos e Material Permanente: R$ 1.300.000,00;
− Investimentos − Obras e Instalações: R$ 7.500.000,00;
* Liquidação de despesas com:
− Pessoal e Encargos Sociais: R$ 6.000.000,00; − Outras Despesas Correntes − Material de Consumo: R$ 1.700.000,00;
− Investimentos − Equipamentos e Material Permanente: R$ 1.300.000,00;
− Investimentos − Obras e Instalações: R$ 4.000.000,00;
* Pagamento de despesas com:
− Pessoal e Encargos Sociais: R$ 5.000.000,00; − Outras Despesas Correntes − Material de Consumo: R$ 1.200.000,00;
− Investimentos − Equipamentos e Material Permanente: R$ 1.050.000,00; − Investimentos − Obras e Instalações: R$ 3.500.000,00.
Considerando as demonstrações consolidadas do
Município, na Demonstração dos Fluxos de Caixa
referente ao exercício financeiro de 2016, o valor do
caixa consumido pelas atividades de investimento foi,
em reais:
O art. 105 da Lei nº 4.320/1964 estabelece a classificação do ativo e do passivo no Balanço Patrimonial. A esse respeito, avalie as assertivas apresentadas a seguir e marque (V) para verdadeiro e (F) para falso: ( ) O Ativo Financeiro compreenderá os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
( ) O Ativo Permanente compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.
( ) O Passivo Financeiro compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
( ) O Passivo Permanente compreenderá as dívidas fundadas e outros pagamentos que independam de autorização orçamentária.
Assinale a alternativa que contém, de cima para baixo, a sequência CORRETA.
Conforme o art. 103 da Lei nº 4.320/64: “Demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugando os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte”.
Esse enunciado nos remete a qual demonstrativo contábil, típico da administração pública?

 Conheça nossos planos