Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.030 questões

Q1215589 Contabilidade Pública
Para responder à questão , considere os dados apresentados, a seguir, referentes ao exercício financeiro de X1 de uma determinada prefeitura municipal: Receita Prevista R$ 600.000,00; Receita Arrecadada R$ 615.000,00; Despesa Fixada R$ 600.000,00; Despesa Empenhada R$ 592.500,00; Despesa Liquidada R$ 580.000,00 e Despesa Paga R$ 562.500,00.
No exercício financeiro de X1, a prefeitura apresentou, em reais, um superávit na execução orçamentária de
Alternativas
Q1215588 Contabilidade Pública
Na Contabilidade Aplicada ao Setor Público, a aquisição de bens imóveis é uma variação patrimonial qualitativa a ser evidenciada na Demonstração Contábil denominada de
Alternativas
Ano: 2018 Banca: UFMT Órgão: Prefeitura de Sobral - CE
Q1211950 Contabilidade Pública
No que diz respeito ao aspecto orçamentário, a que se refere o Manual de Contabilidade aplicada ao Setor Público, editado pelo Tesouro Nacional, os registros de natureza orçamentária NÃO são base para a elaboração do
Alternativas
Ano: 2018 Banca: ADM&TEC Órgão: Câmara de Belo Monte - AL
Q1206159 Contabilidade Pública
Leia as afirmativas a seguir:
I. A insuficiência da dotação original é um fator de motivação para a possível adoção de créditos adicionais. 
II. O Ativo Circulante compreende as disponibilidades de numerário, bens e direitos pendentes ou em circulação, realizáveis até o término do exercício seguinte. 
III. Os créditos adicionais têm por finalidade sua agregação às dotações preliminarmente autorizadas na resolução que aprovou o orçamento. 
Marque a alternativa CORRETA:
Alternativas
Ano: 2018 Banca: MSConcursos Órgão: GHC-RS
Q1185493 Contabilidade Pública
Conforme a NBC T 16.6 (R1), que estabelece as demonstrações contábeis a serem elaboradas e divulgadas pelas entidades do setor público, podemos afirmar que: 
Alternativas
Q1178582 Contabilidade Pública
Considerando as Demonstrações Contábeis aplicadas ao setor público, analise as assertivas seguintes, assinalando V, se verdadeiras, ou F, se falsas.
( ) O Balanço Orçamentário é um quadro com duas seções, “receita” e “despesa”, e cada uma apresenta as colunas representativas da movimentação ocorrida. ( ) O Balanço Patrimonial é um quadro de contabilidade com duas seções, “Ativo” e “Passivo”, igualando-se as duas somas com a conta “Diferido”. ( ) O Balanço Financeiro é um quadro de contabilidade com duas seções, “receita” e “despesa”, em que se distribuem as entradas e as saídas de numerários, demonstrando as operações de tesouraria e de dívida pública e igualando as duas somas com os “saldos de caixa”. ( ) No Balanço Financeiro, a receita do exercício deverá ser demonstrada em nível de espécie e a despesa, em nível de créditos orçamentários e suplementares globais, a diferença corresponde ao Patrimônio Líquido.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Alternativas
Q1172437 Contabilidade Pública
Relacione as colunas abaixo e assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo: (1) Balanço Orçamentário (2) Balanço Financeiro (3) Balanço Patrimonial (4) Demonstração das Variações Patrimoniais ( ) Evidencia as alterações ocorridas no patrimônio durante o exercício, resultantes ou independentes da execução orçamentária, apurando o resultado patrimonial do período quer ele seja positivo, negativo ou nulo. ( ) Demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extra orçamentária, conjugados com os saldos em especie provenientes do exercício anterior, e os que se transferem para o exercício seguinte. ( ) Demonstrará as receitas e despesas previstas em confronto com as realizadas. Deverá mostrar com clareza a política seguida pelos governantes na distribuição dos gastos pelas funções do governo. ( ) Demonstrará a situação das contas que formam o ativo, o passivo e o patrimônio liquido, evidenciando a situação econômica da entidade.
Alternativas
Q1163258 Contabilidade Pública
Os “depósitos de diversas origens” que representam recursos financeiros recebidos como garantia para participação de licitações, celebrados de contratos, recursos de multas, etc., serão classificados, no Balanço Patrimonial,
Alternativas
Q1160344 Contabilidade Pública
Conforme o Manual de Contabilidade Aplicada ao Setor Público, o Balanço Orçamentário (BO) demonstrará as
Alternativas
Ano: 2018 Banca: VUNESP Órgão: UFTM Prova: VUNESP - 2018 - UFTM - Contador |
Q1159080 Contabilidade Pública

Em um Balanço Financeiro de um ente público, os seguintes valores foram apresentados:
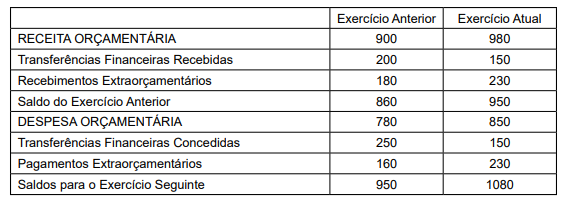

Imagem associada para resolução da questão


Com base nos valores apresentados, é possível deduzir (supor) corretamente que o total das Despesas Orçamentárias pagas no Exercício Anterior e no Exercício Atual foram, respectivamente, de

Alternativas
Ano: 2018 Banca: VUNESP Órgão: UFTM Prova: VUNESP - 2018 - UFTM - Contador |
Q1159079 Contabilidade Pública
A Demonstração de Fluxo de Caixa abrange entradas e saídas de caixa classificadas em fluxos operacional, de investimento e de financiamento. A diferença observada entre o saldo de Caixa e Equivalentes de Caixa do exercício em relação ao saldo de Caixa e Equivalentes de Caixa do exercício anterior decorre de
Alternativas
Q1156130 Contabilidade Pública
No que tange à estrutura e análise dos demonstrativos financeiros, de que trata a contabilidade pública, é correto afirmar que
Alternativas
Q1156128 Contabilidade Pública
A diferença negativa entre as receitas realizadas e as despesas empenhadas, se for o caso, a qual equivale no balanço orçamentário, graficamente como a diferença entre a linha Subtotal com Refinanciamento das receitas e a linha Subtotal com Refinanciamento (XII) das despesas, será considerada como
Alternativas
Q1151293 Contabilidade Pública

Suponha-se que determinado ente apresente a seguinte situação (valores em R$ 1.000,00):


- receita prevista = despesa fixada = 800;

- receita arrecadada = 900;

- despesa empenhada = 700;

- despesa liquidada = 600; e

- despesa paga = 500.


Com base nessa situação hipotética e nos critérios adotados pela Secretaria do Tesouro Nacional (STN), é correto afirmar que haja

Alternativas
Q1151292 Contabilidade Pública

Suponha-se que os dados disponíveis para efeito de elaboração do balanço patrimonial de um ente – modelo da Lei n.º 4.320/1964 – sejam os seguintes (em R$ 1.000,00):


- passivo financeiro: 500;

- ativo compensado: 100;

- total geral: 1.500; 

- ativo real: 1.200; e

- superavit financeiro: 300.


Com base nesse caso hipotético, assinale a alternativa correta.

Alternativas
Q1151290 Contabilidade Pública
Quanto ao processo de consolidação das demonstrações contábeis, é correto afirmar que
Alternativas
Q1151289 Contabilidade Pública
Exclui-se do rol de demonstrações contábeis a serem elaboradas e divulgadas pelas entidades do Setor Público o(a)
Alternativas
Q1133592 Contabilidade Pública

Sobre os Demonstrativos Contábeis previstos na Lei nº 4.320/1964, avalie as assertivas apresentadas a seguir:


I. O Balanço Orçamentário demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.

II. O Balanço Financeiro demonstrará as receitas e despesas previstas em confronto com as realizadas.

III. A Demonstração das Variações Patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.

IV. O Balanço Patrimonial demonstrará o ativo financeiro, o ativo permanente, o passivo financeiro, o passivo permanente, bem como o saldo patrimonial e as contas de compensação.


Estão CORRETAS as assertivas:

Alternativas
Q1133590 Contabilidade Pública

Considere as informações extraídas da Demonstração das Variações Patrimoniais (DVP) de uma entidade pública, referente ao exercício financeiro de 2017:


• Impostos recebidos: R$ 522.770,00;

• Taxas recebidas: R$ 123.450,00;

• Contribuições de Melhorias Recebidas: R$ 265.480,00;

• Exploração de Bens e Serviços e Prestação de Serviços: R$ 99.750,00;

• Transferências Intergovernamentais recebidas: R$ 240.230,00;

• Ganhos com a alienação de ativos: R$ 49.990,00;

• Pessoal e Encargos: R$ 162.610,00;

• Benefícios previdenciários concedidos: R$ 12.180,00;

• Uso de bens, serviços e consumo de capital fixo: R$ 26.400,00;

• Transferências Intragovernamentais concedidas: R$ 168.160,00.


Com base nessas informações, o Resultado Patrimonial do Período, apurado pela DVP, foi de:

Alternativas
Q1133589 Contabilidade Pública

Em 31/12/2017, a Prefeitura Municipal de Campo Florido apresentou os seguintes saldos contábeis, referentes a receitas realizadas e a despesas empenhadas:


• Receita Tributária: R$ 488.800,00;

• Receita de Contribuições: R$ 133.300,00;

• Receita Patronal: R$ 22.200,00;

• Ingressos de Operações de Crédito: R$ 444.300,00;

• Gastos com Pessoal e Encargos: R$ 210.110,00;

• Gastos com Passagens e despesas com locomoção: R$ 32.320,00;

• Gastos com Serviços de Consultoria: R$ 27.990,00;

• Gastos com Obras e Instalações: R$ 279.620,00;

• Gastos com Equipamentos e Instalações: R$ 101.100,00.


Considerando os dados acima, é CORRETO afirmar que o Resultado da Execução Orçamentária do município apurado em 31/12/2017 foi de:

Alternativas
Respostas
4281: B
4282: A
4283: C
4284: E
4285: D
4286: B
4287: A
4288: C
4289: C
4290: A
4291: E
4292: B
4293: B
4294: B
4295: E
4296: C
4297: E
4298: B
4299: B
4300: D