Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.030 questões

Q1288756 Contabilidade Pública
Acerca da Lei nº 4.320, de 17 de março de 1964, analise a afirmativa a seguir: “demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie proveniente do exercício anterior, e os que se transferem para o exercício seguinte”. É CORRETO afirmar que este demonstrativo refere-se ao (a):
Alternativas
Q1288755 Contabilidade Pública
O balanço patrimonial é a demonstração contábil destinada a evidenciar, qualitativa e quantitativamente, em um determinado período, a posição patrimonial e financeira da Entidade. De acordo com a Lei nº 4.320, de 17 de março de 1964, concernente aos demonstrativos do balanço patrimonial é CORRETO afirmar que: “compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa”, o conceito refere-se ao:
Alternativas
Q1286941 Contabilidade Pública
Entre as Demonstrações Contábeis Aplicadas ao Setor Público, há uma que evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. Essa demonstração é a que a Lei nº 4.320/1964 denomina de:
Alternativas
Q1278959 Contabilidade Pública

Segundo Kohama (2016), o Balanço Patrimonial é o quadro de contabilidade com duas seções, “ativo” e “passivo”, nas quais se distribuem os elementos do “patrimônio público”, igualando-se a duas somas com a conta “patrimônio líquido”, especificamente com a conta Resultados Acumulados, que pode ser “superávit” ou “déficit”, que representariam aumento patrimonial ou diminuição patrimonial, respectivamente.


Nesse sentido, o Balanço Patrimonial demonstrará, EXCETO:

Alternativas
Ano: 2019 Banca: VUNESP Órgão: ESEF - SP Prova: VUNESP - 2019 - ESEF - SP - Contador |
Q1267053 Contabilidade Pública

Um município apresentou os seguintes dados referentes ao seu último exercício social:


Em R$

Receita prevista 1.000.000,00

Receita arrecadada 800.000,00

Despesa prevista 1.000.000,00

Despesa empenhada 700.000,00

Despesa liquidada 300.000,00


O resultado orçamentário do exercício é, em R$:

Alternativas
Ano: 2019 Banca: VUNESP Órgão: ESEF - SP Prova: VUNESP - 2019 - ESEF - SP - Contador |
Q1267050 Contabilidade Pública
Assinale a alternativa correta sobre consolidação das demonstrações contábeis no setor público.
Alternativas
Ano: 2019 Banca: VUNESP Órgão: ESEF - SP Prova: VUNESP - 2019 - ESEF - SP - Contador |
Q1267042 Contabilidade Pública
Assinale a alternativa correta sobre Contabilidade Aplicada ao Setor Público.
Alternativas
Q1258043 Contabilidade Pública

Os dados a seguir foram retirados do Balanço Financeiro de um ente federado em 2018:
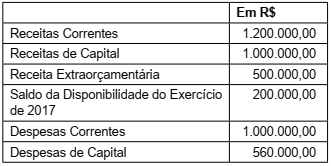

Imagem associada para resolução da questão


O saldo do exercício seguinte, em R$, totalizou:

Alternativas
Q1258040 Contabilidade Pública

Os dados a seguir foram retirados do Balanço Orçamentário de um município localizado no sudeste do país em 2018:
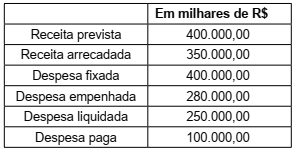

Imagem associada para resolução da questão


O resultado orçamentário do município em 2018, é, em R$:

Alternativas
Q1258038 Contabilidade Pública
São demonstrações contábeis aplicadas ao setor público conforme a Lei n° 4.320/64:
Alternativas
Q1256082 Contabilidade Pública
Sobre o balanço orçamentário, assinale a alternativa incorreta.
Alternativas
Q1256075 Contabilidade Pública

A Norma Brasileira de Contabilidade Aplicada ao Setor Público – NBC TSP 07 – dispõe sobre o ativo imobilizado.


Sobre a referida norma, assinale a alternativa incorreta.

Alternativas
Q1254008 Contabilidade Pública
Como se sabe, a contabilidade aplicada ao setor público deve permitir a integração dos planos hierarquicamente interligados, comparando suas metas programadas com as realizadas e evidenciando as diferenças relevantes através de:
Alternativas
Q1251054 Contabilidade Pública

Com relação ao balanço financeiro analise as afirmativas a seguir e marque (V) para as VERDADEIRAS e (F) para as FALSAS.


( ) Demonstra, de forma quantitativa e qualitativa, a situação patrimonial da entidade pública.

( ) Possibilita confrontar o orçamento inicial e as suas alterações com a execução e demonstra o resultado orçamentário.

( ) Demonstra as variações qualitativas e quantitativas resultantes e as independentes da execução orçamentária.

( ) Demonstra a movimentação financeira das entidades do setor público de acordo com o período correspondente.


Marque a opção que apresenta a sequência CORRETA.

Alternativas
Q1251052 Contabilidade Pública
Com relação ao Regime patrimonial, analise as afirmativas a seguir e assinale (V) para as VERDADEIRAS e (F) para as FALSAS.
( ) É possível detectarmos créditos plenamente constituídos em favor dos entes públicos, porém contabilizados sob alegação de que o regime da receita orçamentária é o de caixa. ( ) As despesas e receitas contábeis decorrem de fatos diminutivos e aumentativos, respectivamente. ( ) Podem existir passivos constituídos contra as entidades públicas, porém não reconhecidos sendo necessária, então, a execução orçamentária.
Marque a opção que apresenta a sequência CORRETA.
Alternativas
Q1251049 Contabilidade Pública
Como denominamos o balanço que busca evidenciar os ingressos e dispêndios de recursos a título de receitas e despesas orçamentárias, bem como os pagamentos e recebimentos extraorçamentários? Balanço
Alternativas
Q1250962 Contabilidade Pública
Sobre a distribuição da riqueza gerada na Demonstração do Valor Adicionado, marque (V) para as afirmativas VERDADEIRAS e (F) para as FALSAS.
( ) Os honorários da diretoria, as horas extras e as férias são classificados como coletivos. ( ) Os pagamentos baseados em ações dados como remuneração à administração, a assistência médica e o FGTS são classificadas como pessoal. ( ) As despesas com arrendamento operacional, os royalties e os direitos autorais são classificados como remuneração de capital de terceiros. ( ) As despesas com depreciação, amortização e exaustão são classificadas como remuneração de capital de terceiros.
Marque a opção que apresenta a sequência correta
Alternativas
Q1249499 Contabilidade Pública
Assinale a alternativa correta sobre a Demonstração do Resultado Econômico, segundo a NBC T 16.6.
Alternativas
Q1249019 Contabilidade Pública
Levando em conta as prescrições remanescentes da Lei nº 4.320/1964 a respeito do que deve demonstrar o Balanço Patrimonial, considere os valores a seguir discriminados:
Ativo Financeiro R$ 1.200,00 Passivo Financeiro R$ 1.500,00 Ativo Compensado R$ 2.000,00 Ativo Permanente R$ 3.600,00 Passivo Permanente R$ 4.200,00

De acordo com os valores apresentados, está correto afirmar que:

Alternativas
Q1248877 Contabilidade Pública
O demonstrativo da Contabilidade Pública que apresenta o ativo e o passivo da entidade e o demonstrativo onde são discriminadas as receitas e despesas previstas em confronto com as realizadas pela entidade, são, respectivamente:
Alternativas
Respostas
3821: B
3822: A
3823: A
3824: D
3825: A
3826: C
3827: E
3828: C
3829: C
3830: A
3831: B
3832: A
3833: E
3834: D
3835: C
3836: D
3837: D
3838: X
3839: C
3840: A