Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Patrimônio Líquido R$ 290.000,00
Ativo Circulante R$ 320.000,00
Ativo Não Circulante R$ 480.000,00
Passivo Não Circulante R$ 70.000,00
Com base apenas nos dados informados, assinale a alternativa CORRETA:
As variações patrimoniais podem ser qualitativas ou quantitativas. No estudo da contabilidade aplicada ao setor público, em relação às variações patrimoniais quantitativas, analise as seguintes assertivas:
I. As variações patrimoniais aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade do setor público e que afetam o resultado.
II. Variações patrimoniais aumentativas são aumentos na situação patrimonial líquida da entidade, desde que oriundos de contribuições dos proprietários.
III. Variações patrimoniais diminutivas são as diminuições na situação patrimonial líquida da entidade não oriundas de distribuições aos proprietários.
Quais estão corretas?
Com relação a NBC TSP11 – Apresentação das Demonstrações Contábeis, analise as proposições a seguir, de modo a classificá-las em verdadeiras (V) ou falsas(F):
( ) As demonstrações elencadas nesta norma podem ter outras nomenclaturas definidas, conforme normas específicas ou de acordo com a legislação aplicável, mas, em qualquer caso, devem evidenciar as informações, conforme os dispositivos desta norma e das demais NBCs TSP, bem como observar a estrutura mínima referida no anexo desta norma.
( ) Ativos, passivos, receitas e despesas devem ser compensados, exceto quando exigido ou permitido por NBC TSP.
( ) Esta norma utiliza o termo “ativo não circulante” para incluir ativos tangíveis, ativos intangíveis e ativos financeiros de longo prazo. Não se proíbe o uso de descrições alternativas, contanto que seu significado seja claro.
A sequência CORRETA de preenchimento dos parênteses é:
O balanço orçamentário elaborado, em 31/12/2018, por uma determinada prefeitura apresentava, entre outras, as seguintes informações (valores em Reais):
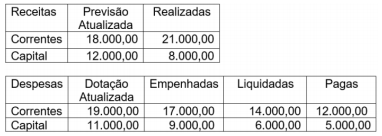
Sabendo-se que no exercício não houve
refinanciamento da dívida, pode-se concluir que
ocorreu a seguinte situação na execução
orçamentária do respectivo município:
Durante o exercício financeiro de 2018, uma prefeitura registrou a arrecadação das seguintes fontes de recursos financeiros:
Cota-Parte de ICMS: R$ 35.000,00
IPTU: R$ 25.000,00
Alienação de bens móveis: R$ 35.000,00
ISS: R$ 15.000,00
Cota-Parte do Fundo de Participação: R$ 40.000,00
Operações de crédito internas: R$ 90.000,00
Cauções em dinheiro: R$ 15.000,00
Aluguéis de imóveis: R$ 5.000,00
Rendimento de aplicações financeiras: R$ 10.000,00
Com base nesses dados, pode-se concluir que o
valor da receita efetiva arrecadada no período foi
igual a:
Receitas correntes arrecadadas: R$ 350.000,00 Receitas de capital arrecadadas: R$ 290.000,00 Despesas correntes executadas: R$ 500.000,00 Despesas de capital executadas: R$ 150.000,00 Recebimento de diversos depósitos em espécies: R$ 60.000,00 Pagamentos de restos a pagar: R$ 150.000,00 Consignações retidas: R$ 10.000,00 Inscrições de restos a pagar: R$ 50.000,00
Levando em consideração esses dados, o resultado financeiro apurado no exercício correspondeu a um:
Dotação Atualizada .................. R$ 62.500,00 Créditos Disponíveis ................ R$ 10.000,00 Despesas Liquidadas................ R$ 47.500,00 Despesas Pagas ...................... R$ 43.750,00
Pode-se concluir que no final desse exercício financeiro o valor inscrito como “Restos a Pagar não Processados” foi igual a:
As Demonstrações Contábeis Aplicadas ao Setor Público têm como objetivo padronizar a estrutura e as definições dos elementos que as compõem. Tais padrões devem ser observados pela União, estados, Distrito Federal e municípios, permitindo a evidenciação, a análise e a consolidação das contas públicas em âmbito nacional, em consonância com o Plano de Contas Aplicado ao Setor Público. A Lei nº 4.320/1964 dispõe sobre as demonstrações contábeis em seus artigos 101 a 106 e apresenta a estrutura para tais demonstrativos em seus anexos. Atualmente, a atualização de tais anexos compete à Secretaria do Tesouro Nacional (STN), por determinação da Lei Complementar nº 101/2000 (LRF). Além da legislação citada, o tema é abordado na NBC TSP 11 – Apresentação das Demonstrações Contábeis. A citada norma tem por objetivo estabelecer como as demonstrações contábeis devem ser apresentadas para assegurar a comparabilidade tanto com as demonstrações contábeis de períodos anteriores da mesma entidade quanto com as de outras entidades. Para alcançar esse objetivo, estabelece requisitos gerais para a apresentação das demonstrações contábeis, diretrizes para a sua estrutura e os requisitos mínimos para o seu conteúdo. O item 21 da NBC TSP 11 prevê quais as demonstrações que compõem o conjunto completo de demonstrações contábeis e esclarece que tais demonstrações podem ter outras nomenclaturas definidas conforme normas específicas ou de acordo com a legislação aplicável, desde que evidenciem as informações conforme seus dispositivos e das demais NBC TSP. É o caso, por exemplo, da Demonstração do Resultado e da Demonstração de Informações Orçamentárias, as quais, em decorrência da legislação brasileira, são denominadas Demonstração das Variações Patrimoniais e Balanço Orçamentário, respectivamente. Cumpre destacar ainda que a NBC TSP não prevê o Balanço Financeiro, porém sua elaboração e publicação é obrigatória por força do Art. 101 da Lei nº 4.320/1964. Assim, conjugando as disposições legais e aquelas contidas na NBC TSP 11, tem-se o conjunto de Demonstrações Contábeis Aplicadas ao Setor Público (DCASP). (Manual de Contabilidade Aplicada ao Setor Público – 8ª Edição.)
Considerando o texto apenas como informativo, em relação aos Balanços Públicos, assinale a afirmativa INCORRETA.
I - O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas. II - Os Restos a Pagar do exercício serão computados na despesa extra-orçamentária para compensar sua inclusão na receita orçamentária. III - Em relação à avaliação dos elementos patrimoniais, poderão ser feitas reavaliações dos bens móveis. IV - O Passivo Financeiro compreenderá as dívidas fundadas e outros pagamentos independente de autorização orçamentária.
Assinale a alternativa CORRETA:
Dotação atualizada das despesas R$ 830.000,00 Despesas Empenhadas R$ 720.000,00 Despesas liquidadas R$ 680.000,00 Despesas Pagas R$ 630.000,00
O valor inscrito em restos a pagar não processado, no referido exercício, foi:
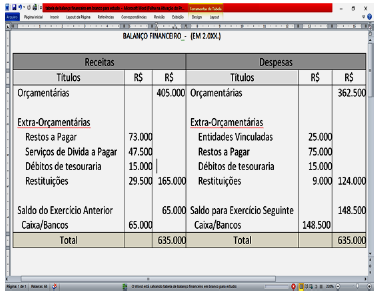
O valor das Despesas orçamentárias que causaram uma redução efetiva no Caixa/Bancos foi de:

 Conheça nossos planos