Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Q1888340
Contabilidade Pública
Analise as informações do Balanço Orçamentário e assinale as afirmativas com V (verdadeiro) ou F (falso).
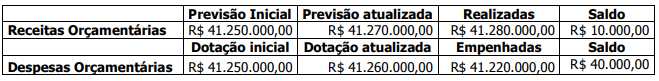
( ) O Resultado Orçamentário é R$ 60.000,00.
( ) O Excesso de Arrecadação de Receita Orçamentária é R$ 10.000,00.
( ) O Excesso de Despesa Orçamentária é R$ 40.000,00.
( ) O Resultado da Execução da Receita Orçamentária foi Excesso na Arrecadação.
( ) O Resultado Orçamentário apresentou Superávit Orçamentário.
A sequência correta de preenchimento dos parênteses, de cima para baixo, é
( ) O Resultado Orçamentário é R$ 60.000,00.
( ) O Excesso de Arrecadação de Receita Orçamentária é R$ 10.000,00.
( ) O Excesso de Despesa Orçamentária é R$ 40.000,00.
( ) O Resultado da Execução da Receita Orçamentária foi Excesso na Arrecadação.
( ) O Resultado Orçamentário apresentou Superávit Orçamentário.
A sequência correta de preenchimento dos parênteses, de cima para baixo, é
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Auditoria e Fiscalização |
Q1888165
Contabilidade Pública
Um ente público estadual foi acionado judicialmente por uma
empresa do setor de transportes por danos causados a sua frota
de veículos de carga, que fazia rota em uma rodovia desse
Estado. Essa rodovia se encontrava em condições precárias de
conservação, além de apresentar sinalização deficiente. De
acordo com a empresa, no último ano ocorreu significativa
elevação dos gastos de manutenção da frota em decorrência das
más condições da rodovia, e houve perdas associadas a atrasos
em suas entregas. Na ação, os advogados da empresa pleitearam
uma indenização no valor de R$ 1,5 milhão pelas perdas em
consequência dessas más condições. Após análise dos
documentos do processo, o departamento jurídico do ente
avaliou que é possível uma responsabilização do ente, com uma
possível saída de recursos, mas ainda com elementos
insuficientes para uma estimativa confiável do valor.
A partir dessas informações, na emissão das demonstrações contábeis relativas ao exercício em que este cenário foi analisado, o ente público deverá:
A partir dessas informações, na emissão das demonstrações contábeis relativas ao exercício em que este cenário foi analisado, o ente público deverá:
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Auditoria e Fiscalização |
Q1888164
Contabilidade Pública
Entre as alterações decorrentes da convergência aos padrões
internacionais de contabilidade no âmbito do setor público, está
a maior correspondência da Demonstração das Variações
Patrimoniais (DVP) à lógica da Demonstração do Resultado do
Exercício, publicada por entidades privadas.
Um servidor recém-empossado em uma entidade pública, com larga experiência anterior como contador em uma entidade privada, foi designado para analisar a DVP da entidade em que atua e apresentar suas considerações para composição do relatório de prestação de contas do exercício.
Na apresentação, o servidor foi bem assertivo em apontar elementos relevantes para análise e compreensão da DVP, dentre os quais destaca-se que:
Um servidor recém-empossado em uma entidade pública, com larga experiência anterior como contador em uma entidade privada, foi designado para analisar a DVP da entidade em que atua e apresentar suas considerações para composição do relatório de prestação de contas do exercício.
Na apresentação, o servidor foi bem assertivo em apontar elementos relevantes para análise e compreensão da DVP, dentre os quais destaca-se que:
Ano: 2022
Banca:
FGV
Órgão:
CGU
Prova:
FGV - 2022 - CGU - Auditor Federal de Finanças e Controle - Auditoria e Fiscalização |
Q1888163
Contabilidade Pública
O Balanço Orçamentário faz parte do conjunto de demonstrações
contábeis das entidades públicas e tem por objetivo demonstrar
as receitas de despesas detalhadas por categorias econômicas,
bem como os valores registrados ao longo dos seus estágios de
execução orçamentária.
Embora o modelo atualizado do Balanço Orçamentário constante no MCASP esteja aperfeiçoado em relação ao definido na Lei nº 4.320/1964, este demonstrativo ainda apresenta lacunas no que tange a informações referentes a:
Embora o modelo atualizado do Balanço Orçamentário constante no MCASP esteja aperfeiçoado em relação ao definido na Lei nº 4.320/1964, este demonstrativo ainda apresenta lacunas no que tange a informações referentes a:
Ano: 2022
Banca:
FEPESE
Órgão:
Prefeitura de Guatambú - SC
Prova:
FEPESE - 2022 - Prefeitura de Guatambú - SC - Tesoureiro - Edital nº 001 |
Q1884360
Contabilidade Pública
Há uma demonstração contábil que apresenta as receitas detalhadas por categoria econômica e origem, especifica a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou à insuficiência de arrecadação. Evidencia, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
Essa demonstração contábil é o:
Ano: 2022
Banca:
FCM
Órgão:
Prefeitura de Timóteo - MG
Prova:
FCM - 2022 - Prefeitura de Timóteo - MG - Analista em Gestão Municipal |
Q1883533
Contabilidade Pública
O único demonstrativo contábil obrigatório que se
apresenta como estático é denominado corretamente balanço
Ano: 2022
Banca:
SELECON
Órgão:
Prefeitura de São Gonçalo - RJ
Prova:
SELECON - 2022 - Prefeitura de São Gonçalo - RJ - Analista de Planejamento e Orçamento |
Q1883143
Contabilidade Pública
No setor público, a Demonstração dos Fluxos de Caixa é
elaborada pelo método direto, apresentando as entradas e
saídas de caixa sendo classificadas em fluxos operacionais, dos
investimentos e dos financiamentos. Dentre as transações
realizadas, aquela que ocasiona uma redução no fluxo de caixa
das atividades de investimento é:
Ano: 2022
Banca:
FCM
Órgão:
Prefeitura de Timóteo - MG
Prova:
FCM - 2022 - Prefeitura de Timóteo - MG - Analista em Gestão Municipal - Contador |
Q1883030
Contabilidade Pública
Determinado município apresentou as seguintes informações em seu balanço orçamentário anual.
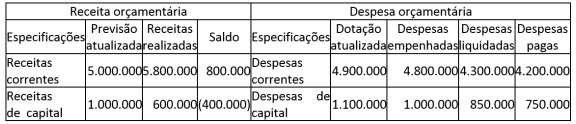
Com base nas informações apresentadas no balanço orçamentário acima, avalie o que se afirma a seguir.
I - Há um superávit orçamentário de 400.000.
II - Há uma economia orçamentária de 200.000.
III - Os restos a pagar não processados a serem inscritos no exercício são de 650.000.
IV - O balanço patrimonial será afetado em pelo menos 5.800.000, relativos ao valor da despesa empenhada.
Está correto apenas o que se afirma em
Com base nas informações apresentadas no balanço orçamentário acima, avalie o que se afirma a seguir.
I - Há um superávit orçamentário de 400.000.
II - Há uma economia orçamentária de 200.000.
III - Os restos a pagar não processados a serem inscritos no exercício são de 650.000.
IV - O balanço patrimonial será afetado em pelo menos 5.800.000, relativos ao valor da despesa empenhada.
Está correto apenas o que se afirma em
Ano: 2022
Banca:
FCM
Órgão:
Prefeitura de Timóteo - MG
Prova:
FCM - 2022 - Prefeitura de Timóteo - MG - Analista em Gestão Municipal - Contador |
Q1883027
Contabilidade Pública
Em relação às demonstrações contábeis no setor público, é correto afirmar que
Ano: 2022
Banca:
FCM
Órgão:
Prefeitura de Timóteo - MG
Prova:
FCM - 2022 - Prefeitura de Timóteo - MG - Analista em Gestão Municipal - Contador |
Q1883025
Contabilidade Pública
Informe se é verdadeiro (V) ou falso (F) o que se afirma sobre o patrimônio público e as variações patrimoniais.
( ) A situação patrimonial líquida pode ser um montante positivo ou negativo.
( ) O déficit patrimonial corresponde à diferença entre ativo e passivo não circulante em determinado período, sendo, nesse caso, o valor do passivo superior ao do ativo.
( ) A avaliação para definir se um item se enquadra na definição de ativo, passivo ou patrimônio líquido, deve ser realizada observando-se a sua essência e a realidade econômica e não apenas sua forma legal.
( ) Os ativos devem ser classificados como circulantes quando estiverem disponíveis para a realização imediata e tiverem a expectativa de realização até doze meses, após a data das demonstrações contábeis.
( ) As Variações Patrimoniais Aumentativas (VPA) correspondem aos aumentos ocorridos no ativo da entidade, não oriundos de contribuições dos proprietários, enquanto as Variações Patrimoniais Diminutivas (VPD) correspondem a diminuições no passivo da entidade, não oriundas de distribuições aos proprietários.
De acordo com as afirmações, a sequência correta é
( ) A situação patrimonial líquida pode ser um montante positivo ou negativo.
( ) O déficit patrimonial corresponde à diferença entre ativo e passivo não circulante em determinado período, sendo, nesse caso, o valor do passivo superior ao do ativo.
( ) A avaliação para definir se um item se enquadra na definição de ativo, passivo ou patrimônio líquido, deve ser realizada observando-se a sua essência e a realidade econômica e não apenas sua forma legal.
( ) Os ativos devem ser classificados como circulantes quando estiverem disponíveis para a realização imediata e tiverem a expectativa de realização até doze meses, após a data das demonstrações contábeis.
( ) As Variações Patrimoniais Aumentativas (VPA) correspondem aos aumentos ocorridos no ativo da entidade, não oriundos de contribuições dos proprietários, enquanto as Variações Patrimoniais Diminutivas (VPD) correspondem a diminuições no passivo da entidade, não oriundas de distribuições aos proprietários.
De acordo com as afirmações, a sequência correta é
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
DPE-RO
Prova:
CESPE / CEBRASPE - 2022 - DPE-RO - Analista da Defensoria Pública - Contabilidade |
Q1879672
Contabilidade Pública
Considerando os instrumentos de transparência da gestão fiscal,
criados pela Lei de Responsabilidade Fiscal (LRF), assinale a
opção que identifica corretamente o instrumento que demonstra
se o ente federado está cumprindo os limites impostos pela LRF,
como gastos com pessoal, endividamento e concessão de
garantias.
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
DPE-RO
Prova:
CESPE / CEBRASPE - 2022 - DPE-RO - Analista da Defensoria Pública - Contabilidade |
Q1879667
Contabilidade Pública
Os seguintes dados referem-se a algumas contas extraídas de um
balanço financeiro hipotético de determinado ente subnacional
no ano de 2020.
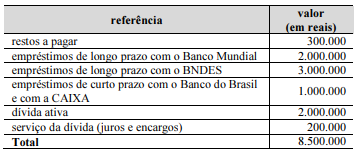
Com relação à classificação da dívida pública nessa situação, assinale a opção correta.
Com relação à classificação da dívida pública nessa situação, assinale a opção correta.
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
DPE-RO
Prova:
CESPE / CEBRASPE - 2022 - DPE-RO - Analista da Defensoria Pública - Contabilidade |
Q1879653
Contabilidade Pública
A consolidação nacional das demonstrações contábeis aplicadas ao
setor público é de competência
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
DPE-RO
Prova:
CESPE / CEBRASPE - 2022 - DPE-RO - Analista da Defensoria Pública - Contabilidade |
Q1879652
Contabilidade Pública
Na elaboração do balanço financeiro, as receitas e despesas
orçamentárias deverão ser segregadas quanto à destinação em
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
DPE-RO
Prova:
CESPE / CEBRASPE - 2022 - DPE-RO - Analista da Defensoria Pública - Contabilidade |
Q1879651
Contabilidade Pública
Na elaboração do quadro principal do balanço orçamentário, os
valores registrados na coluna de previsão inicial após a
publicação da lei orçamentária anual
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
DPE-RO
Prova:
CESPE / CEBRASPE - 2022 - DPE-RO - Analista da Defensoria Pública - Contabilidade |
Q1879644
Contabilidade Pública
Acerca da relação entre passivo exigível (visão patrimonial) e as
etapas da execução orçamentária (visão orçamentária), é correto
afirmar que o registro da obrigação patrimonial deve ocorrer
Ano: 2022
Banca:
SELECON
Órgão:
Prefeitura de São Gonçalo - RJ
Prova:
SELECON - 2022 - Prefeitura de São Gonçalo - RJ - Analista de Contabilidade |
Q1879001
Contabilidade Pública
A Lei Orçamentária Anual de um determinado município
destinava para a sua prefeitura uma dotação orçamentária de R$
100.000. Durante o exercício financeiro, por necessidade de
realização de diversas naturezas, despesas foram autorizadas
pela Câmara Municipal e abertura dos seguintes créditos
adicionais:
- Suplementar, mediante excesso de arrecadação................R$ 20.000,00 - Especial, proveniente de anulação parcial de dotação........R$ 10.000,00 - Especial, proveniente da Reserva de Contingência............R$ 15.000,00 - Suplementar, mediante anulação total de dotação..............R$ 5.000,00
No referido exercício financeiro, a dotação orçamentária autorizada para a prefeitura efetuar as despesas necessárias passou a ser do seguinte montante:
- Suplementar, mediante excesso de arrecadação................R$ 20.000,00 - Especial, proveniente de anulação parcial de dotação........R$ 10.000,00 - Especial, proveniente da Reserva de Contingência............R$ 15.000,00 - Suplementar, mediante anulação total de dotação..............R$ 5.000,00
No referido exercício financeiro, a dotação orçamentária autorizada para a prefeitura efetuar as despesas necessárias passou a ser do seguinte montante:
Ano: 2022
Banca:
SELECON
Órgão:
Prefeitura de São Gonçalo - RJ
Prova:
SELECON - 2022 - Prefeitura de São Gonçalo - RJ - Analista de Contabilidade |
Q1879000
Contabilidade Pública
Durante o exercício financeiro, uma determinada prefeitura
realizou as seguintes transações (valores em R$):
- Pagamento pela aquisição bens imóveis.............10.000,00 - Pagamento de aluguéis de imóveis.......................6.000,00 - Despesa com serviços de terceiros.......................3.000,00 - Reconhecimento de impostos a receber................8.000,00 - Amortização de operação de crédito...................15.000,00 - Alienação de bens imóveis....................................5.000,00 - Recebimento de taxas e multas.............................3.000,00 - Pagamento dos servidores e encargos sociais......7.000,00 - Recebimento de empréstimos de Longo Prazo...10.000,00 - Recebimento de impostos indiretos......................4.000,00 - Doação de bens móveis à Instituição Privada........4.000,00
Com essas informações, o resultado patrimonial apurado no exercício financeiro foi:
- Pagamento pela aquisição bens imóveis.............10.000,00 - Pagamento de aluguéis de imóveis.......................6.000,00 - Despesa com serviços de terceiros.......................3.000,00 - Reconhecimento de impostos a receber................8.000,00 - Amortização de operação de crédito...................15.000,00 - Alienação de bens imóveis....................................5.000,00 - Recebimento de taxas e multas.............................3.000,00 - Pagamento dos servidores e encargos sociais......7.000,00 - Recebimento de empréstimos de Longo Prazo...10.000,00 - Recebimento de impostos indiretos......................4.000,00 - Doação de bens móveis à Instituição Privada........4.000,00
Com essas informações, o resultado patrimonial apurado no exercício financeiro foi:
Ano: 2022
Banca:
SELECON
Órgão:
Prefeitura de São Gonçalo - RJ
Prova:
SELECON - 2022 - Prefeitura de São Gonçalo - RJ - Analista de Contabilidade |
Q1878998
Contabilidade Pública
Em 31/12/2021, foi elaborado por uma determinada
prefeitura o seguinte demonstrativo de recursos arrecadados
durante o exercício financeiro (valores em R$):
Impostos e Taxas..........................................8.000,00 Aluguéis.......................................................5.000,00 Multas..........................................................2.000,00 Cauções.......................................................4.000,00 Serviços Diversos........................................6.000,00 Contribuição Previdenciária Servidores.......5.000,00 Alienação de bens imóveis.........................10.000,00 Cota-Parte FPM.........................................12.000,00 Imposto de Renda retido dos servidores.......4.000,00
O montante arrecadado referente às receitas efetivas foi igual a:
Impostos e Taxas..........................................8.000,00 Aluguéis.......................................................5.000,00 Multas..........................................................2.000,00 Cauções.......................................................4.000,00 Serviços Diversos........................................6.000,00 Contribuição Previdenciária Servidores.......5.000,00 Alienação de bens imóveis.........................10.000,00 Cota-Parte FPM.........................................12.000,00 Imposto de Renda retido dos servidores.......4.000,00
O montante arrecadado referente às receitas efetivas foi igual a:
Ano: 2022
Banca:
SELECON
Órgão:
Prefeitura de São Gonçalo - RJ
Prova:
SELECON - 2022 - Prefeitura de São Gonçalo - RJ - Analista de Contabilidade |
Q1878997
Contabilidade Pública
Em 31/12/2021, o quadro principal do balanço orçamentário
elaborado por uma determinada prefeitura apresentava, entre
outras, as seguintes informações (valores em R$):
Dotação Inicial.............................500.000,00 Previsão Inicial.............................500.000,00 Dotação Atualizada......................520.000,00 Previsão Atualizada.....................520.000,00 Receitas Realizadas....................510.000,00 Despesas Empenhadas...............480.000,00 Despesas Liquidadas...................470.000,00 Despesas Pagas..........................450.000,00 Superávit........................................30.000,00
Com essas informações, pode-se concluir que a economia de gastos no exercício foi igual a:
Dotação Inicial.............................500.000,00 Previsão Inicial.............................500.000,00 Dotação Atualizada......................520.000,00 Previsão Atualizada.....................520.000,00 Receitas Realizadas....................510.000,00 Despesas Empenhadas...............480.000,00 Despesas Liquidadas...................470.000,00 Despesas Pagas..........................450.000,00 Superávit........................................30.000,00
Com essas informações, pode-se concluir que a economia de gastos no exercício foi igual a:

 Conheça nossos planos