Questões de Concurso
Sobre demonstração das variações patrimoniais - dvp em contabilidade pública
Foram encontradas 998 questões


Julgue o próximo item, relativos ao plano de contas único do governo federal.
O resultado diminutivo do exercício é subdividido em
resultado orçamentário — despesas orçamentárias,
interferências passivas e mutações passivas — e resultado
extraorçamentário — despesas extraorçamentárias,
interferências passivas e decréscimos patrimoniais.
Acerca da contabilidade pública e das variações patrimoniais, julgue o item que se segue.
As variações patrimoniais extraorçamentárias são quantitativas,
originadas de fatos supervenientes ou insubsistentes, tais como
aumento da dívida fundada por atualização cambial e
desincorporação de bens por motivo de extravio.
Acerca da contabilidade pública e das variações patrimoniais, julgue o item que se segue.
O recebimento de bem por doação caracteriza-se como
alteração patrimonial qualitativa, porque afeta a qualidade do
patrimônio líquido da entidade pública.

Fatos ocorridos no mês de dezembro de 2012:
1. Empenho do saldo de crédito disponível da categoria econômica corrente
2. Recebimento de $20 referente a depósito não identificado
3. Liquidado todo o saldo atualizado de crédito empenhado a liquidar das duas categorias econômicas orçamentárias
4. Arrecadado e recolhido o saldo de receita a realizar corrente de serviços
5. Restituição de 90% dos recursos extraorçamentários recebidos
6. Considerando que toda aquisição de material de consumo foi para estoque de almoxarifado, a contabilidade foi informada que no inventário final de dezembro consta 10% do valor por competência ainda em almoxarifado
7. Registrada a depreciação dos equipamentos em 10% sobre o valor por competência anual, independente do mês de aquisição
8. Inscrição da dívida ativa tributária em $3 e da não tributária em $2
9. Pagamento das despesas orçamentárias por fonte de recursos com base nas categorias econômicas e na regra de ouro da responsabilidade fiscal
10. Inscrição dos restos a pagar processados
Observe as informações extraídas de uma unidade gestora executora e responda à questão.

Para responder a questão, considere os atos e fatos extraídos de uma entidade da administração direta a seguir.
I. Aprovação da LOA com receita corrente $140, receita de capital $60, despesa corrente $130 e despesa de capital $70.
II. Execução orçamentária por caixa da receita corrente efetiva de $120.
III. Recebidos $50 referente a alienação de bens.
IV. Recebidos $20 de depósitos de terceiros.
V. Execução orçamentária por competência de toda despesa corrente efetiva.
VI. Liquidação de $60 com aquisição de bens. VII. Baixa de bens sucateados no valor de $10.
VIII.Pagamento das despesas orçamentárias de acordo com a disponibilidade financeira por categoria econômica e a regra de ouro da LRF.
IX. Retenção de $10 referente a consignações da folha de pagamento.
X. Pagamento ou restituição de metade dos recursos
extraorçamentários.

Os dados das tabelas acima, em que os valores são expressos em reais, foram extraídos do balancete da prefeitura de uma cidade, em 31/12/2010, e representam apenas as receitas e despesas orçamentárias executadas. Com base nos dados apresentados, julgue o próximo item.
Se a demonstração das variações patrimoniais evidenciar igualdade entre as variações ativas e passivas, independentemente da
execução orçamentária, o resultado patrimonial será um superávit de R$ 70.000.
Os dados das tabelas acima, em que os valores são expressos em reais, foram extraídos do balancete da prefeitura de uma cidade, em 31/12/2010, e representam apenas as receitas e despesas orçamentárias executadas. Com base nos dados apresentados, julgue o próximo item.
Na demonstração das variações patrimoniais, o valor das mutações ativas (fatos permutativos da despesa) é igual a R$ 320.000.
Uma entidade do setor público vendeu um bem do imobilizado, adotando todos os procedimentos estabelecidos pelas normas e legislação vigentes para tal tipo de operação, apresentando, no mesmo dia da venda, as seguintes informações referentes somente a ela:
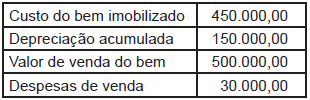
Considerando-se exclusivamente as informações recebidas da entidade e as determinações do Manual de Contabilidade Aplicada ao Setor Público referentes ao assunto, o reconhecimento no resultado patrimonial do ganho apurado pela entidade, na alienação desse bem, em reais, é
• previsão da receita orçamentária: .................... R$ 80.000,00.
• fixação da despesa orçamentária: ................... .R$ 80.000,00.
• arrecadação de impostos: ............................... . R$ 50.000,00.
• empenho de despesas: ..................................... R$ 80.000,00.
• liquidação de despesas: ................................... R$ 70.000,00.
• inscrição de despesas em restos a pagar: .......R$ 30.000,00.
• recebimento de imóvel em doação: .................R$ 100.000,00.
Com base nessas informações, julgue o item a seguir, acerca da elaboração das demonstrações contábeis em conformidade com a Lei n.º 4.320/1964.
O imóvel recebido em doação afeta positivamente, em R$ 100.000,00, a apuração do resultado patrimonial do exercício.
receita prevista R$ 180.000,00
despesa fixada R$ 180.000,00
impostos arrecadados R$ 165.000,00
despesas empenhadas R$ 168.000,00
despesas liquidadas R$ 152.000,00
despesas inscritas em restos a pagar R$ 54.000,00
recebimento de depósitos de terceiros R$ 18.000,00
Com base na Lei n.º 4.320/1964 e nas informações apresentadas na tabela acima, referentes ao primeiro exercício financeiro encerrado de determinada entidade governamental, julgue o item que se segue.
O recebimento de depósitos de terceiros no valor de R$ 18.000,00 não interfere na apuração do resultado patrimonial do exercício, visto que constituem valores restituíveis.
Arrecadação de impostos $2.000
Empréstimos contraídos $1.500
Restituição de depósitos de terceiros $1.200
Liquidação de Pessoal Ativo $1.000
Baixa de bens sucateados $ 500
Aquisição de veículos $1.400
Alienação de bens móveis $1.000
Consumo de estoque de combustível $ 300
O valor do resultado patrimonial apresenta um
Arrecadação de impostos $2.000
Empréstimos contraídos $1.500
Restituição de depósitos de terceiros $1.200
Liquidação de Pessoal Ativo $1.000
Baixa de bens sucateados $ 500
Aquisição de veículos $1.400
Alienação de bens móveis $1.000
Consumo de estoque de combustível $ 300
A soma das variações quantitativas aumentativas é de
Arrecadação de impostos $2.000
Empréstimos contraídos $1.500
Restituição de depósitos de terceiros $1.200
Liquidação de Pessoal Ativo $1.000
Baixa de bens sucateados $ 500
Aquisição de veículos $1.400
Alienação de bens móveis $1.000
Consumo de estoque de combustível $ 300
A soma das variações qualitativas orçamentárias é de
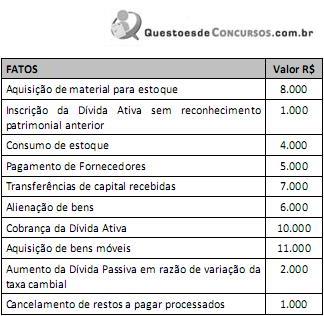
O valor da soma das variações patrimoniais ativas resultantes do orçamento mutação é de
O resultado patrimonial do período é
1. Aprovação da LOA com a Fixação das seguintes despesas: Pessoal Ativo = 120.000; Material de Consumo para formação de estoque = 60.000; Serviço de manutenção = 20.000; Aquisição de bens móveis = 30.000 e Obras de construção de Sede = 70.000
2. Empenhadas 90% das despesas correntes e 80% das despesas de capital.
3. Liquidadas todas as despesas correntes e de capital
4. Considerando um saldo em banco conta única de R$263.600, sendo R$100.000 da categoria econômica de capital e o restante da corrente, efetue os pagamentos de pessoal ativo e em seguida de fornecedores respeitando a disponibilidade financeira de cada categoria econômica.
A soma das despesas que não afetam o resultado patrimonial apurado na demonstração das variações patrimoniais é de
1. Aprovação da LOA com a Previsão das seguintes receitas: Tributos = 100.000; Multas de trânsito = 30.000; Cobrança da Dívida Ativa = 70.000; Alienação de bens = 50.000 e Transferência de Capital = 50.000
2. Lançamento de 90% das receitas sujeitas ao mesmo
3. Arrecadadas e recolhidas: a) 80% das receitas correntes já lançadas no item anterior b) todas as receitas correntes que não estão sujeitas ao lançamento c) todas as receitas de capital
4. Recebidos R$ 10.000, referente a depósitos não identificados
5. Inscrição da Dívida Ativa
A soma das mutações da receita, de acordo com a Lei n. 4.320/64, é de
1. Aprovação da LOA com a Previsão das seguintes receitas: Tributos = 100.000; Multas de trânsito = 30.000; Cobrança da Dívida Ativa = 70.000; Alienação de bens = 50.000 e Transferência de Capital = 50.000
2. Lançamento de 90% das receitas sujeitas ao mesmo
3. Arrecadadas e recolhidas: a) 80% das receitas correntes já lançadas no item anterior b) todas as receitas correntes que não estão sujeitas ao lançamento c) todas as receitas de capital
4. Recebidos R$ 10.000, referente a depósitos não identificados
5. Inscrição da Dívida Ativa
O valor das receitas resultantes da execução do orçamento que geram efeito líquido positivo no resultado patrimonial apurado pela demonstração das variações patrimoniais, de acordo com a Lei n. 4.320/64, é de

 Conheça nossos planos