Questões de Concurso
Sobre demonstração das variações patrimoniais - dvp em contabilidade pública
Foram encontradas 998 questões


Ano: 2012
Banca:
AOCP
Órgão:
TCE-PA
Prova:
AOCP - 2012 - TCE-PA - Analista de Controle Externo - Ciências Contábeis |
Q270853
Contabilidade Pública
Assinale a alternativa INCORRETA sobre a Demonstração das Variações Patrimoniais.
Ano: 2012
Banca:
COPESE - UFT
Órgão:
DPE-TO
Prova:
COPESE - UFT - 2012 - DPE-TO - Analista em Gestão Especializado - Ciências Contábeis |
Q269963
Contabilidade Pública
Texto associado
No quadro que segue constam fatos contábeis resultantes ou
independentes da execução orçamentária, inclusive as
mutações ativas e passivas, ocorridos no exercício X1 de
determinada prefeitura. Com base nos citados dados, resolva
as questões 59 a 61.
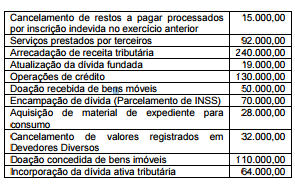
O total das variações passivas independentes da execução orçamentária apresentado na Demonstração das Variações Patrimoniais foi de:
Ano: 2012
Banca:
COPESE - UFT
Órgão:
DPE-TO
Prova:
COPESE - UFT - 2012 - DPE-TO - Analista em Gestão Especializado - Ciências Contábeis |
Q269962
Contabilidade Pública
Texto associado
No quadro que segue constam fatos contábeis resultantes ou
independentes da execução orçamentária, inclusive as
mutações ativas e passivas, ocorridos no exercício X1 de
determinada prefeitura. Com base nos citados dados, resolva
as questões 59 a 61.
O total das variações ativas apresentado na Demonstração das Variações Patrimoniais foi de:
Ano: 2012
Banca:
COPESE - UFT
Órgão:
DPE-TO
Prova:
COPESE - UFT - 2012 - DPE-TO - Analista em Gestão Especializado - Ciências Contábeis |
Q269961
Contabilidade Pública
Texto associado
No quadro que segue constam fatos contábeis resultantes ou
independentes da execução orçamentária, inclusive as
mutações ativas e passivas, ocorridos no exercício X1 de
determinada prefeitura. Com base nos citados dados, resolva
as questões 59 a 61.
O resultado total do exercício apresentado na Demonstração das Variações Patrimoniais foi de
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Prova:
CESPE - 2012 - MPE-PI - Analista Ministerial - Orçamento |
Q260234
Contabilidade Pública
Com relação ao plano das contas único do governo federal, às variações patrimoniais, ao balancete e às demonstrações contábeis,julgue o item a seguir.
O resultado patrimonial de um determinado período deve ser apurado por meio do confronto entre as variações qualitativas aumentativas e as diminutivas.
O resultado patrimonial de um determinado período deve ser apurado por meio do confronto entre as variações qualitativas aumentativas e as diminutivas.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Prova:
CESPE - 2012 - MPE-PI - Analista Ministerial - Orçamento |
Q260233
Contabilidade Pública
Com relação ao plano das contas único do governo federal, às variações patrimoniais, ao balancete e às demonstrações contábeis,julgue o item a seguir.
A demonstração das variações patrimoniais deve evidenciar as variações quantitativas, o resultado patrimonial e as variações qualitativas decorrentes da execução financeira.
A demonstração das variações patrimoniais deve evidenciar as variações quantitativas, o resultado patrimonial e as variações qualitativas decorrentes da execução financeira.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259472
Contabilidade Pública
Texto associado

Considerando-se a tabela acima, em que são apresentados os saldos, em reais, de uma unidade gestora hipotética X, em 31/12/2011, é correto afirmar que
Considerando-se a tabela acima, em que são apresentados os saldos, em reais, de uma unidade gestora hipotética X, em 31/12/2011, é correto afirmar que
o resultado patrimonial apurado foi de R$ 2.000,00.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259469
Contabilidade Pública
Texto associado
Com relação ao plano de contas da administração pública e às demonstrações contábeis, julgue os itens que se seguem.
Na demonstração das variações patrimoniais, a dívida ativa é classificada juntamente com as variações passivas, no grupo das receitas extraorçamentárias.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259466
Contabilidade Pública
Texto associado
Acerca de patrimônio público e variações patrimoniais, julgue os itens a seguir.
A aquisição de veículo, uma variação ativa resultante da execução orçamentária, não altera a situação líquida patrimonial.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q255977
Contabilidade Pública
Texto associado
A respeito das demonstrações contábeis, julgue os próximos itens.
O resultado patrimonial é apurado, na demonstração das variações patrimoniais, confrontando-se as variações patrimoniais qualitativas e quantitativas, que fazem aumentar ou diminuir o patrimônio líquido.
Q254950
Contabilidade Pública

O valor das variações ativas resultantes da execução orçamentária que deve constar na demonstração das variações patrimoniais (DVP) no ano de X11 será igual a R$ 400,00.
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250988
Contabilidade Pública

Houve variação patrimonial qualitativa decorrente da desincorporação de ativos e incorporação de passivos no valor de
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250987
Contabilidade Pública
Houve Variação patrimonial qualitativa decorrente de incorporação de ativos no valor de
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250981
Contabilidade Pública

O total das variações patrimoniais aumentativas não oriundas da execução orçamentária é de
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE - 2012 - TC-DF - Auditor de Controle Externo |
Q235559
Contabilidade Pública

O resultado patrimonial do exercício apresenta superávit no valor de R$ 118.000,00.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Prova:
CESPE - 2012 - MPE-PI - Analista Ministerial - Controle Interno |
Q234880
Contabilidade Pública
O resultado patrimonial de um determinado período deve ser apurado por meio do confronto entre as variações qualitativas aumentativas e as diminutivas.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Prova:
CESPE - 2012 - MPE-PI - Analista Ministerial - Controle Interno |
Q234878
Contabilidade Pública
A demonstração das variações patrimoniais deve evidenciar as variações quantitativas, o resultado patrimonial e as variações qualitativas decorrentes da execução financeira.
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232566
Contabilidade Pública
Quanto à natureza da informação das contas constantes do PCASP, conforme Portaria STN nº 406/2011, as contas que registram, processam e evidenciam os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público, representadas pelas contas que integram o Ativo, Passivo, Patrimônio Líquido, Variações Patrimoniais Diminutivas (VPD) e Variações Patrimoniais Aumentativas (VPA), são contas com informação de natureza
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232545
Contabilidade Pública
Na Demonstração das Variações Patrimoniais considerar-se-ão apenas as variações qualitativas
Ano: 2012
Banca:
FCC
Órgão:
TRE-PR
Prova:
FCC - 2012 - TRE-PR - Analista Judiciário - Contabilidade |
Q223009
Contabilidade Pública
Texto associado
Para responder às questões de números 34 a 36, considere os fatos relacionados a seguir referentes ao exercício financeiro de X1 de uma determinada prefeitura:
I. Previsão da receita e fixação da despesa referente à aprovação do orçamento de uma entidade pública com base na Lei Orçamentária Anual, no valor de R$ 2.000.000,00.
II. Operações de crédito por antecipação da receita orçamentária no valor de R$ 100.000,00.
III. Lançamento e arrecadação de tributos no valor de R$ 1.700.000,00.
IV. Lançamento e arrecadação de receitas de serviços no valor de R$ 80.000,00.
V. Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 20.000,00.
VI. Realização de operações de crédito para compra de bens imóveis no valor de R$ 400.000,00.
VII. Abertura de créditos adicionais suplementares no valor de R$ 200.000,00.
VIII. Empenho de despesas com: pessoal R$ 1.000.000,00 (sendo R$ 80.000,00 de consignações); serviços de terceiros R$ 140.000,00, aquisição de imóveis R$ 800.000,00; amortização da dívida fundada R$ 120.000,00; juros e encargos da dívida fundada R$ 80.000,00; juros e encargos das operações de crédito por antecipação da receita orçamentária R$ 3.000,00.
X. Pagamento de despesas com: pessoal R$ 920.000,00 (as consignações não foram recolhidas ao instituto de previdência); serviços de terceiros R$ 120.000,00, aquisição de imóveis R$ 700.000,00; amortização da dívida fundada R$ 120.000,00.
XI. Pagamento de Restos a Pagar no valor de R$ 700.000,00.
XII. Amortização das operações de crédito por antecipação das receitas orçamentárias.
XIII. Baixa de bem móvel destruído por sinistro no valor de R$ 40.000,00.
XIV. Inscrição de Tributos em Dívida Ativa no valor de R$ 50.000,00, lançados e reconhecidos anteriormente pela contabilidade.
XV. Recebimento de cauções no valor de R$ 60.000,00.
XVI. Correção monetária da dívida fundada, aumentando o seu valor em R$ 50.000,00.
I. Previsão da receita e fixação da despesa referente à aprovação do orçamento de uma entidade pública com base na Lei Orçamentária Anual, no valor de R$ 2.000.000,00.
II. Operações de crédito por antecipação da receita orçamentária no valor de R$ 100.000,00.
III. Lançamento e arrecadação de tributos no valor de R$ 1.700.000,00.
IV. Lançamento e arrecadação de receitas de serviços no valor de R$ 80.000,00.
V. Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 20.000,00.
VI. Realização de operações de crédito para compra de bens imóveis no valor de R$ 400.000,00.
VII. Abertura de créditos adicionais suplementares no valor de R$ 200.000,00.
VIII. Empenho de despesas com: pessoal R$ 1.000.000,00 (sendo R$ 80.000,00 de consignações); serviços de terceiros R$ 140.000,00, aquisição de imóveis R$ 800.000,00; amortização da dívida fundada R$ 120.000,00; juros e encargos da dívida fundada R$ 80.000,00; juros e encargos das operações de crédito por antecipação da receita orçamentária R$ 3.000,00.
X. Pagamento de despesas com: pessoal R$ 920.000,00 (as consignações não foram recolhidas ao instituto de previdência); serviços de terceiros R$ 120.000,00, aquisição de imóveis R$ 700.000,00; amortização da dívida fundada R$ 120.000,00.
XI. Pagamento de Restos a Pagar no valor de R$ 700.000,00.
XII. Amortização das operações de crédito por antecipação das receitas orçamentárias.
XIII. Baixa de bem móvel destruído por sinistro no valor de R$ 40.000,00.
XIV. Inscrição de Tributos em Dívida Ativa no valor de R$ 50.000,00, lançados e reconhecidos anteriormente pela contabilidade.
XV. Recebimento de cauções no valor de R$ 60.000,00.
XVI. Correção monetária da dívida fundada, aumentando o seu valor em R$ 50.000,00.
Em X1, a variação na situação patrimonial líquida foi, em reais,

 Conheça nossos planos