Questões de Concurso
Sobre demonstração das variações patrimoniais - dvp em contabilidade pública
Foram encontradas 998 questões


No final do período, a Demonstração das Variações Patrimoniais da entidade evidenciará um resultado
econômico positivo de R$40,00.
No balancete do mês de novembro de 2014 de determinada entidade do setor público, entre outras, constam as seguintes Contas de Natureza Patrimonial:
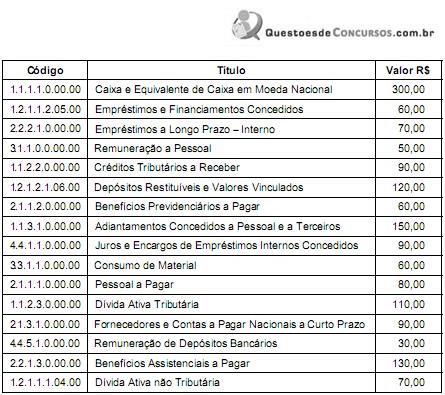
O ativo não circulante e a variação patrimonial diminutiva somam, respectivamente, em reais,
durante o exercício de 2013 (valores em reais), para responder a questão.

I – Quando a VPA (variação patrimonial aumentativa) for menor que a VPD (variação patrimonial diminutiva) temos um superávit patrimonial.
II – Quando a VPA for menor que a VPD temos um déficit patrimonial.
III – Quando a VPA for maior que a VPD temos um superávit patrimonial.
Das afirmativas acima:
Receitas/Despesas Valor R$ Recebimento de impostos 120 Pagamento de auxílio alimentação 60 Pagamento de auxílio transportes 20 Alienação de bens 50 Aquisição de terrenos 40
O resultado patrimonial apurado foi, em R$, de
Atenção: Para responder à questão , considere as variações patrimoniais definidas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público − NBC T 16, e informações abaixo.
A prefeitura de determinado Município, na primeira quinzena de julho/2014, realizou s seguintes despesas:
Despesas Realizadas Valor R$
Pagamento de conta de luz, água e telefone 250
Pagamento de serviços de pintura e funilaria em dois veículos 130
Aquisição de cinco computadores de mesa
para o departamento de contabilidade 200
Pagamento de aluguel do mês de junho de 2014 70
Aquisição de dois veículos novos 150
Atenção: Para responder à questão , considere as variações patrimoniais definidas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público − NBC T 16, e informações abaixo.
A prefeitura de determinado Município, na primeira quinzena de julho/2014, realizou s seguintes despesas:
Despesas Realizadas Valor R$
Pagamento de conta de luz, água e telefone 250
Pagamento de serviços de pintura e funilaria em dois veículos 130
Aquisição de cinco computadores de mesa
para o departamento de contabilidade 200
Pagamento de aluguel do mês de junho de 2014 70
Aquisição de dois veículos novos 150
Considere que, durante o exercício de 2013, determinado ente público realizou as seguintes transações, em reais:
Transações Valor R$
Arrecadação de receita de capital 1.800.000,00
Empenho de despesas correntes 1.600.000,00
Arrecadação de receitas correntes 2.200.000,00
Empenho de despesas de capital 1.400.000,00
Recebimento em Doação de dois terrenos
para construção de hospitais públicos 900.000,00
Cancelamento da Dívida Ativa 500.000,00
As variações qualitativas expressas na demonstração das variações patrimoniais restringem-se às receitas e despesas de capital, devendo-se ponderar a relevância da informação.
A desincorporação de bens do patrimônio público constitui uma variação patrimonial ativa, independente da execução orçamentária.
• Previsão da receita e fixação da despesa referente à aprovação do orçamento com base na Lei Orçamentária Anual no valor de R$ 40.000.000,00.
• Lançamento de receitas tributárias no valor de R$ 30.000.000,00.
• Arrecadação de receitas tributárias no valor de R$ 28.000.000,00.
• Lançamento e arrecadação de receitas de serviços no valor de R$ 6.000.000,00.
• Lançamento e arrecadação de outras receitas correntes - multas e juros de mora no valor de R$ 500.000,00.
• Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 800.000,00.
• Arrecadação de Receita com Alienação de Bens Imóveis no valor de R$ 2.000.000,00.
• Empenho de despesas com:
• Pessoal e Encargos Sociais: R$ 20.000.000,00.
• Outras Despesas Correntes - Outros Serviços de Terceiros - Pessoa Jurídica: R$ 2.500.000,00.
• Outras Despesas Correntes - Material de Consumo: R$ 7.000.000,00.
• Investimentos - Obras e Instalações: R$ 3.500.000,00.
• Inversões Financeiras - Aquisição de Imóveis: R$ 6.500.000,00.
• Liquidação de despesas com:
• Pessoal e Encargos Sociais: R$ 19.000.000,00.
• Outras Despesas Correntes - Outros Serviços de Terceiros - Pessoa Jurídica: R$ 2.100.000,00.
• Outras Despesas Correntes - Material de Consumo: R$ 6.000.000,00.
• Investimentos - Obras e Instalações: R$ 1.800.000,00.
• Inversões Financeiras - Aquisição de Imóveis: R$ 6.300.000,00.
• Pagamento de despesas com:
• Pessoal e Encargos Sociais: R$ 18.000.000,00.
• Outras Despesas Correntes - Outros Serviços de Terceiros - Pessoa Jurídica: R$ 1.900.000,00.
• Outras Despesas Correntes - Material de Consumo: R$ 5.500.000,00.
• Investimentos - Obras e Instalações: R$ 1.600.000,00.
• Inversões Financeiras - Aquisição de Imóveis: R$ 5.900.000,00.
• Pagamento de Restos a Pagar Processados no valor de R$ 2.700.000,00.
• Devolução de Depósitos Cauções no valor de R$ 200.000,00.
• Recebimento de um Terreno em Doação no valor de R$ 1.450.000,00.
Operações R$
Arrecadação de receitas tributárias 15.000
Arrecadação de receitas patrimoniais 3.000
Recebimento de operação de crédito interna 3.000
Pagamento de juros e encargos da dívida 4.500
Alienação de bens móveis 2.250
Pagamento de pessoal e encargos sociais 9.000
Baixa por consumo de material do almoxarifado 450
Pagamento de serviços de terceiros 2.250
Pagamento de Restos a Pagar 4.500
Cancelamento de Restos a Pagar não processados 500
Em 31/12, pode-se afirmar que, na elaboração da Demonstração das Variações Patrimoniais, o resultado patrimonial do exercício indicado foi:

Considere que os dados da tabela a, obtidos da contabilidade de determinado ente da administração pública, tenham sido disponibilizados para o cálculo do resultado patrimonial a ser apurado para a elaboração da demonstração das variações patrimoniais — modelo da Lei n.º 4.320/1964. Nessa situação, o resultado patrimonial, em milhares de reais, é igual a 160.

 Conheça nossos planos