Questões de Concurso
Sobre demonstração das variações patrimoniais - dvp em contabilidade pública
Foram encontradas 998 questões


Considere os seguintes dados (em R$
1.000.000,00).

As informações a seguir servirão de base para responder a questão .
Recebimento em dinheiro das seguintes receitas:
Receita tributária (arrecadada concomitantemente com o fato gerador) – R$ 150.000,00;
Alienação de bens imóveis (pelo mesmo valor líquido bem) – R$ 25.000,00;
Operações de créditos (empréstimo de longo prazo) – R$ 80.000,00.
Pagamento em dinheiro das seguintes despesas:
Pessoal e Encargos – R$ 95.000,00;
Aquisição de imóveis (à vista) – R$ 110.000,00;
Amortização de empréstimos – R$ 25.000,00.
Saldo inicial do caixa: R$ 180.000,00.
As informações a seguir servirão de base para responder a questão .
Recebimento em dinheiro das seguintes receitas:
Receita tributária (arrecadada concomitantemente com o fato gerador) – R$ 150.000,00;
Alienação de bens imóveis (pelo mesmo valor líquido bem) – R$ 25.000,00;
Operações de créditos (empréstimo de longo prazo) – R$ 80.000,00.
Pagamento em dinheiro das seguintes despesas:
Pessoal e Encargos – R$ 95.000,00;
Aquisição de imóveis (à vista) – R$ 110.000,00;
Amortização de empréstimos – R$ 25.000,00.
Saldo inicial do caixa: R$ 180.000,00.
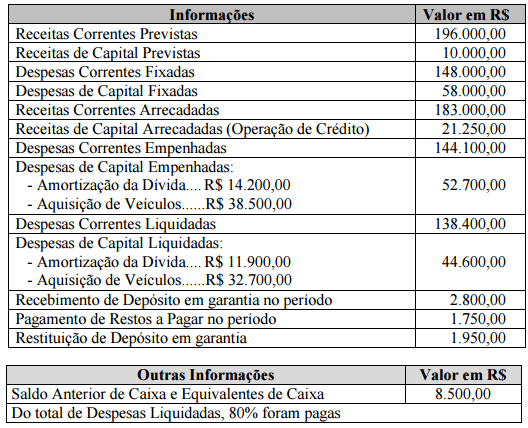
A figura a seguir é formada por recortes de algumas Demonstrações Contábeis da Prefeitura de Valinhos, referentes ao ano de 2013. Utilize-a para responder às questões de número 36 a 40.

No balancete do subsistema de informações patrimoniais referente ao mês de dezembro de 2014 do Estado do Cerrado do Norte constam, entre outras, as seguintes contas e respectivos saldos (Valores em reais):
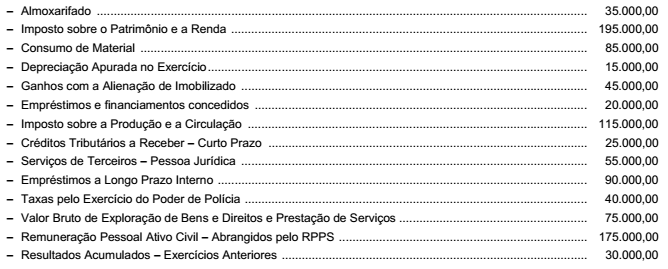
Considerando as contas classificadas na classe 4 − Variações Patrimoniais Aumentativas e na classe 3 − Variações Patrimoniais
Diminutivas, conforme estrutura do Plano de Contas Aplicado ao Setor Público, e a estrutura da Demonstração das Variações
Patrimoniais, o resultado patrimonial apurado no período é de, em reais,

Observe o demonstrativo consolidado e notas explicativas da PMSP, relativo ao exercício findo em 31 de dezembro de 2014.
Valor em Reais
Contas e operações Exercício 2014 Exercício 2013
1.116.952.970,60 1.297.824.332,89
Alienação de Bens Móveis 579.946,38 43.795,00
Saída de Produtos para Revenda 23.713.015,76 19.171.096,79
Cobrança da Dívida Ativa 1.063.811.608,97 1.256.417.457,68
Recebimentos de Créditos 17.836.892,89 15.489.061,70
Liquidações de Créditos – RPPS 5.511.506,60 6.702.921,72
Empréstimos Contratados Internos 5.500.000,00 –
Na demonstração das variações patrimoniais da entidade X, deve constar uma mutação patrimonial ativa no valor de R$ 80.000, correspondente ao imóvel recebido em doação.
Atenção: Para responder à questão, considere as transações ocorridas no mês de setembro de 2015 em uma determinada entidade pública governamental.
I. Pagamento a fornecedores, no valor de R$ 300.000,00, referente a obrigações reconhecidas no mês de agosto de 2015.
II. Recebimento, no valor de R$ 870.000,00, referente a receita de serviços a serem prestados em outubro de 2015.
III. Empenho e Liquidação de despesa com material de consumo no valor de R$ 280.000,00.
IV. Depreciação de Bens Móveis, no valor de R$ 350.000,00, referente ao mês de setembro de 2015.
V. Devolução de um Depósito Caução no valor de R$ 90.000,00.
VI. Recebimento de receita orçamentária de transferência de capital no valor de R$ 270.000,00 em dinheiro, cujo direito ainda não havia sido reconhecido pela contabilidade.
Com base nos procedimentos contábeis patrimoniais, estas transações, tomadas em conjunto, geraram um Resultado Patrimonial
em setembro de 2015, em reais,
Considere as informações, a seguir, referentes à despesa com aquisição de material de consumo por uma entidade pública governamental:
01/09/2015: empenho da despesa
10/09/2015: recebimento do material do fornecedor
14/09/2015: liquidação da despesa
30/09/2015: pagamento da despesa
02/10/2015: utilização do material de consumo
Neste caso, a despesa orçamentária para apuração do resultado de execução orçamentária, conforme Lei n° 4.320/64, e a variação patrimonial quantitativa devem ser reconhecidas, respectivamente, em
Na elaboração da demonstração das variações patrimoniais, a aquisição do veículo compõe o rol das variações patrimoniais aumentativas.
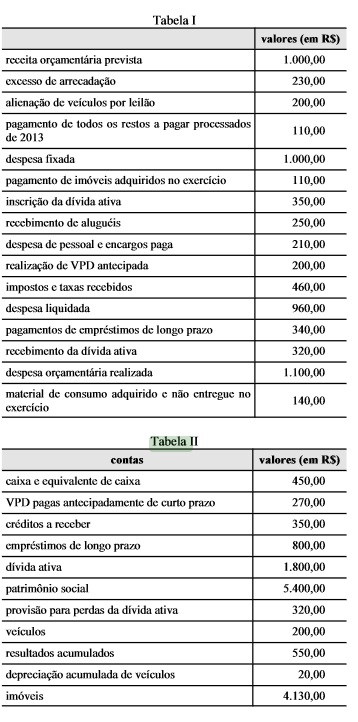
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado. Com base nessa situação hipotética, julgue o seguinte item, de acordo com a legislação vigente.
O total das variações patrimoniais aumentativas, em 2014, foi menor que R$ 1.000,00.
Caso, na produção de vacinas destinadas à rede pública de saúde, sejam consumidos produtos químicos — que estivessem no estoque de uma entidade pública — no valor de R$ 35.000,00, então esse valor deverá ser registrado como uma variação patrimonial quantitativa diminutiva.
A lei orçamentária de determinado Estado da região Norte, para o exercício de 2014, estimou receitas e fixou despesas, nos seguintes valores:
Receitas Previstas Despesas Fixadas
Correntes ................... 300.000,00 Correntes ...................... 270.000,00
Capital ........................ 230.000,00 Capital .......................... 260.000,00
Durante o exercício de 2014, o Estado realizou as seguintes transações referentes a:
− Empenho de despesas com serviços de manutenção das rodovias estaduais ..................... 50.000,00
− Recebimento de ICMS ..........................................................................................................210.000,00
− Empenho de Despesas com a Construção de Viadutos ...................................................... 147.000,00
− Recebimento da Cota Parte do Fundo de Participação dos Estados − FPE .......................... 75.000,00
− Empenho da Despesa com Folha de Pagamento .................................................................115.000,00
− Recebimento de Aluguéis de Imóveis de Propriedade do Estado........................................... 27.000,00
− Empenho de Despesas com Serviços de Manutenção de Bens Imóveis ............................... 35.000,00
− Recebimento de Empréstimos por Antecipação da Receita Orçamentária ............................ 10.000,00
− Recebimento de Empréstimos Obtidos de Longo Prazo ........................................................ 95.000,00
− Empenho de Despesas com Aquisição de Veículos Novos .................................................. 108.000,00
− Uso de Material de Consumo.................................................................................................. 20.000,00
− Recebimento de Imóvel doado por entidade de direito privado ........................................... 145.000,00
− Empenho de Despesas com Água, Luz e Telefone ............................................................... 20.000,00
− Depreciação de Bens móveis.................................................................................................. 40.000,00
− Recebimento de Rendimentos de Aplicações Financeiras ..................................................... 18.000,00
− Empenho de Despesas com Juros e Encargos de Empréstimos Obtidos .............................. 20.000,00
− Recebimento de Multas de Juros de Mora ............................................................................. 15.000,00
− Recebimento pela Alienação de Bens Imóveis .................................................................... 175.000,00
Julgue o item subsequente, que dizem respeito à estrutura e às características dos balanços orçamentário, financeiro e patrimonial e da demonstração das variações patrimoniais, previstos na Lei n.º 4.320/1964.
Na demonstração das variações patrimoniais, as variações
decorrentes da execução orçamentária devem ser elencadas em
separado daquelas que independem da execução, tais como a
alienação de bens e direitos.

 Conheça nossos planos