Questões de Concurso
Sobre contabilidade pública - noções introdutórias em contabilidade pública
Foram encontradas 3.047 questões


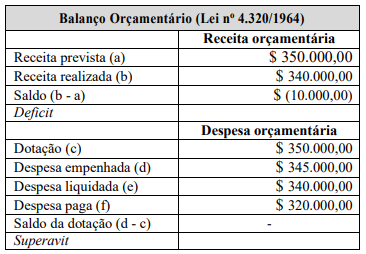
Com base nos dados desse quadro, extraídos do balanço
orçamentário de um ente público hipotético, referente ao
exercício 20X1, é correto afirmar que foi registrado um
deficit de
"Estabelecido, de forma expressa, pelo caput do art. 2o da Lei nº 4.320/ 1964, recepcionado e normatizado pelo § 5º do art. 165 da Constituição Federal, determina que a LOA de cada ente federado deverá conter todas as receitas e despesas de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo poder público."
MCASP, 9ª edição, 2021.
Pode-se afirmar que o trecho extraído se refere ao princípio orçamentário da
As entidades do setor público possuem características do aspecto orçamentário, do aspecto patrimonial e também do aspecto fiscal que as diferem das demais entidades.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023.(Adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Referentes aos aspectos fiscais, avalie as seguintes afirmações:
I. Os registros de natureza orçamentária são base para a elaboração do Relatório Resumido da Execução Orçamentária (RREO) e dos Balanços Orçamentário e Financeiro (BOF) que representam os principais instrumentos para refletir o registro e a evidenciação do orçamento público. O registro e a evidenciação do orçamento público são compreendidos, tanto quanto à sua aprovação como quanto à sua execução.
II. A apuração e evidenciação, por meio da contabilidade, são indicadores estabelecidos pela LRF, dentre os quais se destacam a despesa com pessoal, as operações de crédito e da dívida consolidada, além da apuração da disponibilidade de caixa, do resultado primário e do resultado nominal, a fim de verificar-se o equilíbrio das contas públicas. O Relatório de Gestão Fiscal (RGF) e o Relatório Resumido da Execução Orçamentária (RREO) representam, portanto, os principais instrumentos para legitimar apuração e evidenciação.
III. O registro e a evidenciação da composição patrimonial do ente público, devem atender os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais. O Balanço Patrimonial (BP) e a Demonstração das Variações Patrimoniais (DVP) representam os principais instrumentos para refletir esse aspecto. O processo de convergência às normas internacionais de contabilidade aplicadas ao setor público (CASP) visa contribuir, primordialmente, para o desenvolvimento do registro e da evidenciação.
IV. As demonstrações contábeis e os relatórios fiscais têm muito em comum. Ambas as estruturas de relatórios estão voltadas para ativos, passivos, receitas e despesas governamentais e informações abrangentes sobre os fluxos de caixa. Há uma considerável sobreposição entre as duas estruturas que sustentam essas informações.
Assinale a alternativa que contenha APENAS as afirmações CORRETAS.
Qual alternativa preenche, CORRETAMENTE, a lacuna?
Assinale a alternativa que apresenta corretamente este principal elemento.
( ) O objetivo da contabilidade aplicada ao setor público é fornecer aos usuários informações fidedignas, tempestivas e compreensíveis sobre os resultados de gestão alcançado, bem como os aspectos de natureza orçamentária, econômica, financeira é física do patrimônio da entidade do setor público e suas mutações, em apoio ao processo de tomada de decisão, para a adequada prestação de contas e o necessário suporte para a instrumentalização do controle social. ( ) As demonstrações contábeis para o setor público são de fundamental importância por representarem as saídas de informações geradas pela Contabilidade Pública, promovendo transparência dos resultados orçamentário, financeiro, econômico e patrimonial. ( ) A elaboração dos demonstrativos contábeis tem por objetivo evidenciar quantitativa e qualitativamente os atos relacionados à receita, despesas, bens, direitos, obrigações, bem como prestar informações a toda a sociedade, de modo a possibilitar o exercício da cidadania no processo de fiscalização dos atos públicos, e, ainda o efetivo controle social sobre as contas dos governos federal, estadual, distrital, municipal, bem como dos dirigentes de órgãos/entidades públicas. ( ) O balanço orçamentário é a demonstração contábil que deve ser elaborada pela Administração Pública na qual se discrimina o saldo das contas de receitas e despesas orçamentárias, comparando os valores previstos e fixados com os efetivamente executados. ( ) O balanço financeiro representa a equação de equilíbrio entre entradas e saídas de recursos financeiros dos órgãos e entidades da Administração Pública. ( ) O balanço orçamentário objetiva acompanhar a execução do orçamento, demonstrando apenas as receitas e despesas orçamentárias: o que foi planejado e o efetivamente executado. ( ) As receitas e despesas extraorçamentárias não são evidenciadas no balanço orçamentário. ( ) O balanço financeiro demonstra a movimentação de recursos financeiros, sejam eles orçamentários ou extraorçamentários, portanto, qualquer ingresso e desembolso de dinheiro será evidenciado no balanço financeiro.
Após a análise das sentenças, e considerando V (verdadeiro) e F (falso), assinale a alternativa correspondente:
Acerca dos regimes contábeis adotados na contabilidade aplicada ao setor público, julgue o item.
O reconhecimento das variações patrimoniais
diminutivas observa, unicamente, o regime de
competência.
Acerca dos regimes contábeis adotados na contabilidade aplicada ao setor público, julgue o item.
No âmbito patrimonial da contabilidade aplicada ao
setor público, as variações aumentativas apenas são
consideradas realizadas e reconhecidas no ato da
arrecadação.
Acerca dos regimes contábeis adotados na contabilidade aplicada ao setor público, julgue o item.
Na execução orçamentária, adota-se um regime
denominado misto, no qual: as receitas orçamentárias
são consideradas realizadas quando da arrecadação; e a
despesa, quando do empenho.
Acerca dos regimes contábeis adotados na contabilidade aplicada ao setor público, julgue o item.
Os RCPGs devem ser elaborados com base no regime de
competência, o que implica afirmar que as transações
que afetam o patrimônio público são registradas
independentemente de sua realização financeira.
Em relação ao conceito, ao objeto e ao campo de aplicação da contabilidade pública, julgue o item.
Os RCPGs são elaborados para atender às necessidades
do usuário em geral, ou seja, não devem ser elaborados
para o atendimento das necessidades específicas de
determinados grupos, ainda que estes tenham a
prerrogativa de exigi-la.
Em relação ao conceito, ao objeto e ao campo de aplicação da contabilidade pública, julgue o item.
O principal objetivo da maioria das entidades do setor
público é fornecer serviços à sociedade, ao invés de
perseguir lucro e gerar retorno financeiro a investidores.
Dessa forma, seu desempenho pode ser apenas
parcialmente avaliado pelos relatórios contábeis de
propósito geral (RCPGs).

 Conheça nossos planos