Questões de Concurso
Sobre balanço orçamentário - bo em contabilidade pública
Foram encontradas 1.489 questões


Com base nas informações do quadro acima, assinale a alternativa que apresenta o valor de Restos a Pagar totais.
I. O resultado da execução orçamentária - REO, também chamado como resultado orçamentário do exercício, é calculado pela diferença entre o subtotal (com refinanciamento) das receitas realizadas e o subtotal das despesas empenhadas. II. Se as receitas arrecadadas forem maiores do que as despesas empenhadas, o resultado da execução orçamentária REO será deficitário. III. Se as receitas realizadas forem menores do que as despesas realizadas, significa que o resultado da execução orçamentária REO será superavitário. IV. Não existe a possibilidade do resultado da execução orçamentária REO ser nulo, porque as receitas realizadas são sempre iguais às despesas empenhadas.
Estão corretas as afirmativas:

Considerando as informações do quadro apresentado, assinale a alternativa que apresenta os valores, respectivamente, dos Restos a Pagar Processados e dos Restos a Pagar Não Processados.
Considerando as informações apresentadas a seguir, extraídas de um Balanço Orçamentário do exercício de 2021 de determinado município, analise as afirmativas apresentadas.

I - Houve um superávit orçamentário de, aproximadamente, R$ 38.904,00.
II - O total de restos a pagar no exercício é de, aproximadamente, R$ 141.447,00.
III - O saldo de restos a pagar processados é mais de 200% superior ao saldo de restos a pagar não processados.
IV - Houve um excesso de arrecadação de receitas superior a R$ 72.000,00.
V - O total de despesas de capital pagas foi inferior ao total de receitas de capital arrecadadas.
Considerando as afirmativas sobre o balanço orçamentário descrito, está CORRETO o que se afirma em:
- Dotação inicial para contratação de serviços de terceiros R$ 1.200.000,00.
- Empenho de despesas com serviços de terceiros no exercício R$ 1.140.000,00.
- Cancelamento de despesa com serviços de terceiros empenhada no exercício R$ 30.000,00.
- Cancelamento de despesa com serviços de terceiros empenhada no exercício anterior R$ 10.000,00.
- Abertura de crédito adicional suplementar para despesas com serviços de terceiros R$ 200.000,00.
Considerando os dados acima, assinale a alternativa que apresenta o saldo da dotação orçamentária para serviços de terceiros:
• Receitas: tributárias: R$ 80.000; alienação de bens: R$ 30.000; patrimoniais: R$ 30.000; operações de crédito: R$ 50.000; • Despesas: com pessoal: R$ 90.000; com investimentos: R$ 70.000.
De acordo com a Constituição Federal, assinale a opção que indica se a entidade cumpre a “regra de ouro” e o motivo para seu cumprimento/descumprimento.
Receita arrecadada – $ 13.800
Superavit – $ 1.500
Despesas pagas – $ 11.700
Despesas não liquidadas – $ 400
Com base apenas nessas informações, o total inscrito em restos a pagar foi
Despesas Totais: Dotação Atualizada = R$ 55.400.000,00
Despesas Totais: Dotação Inicial = R$ 51.000.000,00
Despesas Totais: Liquidadas = R$ 44.300.000,00
Despesas Totais: Empenhadas = R$ 45.200.000,00
Despesas Totais: Pagas = R$ 39.700.000,00
Receitas Totais: Previsão Atualizada = R$ 53.100.000,00
Receitas Totais: Previsão Inicial = R$ 51.000.000,00
Receitas Totais: Realizadas = R$ 49.300.000,00
Considerando apenas essas informações e utilizando as despesas empenhadas para apurar o resultado orçamentário, é CORRETO afirmar:
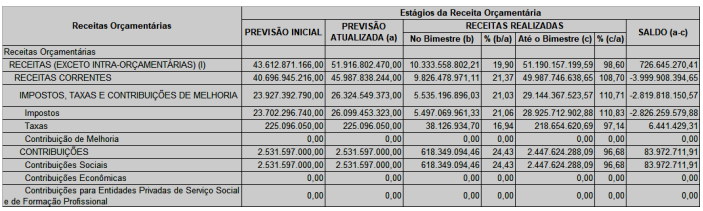
Acerca das variações patrimoniais e de seu registro pela contabilidade aplicada ao setor público, julgue o item.
No balanço orçamentário, denomina-se economia
orçamentária a diferença positiva entre as receitas
arrecadadas e as despesas pagas no exercício; caso essa
diferença seja negativa, o valor resultante é denominado
frustração de receitas.

Um dos detalhamentos adicionais da estrutura do Balanço Orçamentário refere-se a:
Com base na Lei n.º 4.320/1964, nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, do Conselho Federal de Contabilidade (NBC TSP), e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9.ª ed., 2021, da Secretaria do Tesouro Nacional, julgue o item.
De acordo com o MCASP (9. ª ed., 2021), além do quadro
principal, o balanço orçamentário é composto pelo
quadro da execução dos restos a pagar não processados
e pelo quadro da execução dos restos a pagar
processados.
Com base na Lei n.º 4.320/1964, nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, do Conselho Federal de Contabilidade (NBC TSP), e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9.ª ed., 2021, da Secretaria do Tesouro Nacional, julgue o item.
No balanço orçamentário, o resultado orçamentário do
exercício é constituído pela diferença entre o total das
despesas fixadas na lei orçamentária anual e o das
despesas empenhadas no exercício.

 Conheça nossos planos