Questões de Concurso
Sobre teste de recuperabilidade (impairment) em contabilidade geral
Foram encontradas 460 questões


Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462170
Contabilidade Geral
Uma determinada empresa apresentava, em 31/12/2012, em seu Balanço Patrimonial, as seguintes informações a respeito de uma máquina:
Custo de aquisição ........................................................................... R$ 300.000,00
Depreciação acumulada ................................................................... R$ 110.000,00
Perda por Impairment ....................................................................... R$ 60.000,00
Por motivos operacionais, a empresa decidiu vender esta máquina, em 31/12/2012, por R$ 220.000,00 para serem recebidos em fevereiro de 2013, sem juros. Com base nestas informações, o resultado obtido com a venda da máquina foi
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458519
Contabilidade Geral
A Cia. WZL adquiriu uma máquina para ser utilizada em seu processo produtivo pelo valor de R$ 1.440.000,00 em 01/03/2012, data em que tal máquina foi colocada em uso. A vida útil econômica estimada da máquina, no momento da aquisição, foi de 8 anos e o seu valor residual de R$ 240.000,00. Em 31/12/2012, ao realizar o teste de impairment, verificou-se que o valor em uso da máquina era R$ 1.380.000,00 e o seu valor justo líquido das despesas de venda era R$ 1.300.000,00.
Considerando que a Cia. WZL utiliza o método das quotas constantes, o valor contábil da máquina em 31/12/2012 era, em reais,
Considerando que a Cia. WZL utiliza o método das quotas constantes, o valor contábil da máquina em 31/12/2012 era, em reais,
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455435
Contabilidade Geral
Julgue o item a seguir, de acordo com as normas internacionais de contabilidade.
Para fins de avaliação do valor recuperável de um ativo, considera-se vida útil o tempo durante o qual a entidade espera utilizar esse ativo, não existindo relação entre vida útil e o número de unidades de produção esperado com o uso do referido ativo.
Para fins de avaliação do valor recuperável de um ativo, considera-se vida útil o tempo durante o qual a entidade espera utilizar esse ativo, não existindo relação entre vida útil e o número de unidades de produção esperado com o uso do referido ativo.
Ano: 2013
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2013 - LIQUIGÁS - Profissional Júnior - Ciências Contábeis |
Q425650
Contabilidade Geral
Nos termos do Comitê de Pronunciamentos Contábeis, CPC 01 (R1), que trata da redução ao valor recuperável de ativos, aprovado pela Comissão de Valores Mobiliários pela Deliberação CVM no 639/2010, o valor recuperável de um ativo é o
Q412288
Contabilidade Geral
A Cia. Inoxidável possuía, em 31/12/2012, em seu ativo imobilizado, um Auto Forno utilizado na produção de aço, com as seguintes informações, após o reconhecimento da despesa de depreciação referente ao exercício de 2012:
Custo de aquisição: R$ 1.000.000,00
(-) Depreciação acumulada: R$ 200.000,00
(=) Valor contábil do ativo: R$ 800.000,00
Ao realizar o teste de impairment, a Cia. obteve as seguintes informações:
Valor em uso do Auto Forno: R$ 720.000,00.
Valor justo líquido de despesas de venda: R$ 500.000,00.
Ao elaborar as Demonstrações Contábeis referentes ao exercício financeiro de 2012, a Cia. Inoxidável
Q394610
Contabilidade Geral
Considerando as transformações sofridas pela contabilidade brasileira a partir do processo de sua harmonização com as normas internacionais de contabilidade, julgue os itens a seguir.
Um mercado com muitos vendedores e poucos compradores pode ser considerado ativo, para fins de aplicação dos procedimentos de avaliação do valor recuperável de ativos, ainda que, em alguns momentos, devido às características desse mercado, os vendedores possam não encontrar compradores para suas mercadorias
Um mercado com muitos vendedores e poucos compradores pode ser considerado ativo, para fins de aplicação dos procedimentos de avaliação do valor recuperável de ativos, ainda que, em alguns momentos, devido às características desse mercado, os vendedores possam não encontrar compradores para suas mercadorias
Ano: 2013
Banca:
INSTITUTO AOCP
Órgão:
Colégio Pedro II
Prova:
Instituto AOCP - 2013 - Colégio Pedro II - Contador |
Q388542
Contabilidade Geral
Segundo CPC 01 (R1), item 9, a entidade deve avaliar ao fim de cada período de reporte se há alguma indicação de que um ativo possa ter sofrido desvalorização. Se houver alguma indicação, o que a entidade deve estimar?
Ano: 2013
Banca:
INSTITUTO AOCP
Órgão:
Colégio Pedro II
Prova:
Instituto AOCP - 2013 - Colégio Pedro II - Contador |
Q388538
Contabilidade Geral
De acordo com o CPC 01 (R1), item 6, o que é o valor estimado que a entidade obteria com a venda do ativo, após deduzir as despesas estimadas de venda, caso o ativo já tivesse a idade e a condição esperadas para o fim de sua vida útil?
Q335543
Contabilidade Geral
Considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue os itens seguintes.
Para fins de teste do valor recuperável de um ativo, dois valores são considerados para a comparação com o valor contábil: o valor de venda e o valor em uso desse ativo, devendo ser escolhido o maior entre os dois.
Para fins de teste do valor recuperável de um ativo, dois valores são considerados para a comparação com o valor contábil: o valor de venda e o valor em uso desse ativo, devendo ser escolhido o maior entre os dois.
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 3 |
Q319286
Contabilidade Geral
O Balanço Patrimonial da Cia. Conservadora, apurado em 31/12/2012, após o reconhecimento da depreciação do exercício social de 2012 e antes de proceder aos testes de recuperabilidade de seus ativos, apresentou:
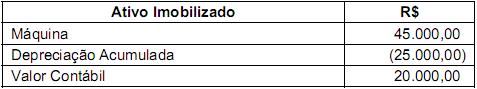
Para realizar o teste de recuperabilidade da máquina, foram identificados:
- Valor justo da máquina em 31/12/2012: R$ 19.000,00
- Gastos estimados para a retirada e venda da máquina (despesa de venda) em 31/12/2012: R$ 2.000,00
- Tempo de vida útil remanescente estimado para a máquina em 31/12/2012: 3 anos
- Valor em uso em 31/12/2012: R$ 18.000,00
- Valor de venda estimado da máquina, no final de sua vida útil: R$ 1.500,00
- Gastos estimados para a retirada e venda da máquina (despesa de venda), no final de sua vida útil: R$ 500,00.
- Taxa de desconto: 10% a.a.
Nessas condições, o valor registrado como perda por redução ao valor recuperável foi, em 31/12/2012, em R$:
Ano: 2013
Banca:
FUNCAB
Órgão:
CODATA
Prova:
FUNCAB - 2013 - CODATA - Técnico de Administração - Finanças |
Q308046
Contabilidade Geral
A Lei n° 11.638/07, que iniciou a convergência ao padrão internacional de contabilidade (IFRS), instituiu a aplicação do teste de impairment no ativo imobilizado. Em linhas gerais, a aplicação desse teste consiste no agrupamento do imobilizado em unidades geradoras de caixa e os fluxos futuros de caixa são trazidos a valor presente, tomando como base a vida útil desses itens do imobilizado. Identifique nas opções abaixo, o procedimento correto a ser adotado, nas diversas situações propostas, para aplicação do impairment test.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2013 - Telebras - Especialista em Gestão de Telecomunicações - Contador |
Q304251
Contabilidade Geral
Texto associado
No que se refere ao reconhecimento, à mensuração e à classificação dos elementos que compõem o balanço patrimonial de uma companhia aberta, julgue os itens seguintes.
Os objetivos da análise de recuperabilidade dos valores registrados nas contas do ativo imobilizado e do ativo intangível incluem a revisão e o ajuste dos critérios contábeis adotados para determinar a vida útil econômica estimada dos referidos ativos e para calcular os valores de depreciação, exaustão e amortização a que eles estariam sujeitos.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
CNJ
Prova:
CESPE - 2013 - CNJ - Analista Judiciário - Área Administrativa - Contabilidade |
Q304180
Contabilidade Geral
Texto associado
Em janeiro de 2008, para ajudar no transporte gratuito de
estudantes, determinada escola municipal adquiriu um ônibus
escolar no valor de R$ 100.000,00. A escola estimou uma vida útil
de cinco anos para o ônibus (depreciação linear). O ônibus foi
danificado 36 meses depois em acidente na estrada, gerando um
custo de R$ 30.000,00 para sua recuperação. A restauração não
afetará a vida útil do ativo. O custo de um novo ônibus para
realização de serviço similar é de R$ 120.000,00.
Considerando a situação acima e com base na abordagem da
recuperação do custo, julgue os itens seguintes acerca da perda por
irrecuperabilidade.
O custo de reposição depreciado desse ônibus escolar será de R$ 48.000,00.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
CNJ
Prova:
CESPE - 2013 - CNJ - Analista Judiciário - Área Administrativa - Contabilidade |
Q304179
Contabilidade Geral
Texto associado
Em janeiro de 2008, para ajudar no transporte gratuito de
estudantes, determinada escola municipal adquiriu um ônibus
escolar no valor de R$ 100.000,00. A escola estimou uma vida útil
de cinco anos para o ônibus (depreciação linear). O ônibus foi
danificado 36 meses depois em acidente na estrada, gerando um
custo de R$ 30.000,00 para sua recuperação. A restauração não
afetará a vida útil do ativo. O custo de um novo ônibus para
realização de serviço similar é de R$ 120.000,00.
Considerando a situação acima e com base na abordagem da
recuperação do custo, julgue os itens seguintes acerca da perda por
irrecuperabilidade.
estudantes, determinada escola municipal adquiriu um ônibus
escolar no valor de R$ 100.000,00. A escola estimou uma vida útil
de cinco anos para o ônibus (depreciação linear). O ônibus foi
danificado 36 meses depois em acidente na estrada, gerando um
custo de R$ 30.000,00 para sua recuperação. A restauração não
afetará a vida útil do ativo. O custo de um novo ônibus para
realização de serviço similar é de R$ 120.000,00.
Considerando a situação acima e com base na abordagem da
recuperação do custo, julgue os itens seguintes acerca da perda por
irrecuperabilidade.
O valor da perda por irrecuperabilidade será de R$ 22.000,00.
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302307
Contabilidade Geral
Na Resolução CFC no 1.292/2010, que aprova a Norma Brasileira de Contabilidade NBC TG 01 — Redução ao Valor Recuperável de Ativos, o Conselho Federal de Contabilidade (CFC) trata dos procedimentos que a entidade deve adotar com relação ao registro contábil de ajustes para perdas por desvalorização de Ativos.
Nos termos da aludida NBC TG 01, um Ativo está desvalorizado quando o seu valor
Nos termos da aludida NBC TG 01, um Ativo está desvalorizado quando o seu valor
Ano: 2012
Banca:
FGV
Órgão:
Senado Federal
Prova:
FGV - 2012 - Senado Federal - Analista Legislativo - Contabilidade |
Q1626852
Contabilidade Geral
Os ativos mensurados subsequentemente pelo valor justo não são submetidos ao teste de redução ao valor recuperável
PORQUE
pressupõem-se que o valor justo seja recuperável.
A respeito do enunciado acima é correto afirmar que
Ano: 2012
Banca:
COPS-UEL
Órgão:
SEAP-PR
Prova:
COPS-UEL - 2012 - SEAP-PR - Auditor Fiscal - Tarde |
Q1168361
Contabilidade Geral
Quanto à redução do valor recuperável de ativos, considera-se o montante pelo qual o valor contábil de
um ativo, ou de uma unidade geradora de caixa, excede seu valor recuperável como
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q811872
Contabilidade Geral
Um item do imobilizado foi registrado, ao custo de aquisição, por R$60.000,00 e tem depreciação acumulada de R$12.000,00. As informações coletadas pela empresa indicam:
Valor em uso R$47.000,00
Valor justo líquido da despesa de venda R$50.000,00
Com base nessas informações, é CORRETO afirmar que o valor
recuperável do ativo é de:
Ano: 2012
Banca:
FAPERP
Órgão:
TJ-PB
Prova:
FAPERP - 2012 - TJ-PB - Analista Judiciário - Contabilidade |
Q804433
Contabilidade Geral
O teste de Impairment e a Redução ao Valor
Recuperável de Ativos, instituídos pela Lei 11.638, se
aplicam aos ativos a seguir, exceto?
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-AC
Prova:
CESPE - 2012 - TJ-AC - Analista Judiciário - Contador |
Q290429
Contabilidade Geral
Texto associado
Em cada um dos itens seguintes, é apresentada uma situação
hipotética seguida de uma assertiva a ser julgada.
hipotética seguida de uma assertiva a ser julgada.
Um ativo imobilizado foi submetido ao teste de recuperabilidade e o resultado mostrou perda no valor de R$ 80.000,00. Nessa situação, a contabilização a ser feita aumentará a conta do ativo em R$ 80.000,00 e a conta de despesa no mesmo valor.

 Conheça nossos planos