Questões de Concurso
Sobre teste de recuperabilidade (impairment) em contabilidade geral
Foram encontradas 461 questões


Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - Petrobras - Contador - Biocombustível |
Q61684
Contabilidade Geral
A redução ao valor recuperável de ativos visa a assegurar que esses mesmos ativos não estejam registrados contabilmente por um valor superior ao de sua possível recuperação por uso ou por venda. Sob o enfoque da redução ao valor recuperável do ativo, o valor presente dos fluxos de caixa futuros estimados, resultantes do uso de um ativo, indica o seu valor
Ano: 2010
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2010 - TRF - 4ª REGIÃO - Analista Judiciário - Contabilidade |
Q45603
Contabilidade Geral
A Cia. Delfim Verde, em obediência às normas brasileiras de contabilidade, fez, em 31/12/2009, o teste de recuperabilidade (impairment test) do valor de uma máquina utilizada na fabricação de seus produtos. Os dados abaixo foram levantados pelo departamento de contabilidade da empresa (em R$):
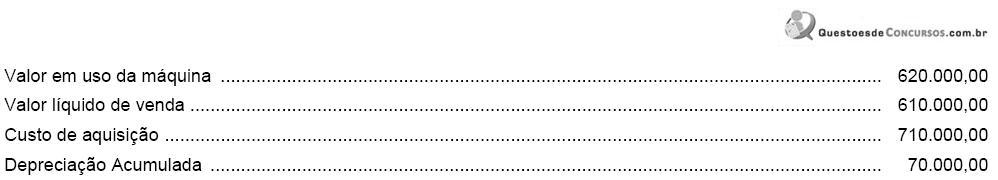
A companhia deve registrar uma perda no valor do ativo de R$
A companhia deve registrar uma perda no valor do ativo de R$
Q1308813
Contabilidade Geral
Considerando a Resolução CFC n.º 1.151, que aprovou a NBC T 19.17 – Ajuste a Valor Presente, assinale
a opção CORRETA:
Q1308810
Contabilidade Geral
De acordo com a Resolução CFC n.º 1.110/07, que aprovou a NBC T 19.10 – Redução ao Valor
Recuperável de Ativos, uma entidade deve divulgar em suas demonstrações contábeis as informações
para cada classe de ativos. Com relação a este assunto, assinale a opção INCORRETA.
Q1308809
Contabilidade Geral
Conforme a Resolução CFC n.º 1.110/07, que aprovou a NBC T 19.10 – Redução ao Valor Recuperável de
Ativos, assinale a opção CORRETA.
Q1307744
Contabilidade Geral
Um imóvel contabilizado demonstra um valor contábil superior ao seu valor recuperável ou de
venda. Esta circunstância exige o reconhecimento de uma redução, determinada pela NBC T 19.10. A
contrapartida da provisão para redução ao valor recuperável deve ser contabilizada a débito:
Q1307743
Contabilidade Geral
A NBC T 19.10 define que nos casos em que existam evidências claras de que os ativos relevantes
estão avaliados por valor não recuperável no futuro, a entidade deverá imediatamente reconhecer a
desvalorização por meio da constituição de provisão para perdas. A respeito desse assunto, assinale a
opção INCORRETA.
Q1307742
Contabilidade Geral
O objetivo da NBC T 19.10 – Redução ao Valor Recuperável de Ativos é definir procedimentos
visando assegurar que os ativos não estejam registrados contabilmente por um valor superior àquele
passível de ser recuperado por uso ou venda. Entre os conceitos utilizados no CPC 01, assinale a
opção que apresenta uma definição INCORRETA.
Q1307726
Contabilidade Geral
A Resolução CFC n.º 1.110/07, que aprova a NBC T 19.10 que trata da redução ao valor recuperável
de ativos, define o valor de uso de um ativo como sendo o valor presente de fluxos de caixa futuros
estimados que deva resultar do uso de um ativo ou de uma unidade geradora de caixa. Considerando
este assunto, NÃO deve ser refletida(o) no cálculo do valor em uso de um ativo:
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MG
Prova:
CESPE - 2009 - TRE-MG - Técnico Judiciário - Contabilidade |
Q449633
Contabilidade Geral
Considere que o bufê Bodas de Diamante Ltda. tenha vendido um veículo utilitário usado, com vida útil remanescente de 12 meses, de propriedade dessa empresa, e que fora adquirido por R$ 88.000,00. O valor da venda foi de R$ 15.200,00. Nessa situação hipotética, esse bufê obteve
Ano: 2009
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2009 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 3 |
Q49059
Contabilidade Geral
Texto associado
A Cia. Alvorecer, ao analisar um determinado ativo, identifica as seguintes características:

A perda por redução ao valor recuperável é, em R$,
Ano: 2009
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2009 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 3 |
Q49057
Contabilidade Geral
Texto associado
A Cia. Alvorecer, ao analisar um determinado ativo, identifica as seguintes características:
O valor recuperável desse ativo é, em R$,
Q24512
Contabilidade Geral
Em 01.04.2009, a Cia. Platina adquiriu um equipamento para ser utilizado em sua fábrica no valor de $ 113.000. Os seguintes custos adicionais são diretamente relacionados ao ativo:
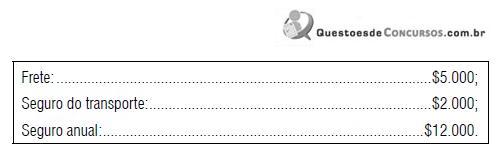
O equipamento tem vida útil estimada em 12 anos. Após esse período, o valor residual é estimado em zero. Para atendimento do CPC 01, aprovado pelo CFC, deve ser efetuada em 31.12.2009 a avaliação do valor recuperável do ativo. As informações obtidas nesta data são as seguintes:
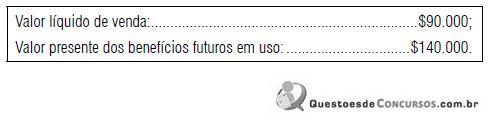
Em 31.12.2009, o valor líquido do equipamento que deve ser apresentado no Balanço Patrimonial da Cia. Platina será:
O equipamento tem vida útil estimada em 12 anos. Após esse período, o valor residual é estimado em zero. Para atendimento do CPC 01, aprovado pelo CFC, deve ser efetuada em 31.12.2009 a avaliação do valor recuperável do ativo. As informações obtidas nesta data são as seguintes:
Em 31.12.2009, o valor líquido do equipamento que deve ser apresentado no Balanço Patrimonial da Cia. Platina será:
Q1308758
Contabilidade Geral
O Pronunciamento Técnico CPC-01, a Deliberação CVM nº. 527/07 e a NBC T 19.10 -
Redução ao Valor Recuperável dos Ativos, aprovada pela Resolução CFC nº. 1.110/07,
são de natureza geral em relação aos ativos permanentes. Indique a alternativa
incorreta.
Q1308757
Contabilidade Geral
Um ativo imobilizado está desvalorizado quando seu valor contábil excede o seu valor
recuperável. São fontes de informação para o reconhecimento da desvalorização de
acordo com a Deliberação CVM nº. 527/07, exceto:
Q1308756
Contabilidade Geral
Com a vigência da Lei nº. 11.638/07 e da NBC T 19.10 – Redução ao Valor Recuperável
de Ativos aprovada pela Resolução CFC nº. 1.110/07, as companhias deverão
efetuar, periodicamente, a análise sobre a situação de seus ativos. De acordo com a
Deliberação CVM nº. 527/07, o “valor recuperável de um ativo” é:
Q1308591
Contabilidade Geral
Qual das definições a seguir não está de acordo com a NBC T 19.10 - Redução ao
Valor Recuperável de Ativos, aprovada pela Resolução CFC nº. 1.110/07?
Ano: 2008
Banca:
CESGRANRIO
Órgão:
TJ-RO
Prova:
CESGRANRIO - 2008 - TJ-RO - Agente Judiciário - Contabilidade |
Q52917
Contabilidade Geral
Com o desenvolvimento tecnológico acentuado, passou a ganhar destaque, para estabelecer a limitação da vida útil dos bens de uso, a sua vida útil econômica, que tanto depende das causas físicas quanto das causas funcionais. Uma dessas causas funcionais, limitadoras da vida útil dos bens de uso, é a(o)
Q51681
Contabilidade Geral
Segundo a Resolução CFC 1.110/07, assinale o valor da variação que deverá sofrer o patrimônio da Empresa Industrial X ao efetuar, adequadamente, o lançamento contábil relativo ao teste de recuperabilidade do equipamento Y, sabendo-se que:
1. o valor de registro original do equipamento Y é $100.000,00;
2. a depreciação acumulada do equipamento Y, até a data do teste, é $40.000,00;
3. o valor de mercado do equipamento Y, na data do teste, é $62.000,00;
4. caso a Empresa X vendesse o equipamento Y, na data do teste, incorreria em gastos associados a tal transação no montante de $13.000,00;
5. caso a Empresa X não vendesse o equipamento Y e o continuasse utilizando no processo produtivo, seria capaz de produzir 10.000 unidades do produto Z por ano pelos próximos 3 anos;
6. o preço de venda do produto Z é $10,00 por unidade;
7. os gastos médios incorridos na produção e venda de uma unidade de produto Z é $8,00;
8. o custo de capital da Empresa X é 10% ao ano;
9. a Empresa X é sediada num paraíso fiscal; portanto, ignore qualquer tributo.
Q1307176
Contabilidade Geral
De acordo com a NBC T 19.6, relativa a reavaliação de ativos, na hipótese em que o
valor apurado no laudo de avaliação do conjunto de itens envolvidos for inferior ao
valor líquido contábil dos bens correspondentes, qual dos procedimentos abaixo
deve ser observado?

 Conheça nossos planos