Questões de Concurso
Sobre teste de recuperabilidade (impairment) em contabilidade geral
Foram encontradas 460 questões


Com relação às características e à forma de apresentação das demonstrações contábeis, julgue o item a seguir.
Situação hipotética: Ao final de 2014, determinada
companhia estimou o valor em uso do seu imobilizado em
R$ 2 milhões e o valor líquido de venda em R$ 1,7 milhão. Na
mesma data, o valor contábil líquido desse imobilizado era de
R$ 1,5 milhão. Assertiva: Nesse caso, a companhia deve fazer
um lançamento contábil para redução ao valor recuperável,
cujo débito será em conta de resultado, resultando em redução
da situação líquida da companhia
No exercício de 20x4, a Cia. Norte apurou perdas de R$12.000,00 por redução ao valor recuperável de um ativo imobilizado, cujo custo de aquisição foi de R$80.000,00 e estava 40% depreciado.
Os lançamentos contábeis da Cia. Norte ao final do exercício de 20x4 relativos à redução do imobilizado ao seu valor recuperável são os seguintes:
A Armazéns Gerais Épsilon S.A. é proprietária de diversas instalações ao redor do Brasil. Uma dessas instalações está localizada próximo a uma rodovia que dá acesso a um porto, e foi inaugurada em 1º de março de 2008, quando se estimava que essa instalação teria uma vida útil de 30 anos e nenhum valor residual. Desde então essas estimativas não se modificaram, nem tampouco houve o reconhecimento de quaisquer ajustes para perdas, e a Armazéns Gerais Épsilon S.A. vem depreciando o custo de R$60.000.000 da instalação pelo método da linha reta.
Porém, em fevereiro de 2015, foi anunciado que o porto ao qual a rodovia próxima a essa instalação da companhia dá acesso deverá passar por uma longa reforma. Considerando desde a licitação do projeto até a conclusão das obras, o processo de reforma do porto poderá se estender por mais de 5 anos. Em virtude disso, a administração da Armazéns Gerais Épsilon S.A. acredita que o volume de negócios dessa instalação será comprometido, e decidiu aplicar um teste de redução ao valor recuperável desse ativo. O teste foi concluído em 1º de março de 2015, data em que o valor justo da instalação foi avaliado em R$47.000.000, e o valor em uso foi avaliado em R$40.000.000.
Como a administração da Armazéns Gerais Épsilon S.A. estima que a venda dessa instalação acarretaria despesas de R$3.000.000, o valor líquido pelo qual esse ativo deve ser apresentado em 1º de março de 2015 é de:
I- A entidade não deve reconhecer uma perda por desvalorização do ativo.
II- O valor recuperável do ativo é de R$68.000,00.
III-Aentidade deve reconhecer uma perda por desvalorização de R$8.000,00.
IV- No caso de reconhecer uma perda por desvalorização à entidade não pode mais reverter essa perda em um momento futuro.
− Custo de aquisição: R$ 24.000.000,00.
− Perda por desvalorização (“impairment"): R$ 4.000.000,00.
Em 31/12/2013 a empresa realizou novamente o teste de recuperabilidade (“impairment") para este ativo intangível e obteve as seguintes informações:
− Valor em uso do intangível: R$ 21.000.000,00.
− Valor justo líquido das despesas de venda do intangível: R$ 19.000.000,00.
Nas demonstrações contábeis do ano de 2013, a empresa
Valor de custo: R$ 500.000,00
Perda por desvalorização reconhecida (em 2013): R$ 100.000,00
Antes de elaborar as suas demonstrações contábeis de 2014, a empresa realizou o Teste de Recuperabilidade do Ativo em 31/12/2014 e obteve as seguintes informações:
Valor em uso: R$ 450.000,00
Valor justo líquido das despesas de venda: R$ 390.000,00
Com base nessas informações, o valor que a Cia. Marcas Famosas S.A. deveria ter apresentado em seu Balanço Patrimonial de 31/12/2014, referente a este ativo, era, em reais,
A empresa Marcas Diversas S.A. apresentava em 31/12/2014 o saldo de R$ 3.500.000,00 na conta Intangíveis, correspondente a uma patente adquirida no passado. A composição deste saldo era a seguinte:
− Custo de aquisição: R$ 5.000.000,00.
− Amortização acumulada até 31/12/2014: R$ 1.500.000,00.
Para a elaboração do Balanço Patrimonial de 31/12/2014, a empresa realizou o teste de recuperabilidade (“impairment”) para esta patente e obteve as seguintes informações:
− Valor em uso da patente: R$ 3.600.000,00.
− Valor justo líquido de despesas de venda: R$ 3.000.000,00.
Com base nestas informações, o valor contábil apresentado para este ativo (patente) no Balanço Patrimonial da empresa Marcas Diversas S.A. em 31/12/2014 foi, em reais,
Em 31//12/2014, a empresa realizou novamente o teste de recuperabilidade (“impairment") para a mesma marca e obteve as seguintes informações:
− Valor em uso da marca: R$ 10.800.000,00.
− Valor justo líquido das despesas de venda da marca: R$ 9.400.000,00.
Como a marca apresenta naturalmente uma vida útil indefinida, a empresa, nas Demonstrações Contábeis do ano de 2014, deveria
Em 01/01/x1, a empresa de navegação Senrota conquistou o
direito de concessão para explorar economicamente o
transporte de balsa do rio Tuiuiu, em consonância com seu
objetivo social. O contrato previa também a prestação de
serviços de transporte de balsa para os rios Obaba e Sotutu,
todos no estado do Alagados.
O contrato de concessão irá vigorar por 10 anos, renováveis
por igual período, caso a Senrota atenda todos os requisitos
do contrato, entre eles, disponibilizar nove balsas distribuídas
pelos três rios (vide tabela abaixo).
Os investimentos necessários para prestar o serviço e atender o contrato são os seguintes:
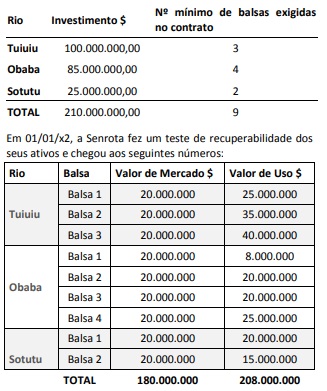
Considerando essas informações acima no texto, a Senrota deve reconhecer uma perda de valor recuperável de ativos no valor de:
- Custo de aquisição: R$ 480.000,00.
- Perda por desvalorização reconhecida em 2013: R$ 60.000,00
Em 31/12/2014, antes de encerrar o exercício social do ano, a empresa realizou o Teste de Recuperabilidade do Ativo (impairment) e obteve as seguintes informações:
- Valor em uso: R$ 370.000,00.
- Valor justo líquido de despesas de venda: R$ 400.000,00.
Com base nestas informações, o valor contábil apresentado no Balanço Patrimonial da empresa Patentes & Cia., em 31/12/2014, foi, em reais,
Considere que uma máquina industrial tenha sido adquirida por R$ 120 mil e, posteriormente, tenha sofrido depreciação de R$ 20 mil. O valor em uso dessa máquina foi calculado em R$ 95 mil e seu valor líquido de venda foi apurado em R$ 97,5 mil. Nessa situação, caso a empresa deseje manter o bem em operação, deveria constituir provisão para redução ao valor recuperável de R$ 5 mil.
A substância econômica do ágio pago pela expectativa de rentabilidade futura na aquisição de uma entidade deve ser verificada, no mínimo, anualmente, por meio de um impairment test.
Nesse contexto, esse pronunciamento CPC 01(R1) deve ser aplicado na análise de recuperação de ativos classificados como
De acordo com o Pronunciamento Técnico CPC 01 - Redução ao Valor Recuperável de Ativos, as estimativas de fluxos de caixa futuros devem incluir
- Custo de aquisição: R$ 960.000,00.
- Perda por desvalorização reconhecida em 2012: R$ 120.000,00.
Para a elaboração do Balanço Patrimonial de 31/12/2013, a empresa realizou o teste de recuperabilidade do Ativo (“impairment”) com as seguintes informações disponíveis:
- Valor em uso: R$ 740.000,00.
- Valor justo líquido das despesas de venda: R$ 800.000,00.
Com base nestas informações, o valor contábil apresentado no Balanço Patrimonial da empresa Explora Marcas S.A., em 31/12/2013, foi, em reais,
Custo de aquisição: ......................................................... R$ 700.000,00
(-) Depreciação acumulada: ............................................. R$ 300.000,00
(=) Valor contábil do ativo: .............................................. R$ 400.000,00
Nesta mesma data (31/12/2013) a Cia. realizou o Teste de Recuperabilidade do Ativo (teste de impairment) e obteve as seguintes informações:
Valor em uso do ativo: ........................................................... R$ 380.000,00.
Valor justo líquido das despesas de venda: ............................. R$ 350.000,00.
Ao elaborar as Demonstrações Contábeis referentes ao ano de 2013, o valor contábil deste ativo que a Cia. PAR evidenciou em seu Balanço Patrimonial de 31/12/2013 foi, em reais,
Data Valor Justo Valor em uso
31/12/2012 R$ 155.000,00 R$ 170.000,00
O valor contábil dos veículos, considerados em conjunto, evidenciado no Balanço Patrimonial de 31/12/2012 foi, em reais:
- Custo de aquisição: R$ 1.680.000,00.
- Perda por desvalorização (“impairment"): R$ 480.000,00.
Para a apresentação do Balanço Patrimonial de 31/12/2014, a empresa realizou novamente o teste de recuperabilidade do ativo (“impairment") e obteve as seguintes informações para o ativo intangível:
- Valor em uso do ativo: R$ 1.500.000,00.
- Valor justo líquido das despesas de venda do ativo: R$ 1.440.000,00.
Sabendo-se que a empresa tem evidências de que a vida útil deste ativo intangível continua indefinida, no resultado de 2014 deve

 Conheça nossos planos