Questões de Concurso
Sobre teste de recuperabilidade (impairment) em contabilidade geral
Foram encontradas 460 questões


Em 01/07/2014, um clube de futebol adquiriu os direitos federativos de um jogador por R$ 200 milhões, assinando um contrato de 4 anos.
Em 31/12/2014, o clube recebeu uma oferta de R$ 400 milhões pelo jogador. O clube, no entanto, recusou a oferta.
Em 2015, o jogador sofreu uma contusão. Em 31/12/2015 os diretores do clube se reuniram e constataram que não havia certeza sobre uma transferência. No entanto, o clube poderia ganhar R$ 100 milhões até o final do contrato com publicidade, caso o jogador permanecesse no clube.
Em 2016, o jogador se recuperou. Em 31/12/2016, o clube recebeu uma proposta formal, pela compra dos direitos federativos do jogador, de R$150 milhões.
Assinale a opção que indica o valor contábil do jogador, em 01/01/2017.
Com base nos dados informados, o valor a ser registrado como perda por desvalorização (impairment) do Ativo Imobilizado será de:
A empresa realizou o teste de recuperabilidade (impairment) desse bem do ativo em 31/12/2014 e obteve os seguintes valores:
Valor justo líquido da despesa de venda: R$ 390.000,00.
Com base nas informações apresentadas,
o valor recuperável dessa máquina era,
em reais, de
I. A entidade deve divulgar o nível da hierarquia do valor justo dentro do qual a mensuração do valor justo do ativo é classificada em sua totalidade.
II. A entidade deve divulgar as bases para a mensuração do valor classificado no nível 1 da hierarquia de valor justo e eventuais ajustes decorrentes de condições específicas de mercado.
III. A entidade deve divulgar, para a mensuração do valor justo classificado nível 2 e no nível 3 da hierarquia de valor justo, cada pressuposto-chave em que a gerência baseou a sua determinação do valor justo menos as despesas de alienação.
A sequência CORRETA é:
Custo de aquisição: .............................................................................................................................................. R$ 2.000.000,00
(−) Depreciação acumulada: ................................................................................................................................ R$ 100.000,00
(=) Valor contábil do ativo: .................................................................................................................................... R$ 1.900.000,00
Ao realizar o Teste de Recuperação do Ativo (teste de impairment), a empresa obteve as seguintes informações:
Valor em uso da Máquina: ................................................................................................................................... R$ 1.800.000,00
Valor justo líquido das despesas de venda: ......................................................................................................... R$ 1.600.000,00
Ao elaborar as Demonstrações Contábeis referentes ao ano de 2016, a empresa Ferro e Fogo S. A.
Uma Prefeitura Municipal apresentava em seu Balanço Patrimonial, em 31/12/2015, as seguintes informações referentes ao valor de uma máquina, que estava registrada em seu ativo imobilizado.
Custo de Aquisição 700.000,00
Depreciação Acumulada 100.000,00
Antes da elaboração e publicação das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP), foi identificado indícios de que esse bem do ativo imobilizado teria sofrido perda por irrecuperabilidade. Imediatamente, foi realizado o teste de recuperabilidade (impairment) e foram obtidos os seguintes valores:
Custos de Alienação 20.000,00
Valor em Uso 540.000,00
Valor Justo 535.000,00
Com base nas informações apresentadas, é correto afirmar que a Prefeitura, em 31/12/2015:
A Cia. Débito e Crédito S.A. possuía um imobilizado para suas atividades operacionais. Os saldos das contas referentes ao ativo, em 31/12/2016, estão demonstrados abaixo.
Imobilizado (custo total de aquisição): ....................... R$ 400.000,00
(−) Depreciação acumulada: .......................................R$ 100.000,00
(=) Valor do ativo: ....................................................... R$ 300.000,00
Em 31/12/2016 foi realizado o teste de impairment, obtendo os seguintes valores:
Valor em uso do ativo: .........................................................R$ 350.000,00
Valor justo líquido das despesas de venda: ........................ R$ 320.000,00
Ao elaborar as Demonstrações Contábeis referentes ao ano de 2016, a empresa
Uma indústria apresenta a seguinte composição do valor contábil de um ativo, registrado como imobilizado, em 31.12.2016, antes da realização dos ajustes para efeito de divulgação do Balanço Patrimonial da empresa:
Máquinas e equipamentos
Custo de Aquisição R$200.000,00
(-) Depreciação Acumulada R$120.000,00
Para fins de realização do teste de recuperabilidade desse ativo, a empresa identificou os seguintes dados:
Valor justo líquido de despesa de venda R$110.000,00
Valor em uso do ativo R$70.000,00
Considerando-se os dados apresentados e com base no que dispõe o CPC 27 – Ativo Imobilizado e CPC
01 – Redução ao Valor Recuperável de Ativos, o valor contábil do ativo a ser apresentado no Balanço
Patrimonial em 31.12.2016 é de:
Uma Sociedade Empresária apresentava em seu Balanço Patrimonial de 31.12.2016, diante da presença de indicativo de perda para um determinado ativo imobilizado – mas antes da realização do Teste de Redução ao Valor Recuperável –, um imobilizado registrado pelo valor contábil de R$20.000.000,00, o qual era composto pelos seguintes valores:
✓ Custo de Aquisição: R$24.000.000,00.
✓ Depreciação Acumulada: R$4.000.000,00.
Após realizar o Teste de Redução ao Valor Recuperável para este ativo imobilizado, a Sociedade Empresária obteve as seguintes informações:
✓ Valor em uso do imobilizado: R$21.000.000,00.
✓ Valor justo líquido das despesas de venda do imobilizado: R$19.000.000,00.
Considerando-se apenas as informações apresentadas e o que dispõe a NBC TG 01 (R3) – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS, para a correta evidenciação dos fatos apresentados nas Demonstrações Contábeis do ano de 2016, a Sociedade Empresária deve:
Determinada empresa adquiriu um equipamento produtivo, com vida útil estimada de dez anos, pelo valor de R$ 250 mil. A empresa trabalha com um valor residual de 10% para todos os seus ativos produtivos. Ao final do quinto ano de uso, após apurada e contabilizada a depreciação correspondente de todos os ativos da empresa, avaliou-se o valor em uso do referido equipamento produtivo em R$ 125 mil, e o seu valor justo, líquido das despesas de venda, em R$ 135 mil.
Nessa situação hipotética, a empresa deverá reconhecer uma perda por desvalorização do equipamento no valor de
Determinada sociedade empresária ao analisar um ativo de sua empresa, verificou os seguintes valores:
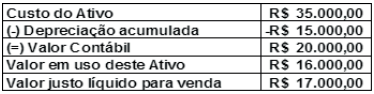
Com base nos dados acima a empresa deverá efetuar o
seguinte lançamento contábil:
A empresa Ferro e Fogo S.A. possuía, em 31/12/2016, em seu ativo imobilizado, uma Máquina Xtreme especializada em derretimento de níquel utilizada na produção de ligas de aço, com os seguintes saldos:
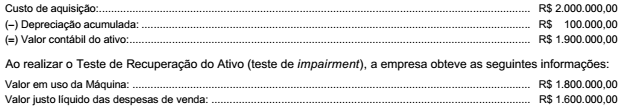
Ao elaborar as Demonstrações Contábeis referentes ao ano de 2016, a empresa Ferro e Fogo S. A.
A Cia. Industrial possuía, em 31/12/2016, um ativo intangível com vida útil indefinida. Os valores evidenciados para este ativo, nesta data, são apresentados a seguir:
Custo de aquisição ............................................................................................. R$ 800.000,00
(−) Ajuste por “impairment” (calculada em 2015) .............................................. (R$ 300.000,00)
(=) Valor contábil do ativo ................................................................................... R$ 500.000,00
Ao realizar o teste de redução ao valor recuperável de ativos (teste de “impairment”), a Cia. obteve as seguintes informações a respeito desse ativo em 31/12/2016:
Valor em uso ....................................................................................................... R$ 650.000,00
Valor justo líquido das despesas de venda ......................................................... R$ 550.000,00
O valor contábil apresentado no Balanço Patrimonial de 31/12/2016 para este ativo foi, em reais,
Com relação aos critérios e procedimentos para a avaliação e a mensuração de ativos e passivos integrantes do patrimônio de entidades do setor público, considere as afirmativas a seguir.
I. O critério de mensuração ou avaliação dos ativos intangíveis obtidos a título gratuito e a eventual impossibilidade de sua valoração devem ser evidenciados no Balanço Patrimonial.
II. Os acréscimos ou os decréscimos do valor do ativo em decorrência, respectivamente, de reavaliação ou redução ao valor recuperável (impairment) devem ser registrados em contas do Patrimônio Líquido.
III. Os gastos posteriores à aquisição ou ao registro de elemento do ativo imobilizado devem ser incorporados ao valor desse ativo quando houver possibilidade de geração de benefícios econômicos futuros ou potenciais de serviços.
Conforme essa Norma do Conselho Federal de Contabilidade, está(ão) incorreta(s) a(s) afirmativa(s):
No que se refere à contabilidade aplicada ao setor público, julgue o item.
Impairment é a redução de valor de um ativo, mesmo
regularmente depreciado, pela perda de sua capacidade
de gerar benefícios futuros.

 Conheça nossos planos