Questões de Concurso
Sobre receitas, despesas e apuração do resultado do exercício em contabilidade geral
Foram encontradas 1.277 questões


− Capital Social .......................................................................................... R$ 750.000,00 − Reserva Legal ......................................................................................... R$ 60.000,00 − Ajuste de Avaliação Patrimonial .............................................................. R$ 50.000,00
O lucro, antes do imposto de renda e dos juros sobre o capital próprio de 2017, era R$ 100.000,00 e a TJLP de 2017 foi 10% no ano. O valor dos juros sobre o capital próprio que a empresa Dividendos S.A. poderia ter distribuído era, em reais,
− Devoluções de vendas ............................................................................ R$ 240.000,00 − Abatimentos sobre vendas ...................................................................... R$ 150.000,00 − Comissões sobre as vendas realizadas .................................................. R$ 50.000,00 − Frete para entrega das vendas realizadas .............................................. R$ 20.000,00 − Impostos sobre vendas ........................................................................... R$ 370.000,00 − Estimativa para perdas com créditos de liquidação duvidosa ................ R$ 60.000,00 − Recuperação de créditos com clientes ................................................... R$ 10.000,00
Sabendo que o custo das mercadorias vendidas foi R$ 800.000,00, a Receita Líquida de vendas e o Lucro Bruto (Resultado com Mercadorias) apurados pela Cia. Negociante, no ano de 2017, foram, respectivamente, em reais,
Considere os seguintes valores, relativos à Folha de Pagamento para o mês de março/X1, da Companhia Batel:
• Montante total de salários de funcionários: $ 50.000.
• Encargo patronal relativo à Contribuição Previdenciária ao INSS: $ 10.000.
• Contribuição patronal para o FGTS: $ 4.000.
• Benefício a funcionários a título de vale-refeição: $ 8.000.
• Desconto de funcionários relativo a vale-refeição: $ 2.000.
• Benefício a funcionários a título de vale-transporte: $ 4.000.
• Desconto de funcionários relativo a vale-transporte: $ 3.000.
• Benefício a funcionários a título de plano de saúde: $ 6.000.
• Contribuição previdenciária dos funcionários ao INSS: $ 5.000.
• Imposto de Renda retido na fonte relativo aos salários dos funcionários: $ 6.000.
• Salário-família: $ 1.000.
O valor total das Despesas com Salários, Benefícios e Encargos Sociais e o montante de salários e benefícios a pagar a funcionários, respectivamente, para o mês em questão é de:
Considere os seguintes valores para as contas de resultado de uma empresa comercial, extraídas do Balancete de Verificação, elaborado antes da apuração do resultado do ano X1:
• Custo das mercadorias vendidas: $ 400.
• Despesas com tributos incidentes sobre vendas: $ 200.
• Despesas com vendas, administrativas e gerais: $ 250.
• Despesas financeiras: $ 60.
• Devoluções de vendas: $ 200.
• Perdas por redução ao valor recuperável de ativos: $ 50.
• Receita bruta de vendas: $ 1.200.
• Receita de equivalência patrimonial: $ 80.
• Receitas financeiras: $ 30.
Com base nos dados acima, qual é o valor do resultado bruto dessa empresa para o ano X1?
A empresa K foi contratada pela empresa X para fornecer bens duráveis em uma transação de compra e venda por preço fixo e irreajustável. A formação do preço de venda inclui o custo de produção do bem mais tributo indireto. A empresa K, com ações negociadas na bolsa de valores, contratou um expert para elaborar um parecer contábil, identificando o preço da transação nessa operação. O expert, que tem formação e experiência em Contabilidade, sustentou seu parecer no item 47 da NBC TG 47 – Receita de Contrato com Cliente.
Com base no enunciado, assinale a opção que apresenta o que deve estar certificado no parecer do expert.
Um litígio entre a empresa D e um de seus sócios orbita em torno do valor da receita divulgada na demonstração do resultado pelo valor total da venda. O contador argumenta que a demonstração do resultado deve evidenciar o valor total da venda registrado na coluna base de cálculo do livro fiscal de saídas de mercadorias. Em função desse litígio, um perito contábil foi contratado para orientar como conciliar os valores registrados para finalidades fiscais e os evidenciados como receita para fins de divulgação, em obediência ao que disciplina o item 112A da NBC TG 47- Receita de Contrato com Cliente. O valor da prestação contratada é de R$100.000,00 e o valor do tributo indireto recebido pela empresa D que compõe o preço de venda é de R$22.000,00, totalizando R$122.000,00.
De acordo com o enunciado, assinale a opção que coresponde à orientação certificada pelo perito contábil no parecer técnico contábil.
A empresa P tinha a prática de divulgar como receita na demonstração do resultado o valor total da venda recebido do cliente. Em um seminário sobre a NBC TG 47 - Receita de Contrato com Cliente, o facilitador, que era perito contábil, orientou que, no reconhecimento do valor da venda recebido pela empresa P, deveria segregar o valor de terceiros que não compõe o valor da transação, de acordo com o item 47 da referida NBC TG 47 - Receita de Contrato com Cliente. Depois do seminário, a empresa P contratou o perito contábil para elaborar um parecer contábil com o modelo para determinar o valor total de venda do produto, partindo do seu preço da transação, considerando que a alíquota média do tributo indireto que incide sobre seus produtos é 15%.
De acordo com o enunciado, assinale a opção que apresenta o modelo que partindo do preço de transação resulta no valor da venda.
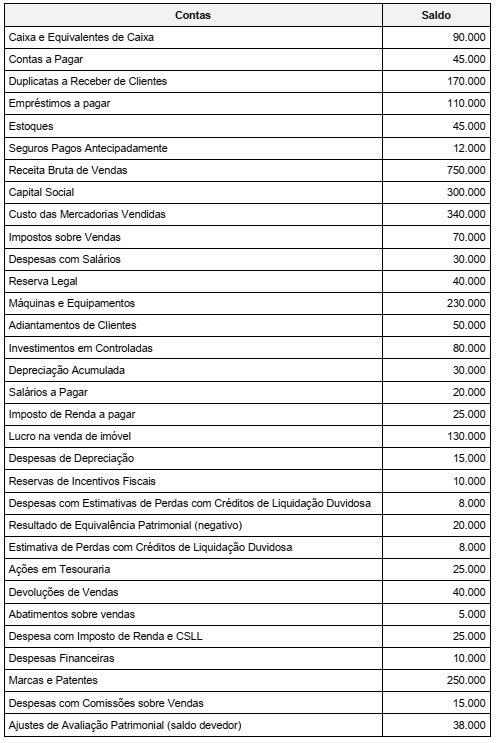
O total do Patrimônio Líquido da Cia. Só Futebol, em 31/12/2017, era, em reais,
Em 31/12/2015, a Cia. dos Esportes adquiriu um equipamento por R$ 320.000,00 à vista. Estimou que a vida útil econômica era 6 anos e o valor residual esperado era R$ 20.000,00. Em 01/01/2017, a empresa reavaliou a vida útil econômica remanescente do equipamento para 4 anos e o valor residual para R$ 10.000,00. Em 31/12/2017, a Cia. dos Esportes resolveu trocar o equipamento e o vendeu por R$ 200.000,00, à vista.
O resultado obtido pela Cia. dos Esportes com a venda do equipamento foi
A empresa Dinheiro & Cia. realizou 3 aplicações financeiras em 01/12/2017 e as características de cada uma delas são apresentadas na tabela a seguir:
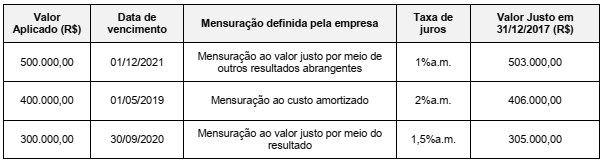
O valor total apresentado no Balanço Patrimonial da empresa, em 31/12/2017, e o efeito total apresentado na Demonstração do
Resultado de 2017, para as três aplicações em conjunto foram, respectivamente, em reais,
A Cia. das Viradas realizou, durante o mês de dezembro de 2017, as vendas nas condições apresentadas na tabela a seguir:
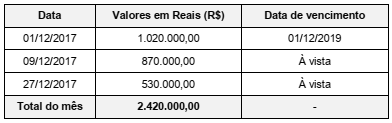
A taxa de juros compostos cobrada nas vendas a prazo é de 0,76% ao mês, que equivale a uma taxa de juros de 20% para o
prazo total da venda ocorrida em 01/12/2017. Os efeitos evidenciados na Demonstração do Resultado do ano de 2017 da Cia.
das Viradas, decorrentes especificamente das vendas efetuadas durante o mês de dezembro de 2017, foram
Julgue o item que se segue, relativo ao registro de fatos contábeis típicos.
Para uma empresa que realize vendas a prazo e constitua
provisão para créditos de liquidação duvidosa, essa
provisão deverá ser adicionada ao lucro líquido na apuração
do lucro real.

Com base nessas informações, julgue o item que segue.
O patrimônio líquido da empresa em questão soma
R$ 200.000.
Com base nessas informações, julgue o item que segue.
O lucro bruto do exercício da referida empresa foi de
R$ 50.000.
A empresa iniciou a construção do ativo, em 03/01/2016, e concluiu em 31/12/2016. O ativo começou a ser utilizado em 01/03/2017.
Assinale a opção que indica a apropriação dos juros nos dois anos de empréstimo.

 Conheça nossos planos