Questões de Concurso
Sobre receitas, despesas e apuração do resultado do exercício em contabilidade geral
Foram encontradas 1.277 questões


Com base na doutrina e na legislação contábil, julgue o item.
O aumento líquido nos ativos por venda de bens e o
decréscimo do passivo por remissão de dívida são
reconhecidos como receita, que se dá simultaneamente
com essas alterações.
No final do exercício social de 2017, uma empresa comercial apresentou as seguintes informações relativas as suas atividades:
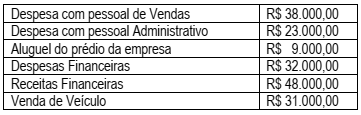
De acordo com as informações apresentadas, qual o valor, em reais, do Resultado Líquido do Período, na Demonstração do Resultado
do Exercício de 2017 desta empresa?
A sociedade empresária ÔMEGA Ltda., que atua no ramo de prestação de serviços de consultoria empresarial, encerrou o exercício social de 2017 apresentando os saldos contábeis abaixo.
Receita da prestação de serviços: R$ 100.000.000,00
Despesa com ISSQN: R$ 5.000.000,00
Custo dos serviços prestados: R$ 14.000.000,00
Despesas com aluguéis: R$ 1.800.000,00
Despesas com salários: R$ 28.000.000,00
Despesa com provisão para férias e 13º salário: R$ 5.800.000,00
Despesa com provisão para contingências trabalhistas: R$ 3.560.000,00
Descontos financeiros concedidos: R$ 8.000.000,00
Resultado positivo da aplicação do método de equivalência patrimonial: R$ 2.500.000,00
Lucro contábil: R$ 36.340.000,00
No exercício social de 2016, a receita da prestação de serviços da sociedade empresária ÔMEGA Ltda. foi de R$ 95.000.000,00.
Tendo por base as informações acima apresentadas, é correto afirmar que a base de cálculo da Contribuição
Social sobre o Lucro Líquido (CSLL) devida pela sociedade empresária ÔMEGA Ltda., relativamente ao
exercício social de 2017, é de
A sociedade empresária Delta Ltda. atua no setor industrial e os produtos que adquire, produz e comercializa não estão sujeitos à sistemática da substituição tributária. No ano de 2017 optou pela sistemática de tributação “lucro presumido”. Ao final do 1º trimestre de 2017, apresentou os saldos contábeis abaixo.
Valor bruto total das vendas realizadas: R$ 1.055.000,00.
IPI sobre as vendas: R$ 50.000,00.
ICMS sobre as vendas: R$ 180.000,00.
Descontos incondicionais concedidos: R$ 5.000,00.
Descontos condicionais concedidos: R$ 8.000,00.
Custo dos produtos vendidos: R$ 500.000,00.
Despesas administrativas e comerciais: R$ 150.000,00.
Despesas financeiras: R$ 8.000,00.
Ganho de capital auferido: R$ 12.000,00.
Tendo por base as informações apresentadas, é correto afirmar que a base de cálculo do Imposto Sobre a
Renda da Pessoa Jurídica (IRPJ) devido pela sociedade empresária Delta Ltda, relativamente ao 1º trimestre
de 2017, é de
Acerca de contabilidade geral e legislação societária para a elaboração das demonstrações contábeis, julgue o item a seguir.
As devoluções sobre vendas ocorridas em exercícios anteriores são registradas como despesa operacional de vendas do exercício financeiro em curso, tendo em vista que não devem ser incluídas nas deduções da receita bruta.
Em 31 de dezembro, para apurar o resultado do exercício da Empresa Comercial Ltda., foram extraídas do Livro Razão as seguintes contas com seus respectivos saldos (valores em R$):
Receita Bruta com Mercadorias .............. 40.000,00
Comissões sobre Vendas ............... 1.400,00
Juros Recebidos .............. 1.500,00
Custo das Mercadorias Vendidas..............16.000,00
Propaganda e Publicidade ........... 600,0
Descontos Comerciais Concedidos ..............1.800,0
Participações de Empregados ............... 1.200,00
Vendas Canceladas .............. 2.000
PIS s/Faturamento ............ 500,00
Juros Pagos ............... 2.800,00
Provisão para o Imposto de Renda ........... 600,00
ICMS sobre Vendas ............ 6.000,00
COFINS s/Faturamento ............ 300,00
Salários e Encargos .............. 3.000,00
Ganho por Equivalência Patrimonial ................ 1.500,00
Depreciação ................ 800,00
Água e Energia Elétrica ............... 1.000,00
Com os dados acima, pode-se concluir que o lucro
operacional antes do resultado financeiro foi igual a:
Acerca dos tributos e seus impactos nas operações das empresas, julgue o item subsequente.
O valor do imposto de renda a ser reconhecido como despesa
pelas empresas sujeitas ao lucro real é o resultado da aplicação
da alíquota estabelecida pelo fisco sobre o valor do lucro
líquido apresentado na demonstração do resultado do
exercício (DRE).
A respeito de sistemas de amortização e de taxas de juros de empréstimos bancários, julgue o item a seguir.
O imposto sobre operações de crédito, câmbio e seguro (IOF)
não influencia o cálculo da taxa de juros efetiva cobrada
de seus clientes pelo banco.
A respeito da demonstração do resultado do exercício, julgue o item que se segue.
Situação hipotética: A tabela a seguir apresenta os valores, em reais, constantes dos registros contábeis de uma empresa ao final de determinado período.
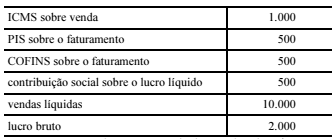
Assertiva: Nessa situação, a receita bruta é igual a R$ 12.500,
e o custo das mercadorias vendidas é igual a R$ 8.000.
A respeito da demonstração do resultado do exercício, julgue o item que se segue.
As vendas anuladas e os descontos incondicionais concedidos
devem ser abatidos da receita operacional bruta de vendas para
cálculo da receita operacional líquida, nos termos da legislação
societária vigente.
A respeito da demonstração do resultado do exercício, julgue o item que se segue.
Se uma entidade obtiver receitas provenientes de vendas de
mercadorias, de serviços e de produtos de sua fabricação, ela
deverá elaborar uma demonstração de resultados distinta para
cada atividade.
A Cia. ABC é contribuinte dos impostos estaduais e municipais. A sociedade empresária apresentou os saldos a seguir, em 31/12/2017.
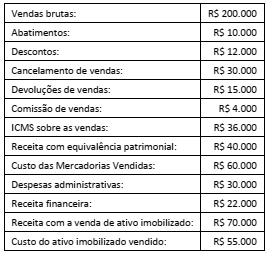
Com base nas informações acima, assinale a opção que indica o
resultado bruto da Cia. ABC, em 31/12/2017.
A tabela seguinte apresenta dados, em reais, retirados da demonstração do resultado do exercício de uma companhia no período de 20XX.
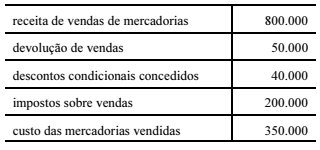
Considerando-se essa tabela, o valor da receita líquida relativo
ao período em questão é igual a
Nessa situação hipotética, no momento da venda em questão, a empresa deve contabilizar
Considere as seguintes assertivas:
I. Uma subvenção governamental recebida deve ser reconhecida diretamente no patrimônio líquido, desde que não haja obrigações a serem cumpridas pela entidade.
II . Subvenção relacionada a ativo depreciável deve ser reconhecida como receita ao longo do período da vida útil do bem e na mesma proporção de sua depreciação.
III . Caso uma subvenção governamental não possa ser distribuída aos acionistas, ela deve ser reconhecida diretamente na conta Reserva de Incentivos Fiscais, no Patrimônio Líquido.
IV. A subvenção governamental relacionada a ativos não monetários e com obrigações a serem cumpridas deve ser apresentada no balanço patrimonial em conta de passivo, como receita diferida, ou deduzindo o valor contábil do ativo relacionado.
Está correto o que se afirma em
No dia 30/11/2017, a Cia. das Aves realizou as seguintes vendas de mercadorias:
- Vendas à vista no valor de R$ 1.500.000,00.
- Vendas a prazo no valor nominal de R$ 2.300.000,00 que será recebido integralmente em 30/04/2019.
Na data da venda a empresa praticava a taxa de juros de 0,83% ao mês, que corresponde a 15% para o período das vendas a prazo.
Em relação às vendas efetuadas em 30/11/2017, a Cia. das Aves deveria reconhecer Receita de Vendas no valor de
Uma empresa adquiriu uma marca que poderá ser explorada pelo prazo de 10 anos, não podendo ser revendida no final deste prazo. O preço pago foi R$ 5.000.000,00 e a aquisição ocorreu em 31/12/2016. Em 31/12/2017, antes do fechamento das Demonstrações Contábeis, a empresa realizou o teste de redução ao valor recuperável (teste de “impairment”) e obteve as seguintes informações sobre a marca adquirida:
- Valor em uso da marca: R$ 4.200.000,00.
- Valor justo líquido das despesas de venda: R$ 4.000.000,00.
Com base nessas informações, no resultado de 2017 a empresa deveria ter reconhecido uma

 Conheça nossos planos