Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.198 questões

Q4093886 Contabilidade Geral
Considere que, em 31/12/2024, A UFABC apresentou as seguintes informações em seu Balancete de Verificação:
• Fornecedores: R$ 109.000; • Capital social: R$ 250.000; • Móveis e equipamentos: R$ 135.000; • Depreciação acumulada: R$ 55.000; • Veículos: R$ 185.000; • Caixa e bancos: R$ 143.000; • Estoques: R$ 67.000; • Empréstimos e financiamento: R$ 250.000; • Marcas e patentes: R$ 285.000; • Reserva de contingência: R$ 46.000; • Aluguel a pagar: R$ 15.000; • Salários a pagar: R$ 47.000; • Impostos a recolher: R$ 43.000.
Com base nessas informações, calcule o valor do Ativo, do Passivo Exigível e do Patrimônio Líquido e assinale a alternativa correta.
Alternativas
Q4091630 Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 01 – Redução ao Valor Recuperável de Ativos, a entidade deve avaliar, ao fim de cada período de reporte, se há alguma indicação de que um ativo possa ter sofrido desvalorização. Se houver alguma indicação, a entidade deve estimar o valor recuperável do ativo. Contudo, existem ativos que precisam ser avaliados obrigatoriamente, mesmo quando não existirem sinais de perda. Nesse contexto, assinale a alternativa que apresenta um desses ativos que devem ser avaliados formalmente, ainda que não haja indícios de desvalorização. 
Alternativas
Q4091629 Contabilidade Geral
Considere as seguintes informações extraídas da contabilidade da Distribuidora Sol Nascente Ltda., em 31/12/2024:
Ativo: R$ 1.000.000;
Passivo: R$ 600.00;
Patrimônio Líquido: R$ 400.000;
Receita de Venda de Mercadorias: R$ 200.000;
Estoque Inicial de Mercadorias: R$ 40.000;
Compras de Mercadorias: R$ 80.000;
Estoque Final de Mercadorias: R$ 20.000.
Com base nessas informações e desconsiderando a incidência de qualquer tributo, o resultado com mercadorias da distribuidora no período foi 
Alternativas
Q4091628 Contabilidade Geral
Em relação aos atos e fatos contábeis e às respectivas variações patrimoniais nas companhias, informe se é verdadeiro (V) ou falso (F) que se afirma a seguir e assinale a alternativa com a sequência correta.
(  ) A aquisição de ações da própria companhia, com pagamento à vista, caracteriza um fato contábil modificativo diminutivo.
(  ) A reversão de perdas por redução ao valor recuperável de ativos (impairment) constitui um fato contábil modificativo diminutivo.
(  ) O pagamento de uma obrigação no vencimento, sem acréscimo de juros, representa um fato contábil permutativo, pois não altera o patrimônio líquido da companhia.  
Alternativas
Q4091627 Contabilidade Geral
Segundo o CPC 09 – Demonstração do Valor Adicionado (DVA), a segunda parte da DVA deve evidenciar a distribuição do valor adicionado entre os seguintes grupos: (i) pessoal; (ii) impostos, taxas e contribuições; (iii) remuneração de capitais de terceiros; (iv) remuneração de capitais próprios. Assinale a alternativa que apresenta um elemento de distribuição que NÃO faz parte desses grupos. 
Alternativas
Q4091626 Contabilidade Geral
Em 01/12/2024, a sociedade empresarial X realizou vendas de mercadorias no valor total de R$ 4.640.000, sendo R$ 2.000.000 à vista e R$ 2.640.000 a prazo, com vencimento previsto para 01/12/2026. Na data da transação, a sociedade adotava uma taxa de juros de 0,3% ao mês, equivalente a 10% no período de dois anos, aplicada às suas vendas a prazo. Considerando apenas as informações apresentadas, na Demonstração do Resultado do Exercício, é correto afirmar que a sociedade deverá reconhecer, em razão das vendas realizadas no mês de dezembro de 2024:
Alternativas
Q4091625 Contabilidade Geral
Em relação ao ativo imobilizado, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. Um ativo imobilizado pode ser adquirido por meio de permuta por ativo não monetário, ou conjunto de ativos monetários e não monetários.
II. O valor contábil de um item do ativo imobilizado pode ser reduzido por subvenções governamentais.
III. O aumento de valor de um terreno no qual um edifício esteja construído não afeta o valor contábil do edifício.
Alternativas
Q4089799 Contabilidade Geral
A administração financeira utiliza ferramentas contábeis e demonstrativos financeiros para monitorar a posição patrimonial e econômica das organizações. O balanço patrimonial, por exemplo, reflete a situação financeira da empresa em um dado momento, sendo impactado por eventos como a aquisição de ativos, o financiamento de operações e a distribuição de lucros. Sobre possíveis alterações no balanço patrimonial, assinale a alternativa correta. 
Alternativas
Q4056598 Contabilidade Geral
Em 31/12/2022, uma sociedade empresarial adquiriu uma máquina de corte a laser por R$ 380.000 para pagamento a prazo em 4 parcelas anuais. Se tivesse efetuado o pagamento à vista, o valor da máquina seria R$ 350.000. Na data da aquisição, a sociedade estimou a vida útil da máquina em 10 anos e o valor residual em R$ 20.000. Além disso, em 01/01/2024, a sociedade reavaliou a vida útil da máquina e estimou que a vida útil remanescente era 5 anos e o valor residual era R$ 35.000. Considerando que a máquina foi depreciada pelo método da soma dos algarismos, é correto afirmar que seu valor contábil, em 31/12/2024, foi 
Alternativas
Q4056597 Contabilidade Geral
A Demonstração do Valor Adicionado (DVA) é estruturada em duas partes: a primeira evidencia como a riqueza é gerada ou produzida pela entidade e a segunda apresenta como essa riqueza é distribuída entre os diferentes agentes econômicos. Nesse contexto e considerando que uma sociedade anônima apresentou um valor negativo de R$ 50.000 na conta de resultado de equivalência patrimonial, essa informação deve ser registrada na sua DVA como
Alternativas
Q4056596 Contabilidade Geral
Em relação ao CPC 46 – Mensuração do Valor Justo, analise as assertivas a seguir:
I. A definição de valor justo se concentra sobre ativos, passivos, receitas e despesas, por serem o objeto principal da mensuração contábil.
II. O valor justo de um ativo ou passivo é mensurado pelo mercado principal; na ausência deste, utiliza-se o mercado mais vantajoso.
III. A abordagem de custo é uma técnica utilizada para avaliar o valor justo de um ativo ou passivo com base em custos de transações idênticas ou comparáveis de mercado.
Está correto o que se afirma em:
Alternativas
Q4056595 Contabilidade Geral
Considere que a sociedade Alfa Energia Solar S.A. apresentou um prejuízo acumulado de exercícios anteriores no valor de R$ 100.000. No encerramento do exercício de 2024, a sociedade apurou um lucro de R$ 420.000, antes da provisão para o imposto sobre a renda (IRPJ) e da contribuição social sobre o lucro líquido (CSLL), que está estimado no valor de R$ 120.000. De acordo com o seu estatuto social, a sociedade possui uma política de participação nos lucros destinada aos empregados e seus administradores, nos percentuais de 10% e 5%, respectivamente. Com base apenas nas informações apresentadas e de acordo com a legislação societária, o lucro líquido do exercício de 2024 foi 
Alternativas
Q4054075 Contabilidade Geral
De acordo com o que preconiza a Lei nº 6.404/1976 sobre as Demonstrações Financeiras, analise as afirmativas a seguir.
I. A demonstração de lucros ou prejuízos acumulados discriminará, entre outros aspectos, o saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial.
II. No ativo do balanço patrimonial, as contas serão dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados.
III. Na demonstração do resultado do exercício, as receitas e os rendimentos ganhos no período, independentemente da sua realização em moeda serão computados na determinação do resultado.
IV. No balanço patrimonial, as ações em tesouraria deverão ser destacadas no balanço como adição da conta do patrimônio líquido que registrar a origem dos recursos aplicados na sua aquisição.
Está correto o que se afirma apenas em
Alternativas
Q4054072 Contabilidade Geral
Sobre reservas, de acordo com a Lei nº 6.404/1976 – conhecida como Lei das Sociedades por Ações, assinale a afirmativa correta.
Alternativas
Q4035631 Contabilidade Geral
A escrituração contábil constitui o registro formal de todos os fatos que alteram, qualitativa ou quantitativamente, o patrimônio de uma entidade. O método das partidas dobradas, que fundamenta toda a escrituração moderna, determina que para todo débito haja um crédito correspondente de igual valor. Os fatos contábeis podem ser classificados como permutativos (qualitativos), modificativos (quantitativos) ou mistos (qualitativos e quantitativos simultaneamente). Considerando um fato contábil misto aumentativo, como o recebimento de uma duplicata com juros, onde o valor recebido em caixa é superior ao valor do direito baixado, assinale a alternativa que descreve o lançamento contábil correto. 
Alternativas
Q4035618 Contabilidade Geral
O Passivo representa as obrigações da entidade para com terceiros, ou seja, as dívidas e deveres que exigirão a entrega de ativos ou a prestação de serviços no futuro para sua liquidação. Assim como o Ativo, o Passivo é segregado em Circulante e Não Circulante, com base no prazo de vencimento ou exigibilidade da obrigação. Assinale a alternativa que descreve corretamente uma obrigação a ser classificada no Passivo Não Circulante. 
Alternativas
Q4035615 Contabilidade Geral

O Patrimônio, em sua concepção contábil, é o conjunto de bens, direitos (Ativo) e obrigações (Passivo) de uma entidade. O Patrimônio Líquido, por sua vez, é a diferença entre o Ativo e o Passivo, representando os recursos próprios da entidade, ou a obrigação não exigível para com os sócios ou proprietários. Acerca da equação patrimonial e da representação do Patrimônio Líquido, marque V, para as afirmativas verdadeiras, e F, para as falsas.


(__) A equação fundamental da Contabilidade é expressa por: Ativo = Passivo Exigível + Patrimônio Líquido.


(__) O Patrimônio Líquido é considerado uma "obrigação não exigível" da entidade para com seus proprietários ou acionistas. 


(__) Quando uma entidade possui um Ativo total de R$ 100.000,00 e um Passivo Exigível total de R$ 120.000,00, ela apresenta uma situação de Patrimônio Líquido negativo de R$ 20.000,00, denominada Passivo a Descoberto.


(__) O capital social investido pelos proprietários, as reservas de lucros e os ajustes de avaliação patrimonial são contas que compõem o grupo do Ativo Não Circulante.


Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo: 
Alternativas
Q3987521 Contabilidade Geral
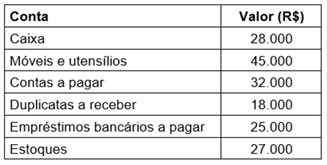
Como assistente em administração do IFPB, você precisa elaborar um relatório contábil, para análise da reitoria. Para isso, você deve organizar as contas do balanço patrimonial e calcular o patrimônio líquido ao final do exercício. Com base nas contas listadas a seguir, classifique cada conta (ativo e passivo) e calcule o valor do patrimônio líquido. Em seguida, assinale a alternativa correta quanto à classificação e aos valores apurados.
  Imagem associada para resolução da questão
Alternativas
Q3987330 Contabilidade Geral
Impostos a recuperar, duplicatas descontadas, ajuste credor de avaliação patrimonial, equivalentes de caixa e reserva de capital são itens patrimoniais que devem ser classificados, respectivamente, como: 
Alternativas
Q3987329 Contabilidade Geral
De acordo com o Comitê de Pronunciamentos Contábeis (CPC) nº 28 – Propriedade para Investimento, considera-se propriedade para investimento aquela que é: 
Alternativas
Respostas
1821: B
1822: E
1823: C
1824: A
1825: C
1826: B
1827: A
1828: D
1829: A
1830: A
1831: E
1832: C
1833: A
1834: C
1835: D
1836: D
1837: D
1838: B
1839: A
1840: C
