Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.198 questões


Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349837
Contabilidade Geral
À luz do Pronunciamento Técnico CPC 00 (R2) - Estrutura Conceitual para Relatório Financeiro, avalie as afirmativas
a seguir:
I- O objetivo dos relatórios financeiros para fins gerais é fornecer informações úteis aos investidores, credores por empréstimos e outros credores, possibilitando-lhes avaliar a liquidez, solvência e a eficácia da administração da entidade na gestão de recursos econômicos, embora essas informações não sejam capazes de atender a todas as necessidades desses usuários.
II- Relatórios financeiros elaborados segundo o CPC 00 (R2) devem atender aos princípios de relevância e representação fidedigna, sendo a comparabilidade e a tempestividade características qualitativas secundárias e dispensáveis na elaboração de informações úteis.
III- A estrutura conceitual do CPC 00 (R2) estabelece que ativos e passivos devem ser reconhecidos, quando for provável que benefícios econômicos futuros fluam para ou da entidade e quando possam ser mensurados com confiabilidade.
Das afirmativas acima, estão CORRETAS:
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264676
Contabilidade Geral
Os atos praticados pelos administradores ou proprietários que afetam o patrimônio da entidade devem
ser registrados por meio de lançamentos contábeis. Em determinado período, a empresa Vista Formosa
apresentou os seguintes fatos contábeis:
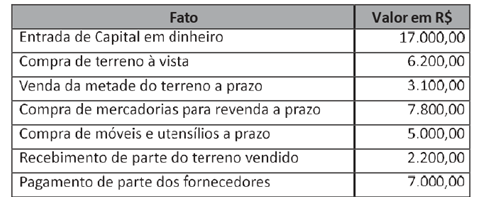
Com base nas informações dadas, assinale a alternativa que apresenta corretamente os valores do Ativo, do Passivo e do Patrimônio Líquido, respectivamente.
Com base nas informações dadas, assinale a alternativa que apresenta corretamente os valores do Ativo, do Passivo e do Patrimônio Líquido, respectivamente.
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264674
Contabilidade Geral
Conforme a Norma Brasileira de Contabilidade NBC TSP 11, qual regime contábil deve ser aplicado na
elaboração e na apresentação das demonstrações contábeis que seguem essa norma?
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264670
Contabilidade Geral
Conforme a NBC TSP O8 (CFC, 2017), Ativo Intangível é o “ativo não monetário identificável sem forma física”.
Para que um item seja reconhecido como ativo intangível, uma das condições é que ele seja controlável, na
maioria das vezes, por meio de direitos legais exercidos. O que significa “controle” para fins dessa norma?
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264661
Contabilidade Geral
A Indústria Firme e Forte S.A. adquiriu do fornecedor ABCS.A. componentes para uso no seu processo industrial.
O valor total da NF-e foi de R$ 130.000,00. Nela, estavam inclusos R$ 22.000,00 de tributos recuperáveis e
R$ 5.000,00 de tributos não recuperáveis. Foram pagos à vista valores de frete de R$ 4.000,00 e de seguro
de R$ 2.500,00 para o transporte dos componentes até a empresa. Considerando os dados apresentados, a
movimentação nas contas de caixa, estoques e fornecedores devem receber os seguintes lançamentos:
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264657
Contabilidade Geral
Em 2024, uma sociedade empresária obteve recursos por meio de duas fontes: (i) aumento do capital
social com aporte dos sócios no valor de R$ 20.000,00; e (ii) contratação de empréstimos bancários, dos
quais resultou o pagamento de R$ 5.000,00 a título de juros sobre o capital de terceiros. Com base nessas
informações, assinale a alternativa que indica, de forma correta, a demonstração contábil que evidencia o
aumento de capital social e a que demonstra a despesa com juros.
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264656
Contabilidade Geral
Em 2024, a empresa X realizou a venda de mercadorias a prazo no valor de R$ 200.000,00 com abatimento
concedido de R$ 1.500,00. O custo das mercadorias vendidas foi de R$ 45.000,00 e o frete da venda ficou em
R$ 300,00. Durante o período, houve devolução de mercadorias no valor de R$ 17.500,00 cujo custo era de
R$ 7.500,00. Com base nessas informações, o lucro bruto da empresa X, em 2024, foi de
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264654
Contabilidade Geral
Considere as seguintes siglas:
A = Ativo | P = Passivo | PL = Patrimônio Líquido
Com base nessas denominações e os respectivos conceitos, assinale a alternativa que representa corretamente uma situação em que a entidade possui problemas de continuidade e passivo a descoberto.
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264653
Contabilidade Geral
Leia o fragmento a seguir.
De acordo com o CPC 00 - Estrutura Conceitual para Relatório Financeiro, Ativo é um recurso econômico __________ controlado pela entidade como resultado de eventos _________ . Assinale a alternativa que completa corretamente as lacunas.
De acordo com o CPC 00 - Estrutura Conceitual para Relatório Financeiro, Ativo é um recurso econômico __________ controlado pela entidade como resultado de eventos _________ . Assinale a alternativa que completa corretamente as lacunas.
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264652
Contabilidade Geral
A Contabilidade, como ramo do conhecimento, envolve um conjunto de conceitos e premissas voltados à
geração de informações úteis sobre o patrimônio de uma entidade. Com base no CPC 26 — Apresentação
das Demonstrações Contábeis, assinale a alternativa que indica corretamente o objetivo das demonstrações
contábeis.
Ano: 2025
Banca:
FAPTO
Órgão:
Prefeitura de Bonito de Santa Fé - PB
Prova:
FAPTO - 2025 - Prefeitura de Bonito de Santa Fé - PB - Fiscal de Tributos (Secretaria de Finanças) |
Q4257393
Contabilidade Geral
Um Fiscal de Tributos analisa a contabilidade de uma empresa e observa um relatório que apresenta os
bens, os direitos, as obrigações e o patrimônio líquido da entidade em uma data específica, permitindo
verificar sua situação financeira. Esse relatório contábil é conhecido como
Ano: 2025
Banca:
FAPTO
Órgão:
Prefeitura de Bonito de Santa Fé - PB
Prova:
FAPTO - 2025 - Prefeitura de Bonito de Santa Fé - PB - Fiscal de Tributos (Secretaria de Finanças) |
Q4257385
Contabilidade Geral
Um Fiscal de Tributos analisa os bens patrimoniais de uma empresa. Ele observa que uma máquina
adquirida há cinco anos teve seu valor contábil reduzido anualmente para refletir o desgaste e a perda de
capacidade de uso ao longo do tempo. Esse procedimento contábil é conhecido como
Ano: 2025
Banca:
FAPTO
Órgão:
Prefeitura de Bonito de Santa Fé - PB
Prova:
FAPTO - 2025 - Prefeitura de Bonito de Santa Fé - PB - Fiscal de Tributos (Secretaria de Finanças) |
Q4257382
Contabilidade Geral
Ao analisar as demonstrações contábeis de uma empresa prestadora de serviços, um fiscal de tributos
municipais percebe que a contabilidade foi elaborada registrando todos os fatos de acordo com a data
em que ocorreram, independentemente do momento do recebimento ou pagamento. Essa prática está
em conformidade com o princípio contábil da
Ano: 2025
Banca:
Instituto UniFil
Órgão:
Prefeitura de Mandirituba - PR
Prova:
Instituto UniFil - 2025 - Prefeitura de Mandirituba - PR - Técnico em Contabilidade |
Q4255574
Contabilidade Geral
Equação fundamental do patrimônio é a base da
contabilidade e é representada por ativo igual
passivo mais patrimônio líquido, sobre essa equação
assinale a alternativa correta.
Ano: 2025
Banca:
Instituto UniFil
Órgão:
Prefeitura de Mandirituba - PR
Prova:
Instituto UniFil - 2025 - Prefeitura de Mandirituba - PR - Técnico em Contabilidade |
Q4255573
Contabilidade Geral
Escrituração contábil é o registro sistemático e
cronológico de todas as operações financeiras e
patrimoniais de uma empresa, sobre fatos contábeis
e escrituração, assinale alternativa incorreta.
Ano: 2025
Banca:
Instituto UniFil
Órgão:
Prefeitura de Mandirituba - PR
Prova:
Instituto UniFil - 2025 - Prefeitura de Mandirituba - PR - Técnico em Contabilidade |
Q4255564
Contabilidade Geral
Os princípios da contabilidade são diretrizes que
garantem a uniformidade e a confiabilidade na
elaboração das demonstrações. Sobre os princípios
da contabilidade, informe se é verdadeiro (V) ou
falso (F) para o que se afirma e assinale a alternativa
com a sequência correta.
( ) Princípio da Entidade determina que a empresa é uma entidade separada e distinta de seus sócios.
( ) Princípio da Continuidade assume que a empresa continuará operando por um período indeterminado no futuro.
( ) Princípio da Oportunidade exige que os registros contábeis sejam feitos de forma tempestiva e completa.
( ) Princípio do Registro pelo valor original, as transações devem ser registradas pelo seu valor original de custo.
Ano: 2025
Banca:
Instituto UniFil
Órgão:
Prefeitura de Mandirituba - PR
Prova:
Instituto UniFil - 2025 - Prefeitura de Mandirituba - PR - Técnico em Contabilidade |
Q4255563
Contabilidade Geral
De acordo com a Lei nº 6.404, de 1976, que dispõe
sobre as sociedades por ações e também sobre as
demonstrações contábeis, assinale a alternativa
incorreta.
Ano: 2025
Banca:
Instituto UniFil
Órgão:
Prefeitura de Alvorada do Sul - PR
Prova:
Instituto UniFil - 2025 - Prefeitura de Alvorada do Sul - PR - Fiscal Tributário |
Q4240138
Contabilidade Geral
Contabilidade em moeda constante, se dá ao
conjunto de técnicas para elaboração de relatórios
financeiros para uso interno e divulgação externa,
cuja finalidade é eliminar as distorções da
contabilidade tradicional provocadas pela variação
da inflação. Sobre contabilidade em moeda
constante, assinale a alternativa incorreta.
Q4209059
Contabilidade Geral
Existem alguns fatos que alteram o valor das compras,
podendo alterar o valor dos estoques e de seu custo. Sobre
os fatos que alteram o valor das compras é CORRETO afirmar
que:
Q4209058
Contabilidade Geral
Considerando-se a Resolução CFC nº 1.640/2021 -
Prerrogativas profissionais de que trata o Art. 25 do Decreto-Lei nº 9.295/1946, são atribuições privativas dos
profissionais da contabilidade:
I. Avaliação de acervos patrimoniais e verificação de haveres e obrigações para quaisquer finalidades, inclusive de natureza tributária.
Il. Apuração do valor patrimonial de participações, cotas, ações ou assemelhados.
lll. Estabelecimento de plano de contas contábeis com a respectiva hierarquização, centros de custos, descrição e instruções de suas funções ou natureza.
Está CORRETO o que se afirma:

 Conheça nossos planos