Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.195 questões

Q4059576 Contabilidade Geral
A DELTA S.A., tributada pelo lucro presumido e não enquadrada na contribuição previdenciária sobre a receita bruta (CPRB), apresentou, no mês de março de 2025, uma folha de pagamento no valor de R$ 350.000 em salários brutos de empregados contratados sob o regime da CLT. Sob essa remuneração, incidem os seguintes encargos patronais: INSS de 20%; RAT aplicável à empresa, já ajustado pelo FAP, no percentual de 1%; contribuições de terceiros de 5,8%; e FGTS de 8%.

Com base nessa situação hipotética e na legislação vigente, julgue o item a seguir.


A provisão mensal para férias constituída pela DELTA S.A. deve incluir o valor proporcional das férias, correspondente a 1/12 da remuneração por mês trabalhado, o adicional constitucional de um terço e os encargos patronais incidentes sobre essas verbas, tais como INSS, RAT e FGTS, observada a legislação aplicável.

Alternativas
Q4059575 Contabilidade Geral
A DELTA S.A., tributada pelo lucro presumido e não enquadrada na contribuição previdenciária sobre a receita bruta (CPRB), apresentou, no mês de março de 2025, uma folha de pagamento no valor de R$ 350.000 em salários brutos de empregados contratados sob o regime da CLT. Sob essa remuneração, incidem os seguintes encargos patronais: INSS de 20%; RAT aplicável à empresa, já ajustado pelo FAP, no percentual de 1%; contribuições de terceiros de 5,8%; e FGTS de 8%.

Com base nessa situação hipotética e na legislação vigente, julgue o item a seguir.


A contabilização da folha de pagamento envolve o reconhecimento da despesa com salários e dos encargos patronais, que devem ser registrados como dedução do salário bruto do empregado, o que reduzirá o valor a pagar ao trabalhador

Alternativas
Q4059573 Contabilidade Geral
Em março de 2025, o CREFITO‑17 realizou pagamentos a prestadores de serviços pessoas jurídicas e pessoas físicas, efetuou o recolhimento de encargos sobre a folha de pagamento e verificou as suas obrigações acessórias perante a Receita Federal do Brasil. A equipe fiscal precisou, assim, avaliar as retenções incidentes e os prazos das declarações.

Com base nessa situação hipotética e na legislação tributária vigente, julgue o item a seguir.


A conciliação contábil eficaz exige não apenas a identificação das diferenças encontradas, mas também a investigação de sua origem, a adoção de providências corretivas e o registro dos saldos reconciliados, configurando processo completo de análise e resolução de inconsistências.

Alternativas
Q4059572 Contabilidade Geral
Em março de 2025, o CREFITO‑17 realizou pagamentos a prestadores de serviços pessoas jurídicas e pessoas físicas, efetuou o recolhimento de encargos sobre a folha de pagamento e verificou as suas obrigações acessórias perante a Receita Federal do Brasil. A equipe fiscal precisou, assim, avaliar as retenções incidentes e os prazos das declarações.

Com base nessa situação hipotética e na legislação tributária vigente, julgue o item a seguir.


A conciliação bancária consiste na comparação entre o saldo da conta contábil de disponibilidades e o saldo informado pelo extrato bancário, com o objetivo de identificar e explicar eventuais diferenças, como os cheques emitidos ainda não compensados e os depósitos em trânsito.

Alternativas
Q4059569 Contabilidade Geral
Em março de 2025, o CREFITO‑17 realizou pagamentos a prestadores de serviços pessoas jurídicas e pessoas físicas, efetuou o recolhimento de encargos sobre a folha de pagamento e verificou as suas obrigações acessórias perante a Receita Federal do Brasil. A equipe fiscal precisou, assim, avaliar as retenções incidentes e os prazos das declarações.

Com base nessa situação hipotética e na legislação tributária vigente, julgue o item a seguir.


A EFD‑Reinf é uma escrituração fiscal digital integrante do SPED, sendo utilizada para declarar retenções na fonte e outras informações fiscais e previdenciárias não relacionadas ao trabalho. Dessa forma, por ser um sistema autônomo e independente, as informações nela prestadas não guardam relação com a geração da DCTFWeb, que utiliza exclusivamente os dados declarados no eSocial.

Alternativas
Q4059567 Contabilidade Geral
Em março de 2025, o CREFITO‑17 realizou pagamentos a prestadores de serviços pessoas jurídicas e pessoas físicas, efetuou o recolhimento de encargos sobre a folha de pagamento e verificou as suas obrigações acessórias perante a Receita Federal do Brasil. A equipe fiscal precisou, assim, avaliar as retenções incidentes e os prazos das declarações.

Com base nessa situação hipotética e na legislação tributária vigente, julgue o item a seguir.


Nos pagamentos efetuados por pessoas jurídicas a outras pessoas jurídicas pela prestação de serviços de limpeza, conservação, segurança e vigilância, incide retenção de IRRF à alíquota de 2,5%.

Alternativas
Q4059561 Contabilidade Geral

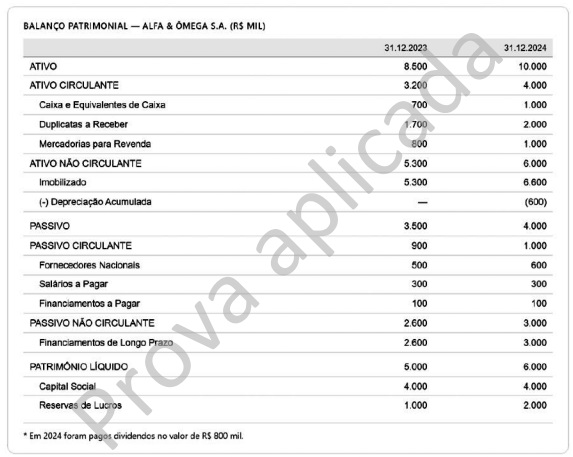
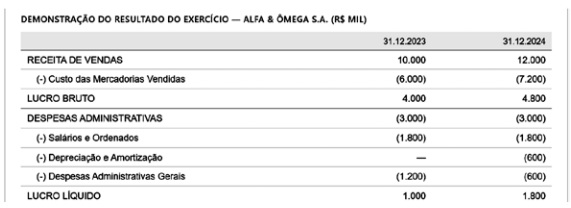
Considere‑se a tabela a seguir.  


Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item a seguir.


O CPC 25 determina que uma provisão seja reconhecida: quando a entidade possui obrigação presente, legal ou não formalizada, decorrente de evento passado; quando é provável que haja saída de recursos para liquidá‑la; e quando o valor pode ser estimado com confiabilidade.

Alternativas
Q4059560 Contabilidade Geral

Considere‑se a tabela a seguir.  


Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item a seguir.


Na demonstração dos fluxos de caixa elaborada pelo método indireto, o fluxo de caixa das atividades operacionais parte do lucro líquido do exercício, ajustado por itens que não afetam o caixa, como a depreciação, e pelas variações nas contas operacionais do capital de giro, tais como duplicatas a receber, estoques e fornecedores, de modo a evidenciar o caixa efetivamente gerado pelas operações da empresa. 

Alternativas
Q4059553 Contabilidade Geral
O setor de contabilidade do CREFITO‑17, ao elaborar as demonstrações contábeis do exercício de 2024 com base no MCASP e no PCASP, identificou dúvidas acerca do Sistema de Contas Aplicado ao Setor Público, dos regimes contábeis e da estrutura dos balanços exigidos pela Lei nº 4.320/1964.

Com base nessa situação hipotética e nas normas de contabilidade pública vigentes, julgue o item seguinte. 


Pelo regime de competência, as receitas e as despesas devem ser reconhecidas nos períodos a que se referem, independentemente de seu efetivo recebimento ou pagamento em caixa.

Alternativas
Q4055650 Contabilidade Geral

Nos termos do artigo 2º da Lei Complementar nº 214/2025: “o Imposto sobre Bens e Serviços (IBS) e a Contribuição Social sobre Bens e Serviços (CBS) são informados pelo princípio da __________________, segundo o qual esses tributos devem evitar distorcer as decisões de consumo e de organização da atividade econômica, observadas as exceções previstas na Constituição Federal e nesta Lei Complementar”.


Assinale a alternativa que preenche corretamente a lacuna do trecho acima.

Alternativas
Q4055642 Contabilidade Geral

Segundo o item 9 da NBC TSP 04/2016: “custo ____________ é o custo que a entidade incorreria para adquirir o ativo na data da demonstração contábil”.


Assinale a alternativa que preenche corretamente a lacuna do trecho acima.

Alternativas
Q4054622 Contabilidade Geral
De acordo com o que preconiza o Pronunciamento Técnico CPC 26 (R1) – Apresentação das Demonstrações Contábeis, assinale a afirmativa correta.
Alternativas
Q4054515 Contabilidade Geral
A Cia. Viva Verde é uma empresa comercial atuante na venda de componentes automotivos. No exercício de 2025, ela apresentou as seguintes contas de resultado (em R$):


Descontos Condicionais Concedidos ........................................................................2.000,00
Imposto sobre a Propriedade Territorial e Predial Urbana ......................................7.500,00
PIS sobre folha de pagamento..................................................................................3.200,00
Devoluções de Vendas..............................................................................................5.000,00
Comissões de Vendedores......................................................................................18.000,00
13º Salário...............................................................................................................25.000,00
COFINS s/ faturamento...........................................................................................17.800,00
Frete sobre Vendas...................................................................................................6.400,00
Receita Financeira...................................................................................................12.000,00
Receita Bruta de Vendas.......................................................................................400.000,00
Abatimentos Concedidos..........................................................................................4.300,00
Juros Passivos............................................................................................................6.700,00
Salários....................................................................................................................85.700,00
INSS e FGTS sobre remunerações...........................................................................22.400,00
Depreciações...........................................................................................................15.700,00
ICMS sobre vendas..................................................................................................95.000,00
Férias apropriadas...................................................................................................35.000,00
Ajuste a Valor Presente de Vendas a Prazo ..............................................................8.000,00
À luz das informações fornecidas, é correto afirmar que o total das Deduções da Receita Bruta, a ser evidenciado na Demonstração do Resultado do Exercício de 2025, importa em:
Alternativas
Q4054514 Contabilidade Geral
A Cia. Viva Verde é uma empresa comercial atuante na venda de componentes automotivos. No exercício de 2025, ela apresentou as seguintes contas de resultado (em R$):


Descontos Condicionais Concedidos ........................................................................2.000,00
Imposto sobre a Propriedade Territorial e Predial Urbana ......................................7.500,00
PIS sobre folha de pagamento..................................................................................3.200,00
Devoluções de Vendas..............................................................................................5.000,00
Comissões de Vendedores......................................................................................18.000,00
13º Salário...............................................................................................................25.000,00
COFINS s/ faturamento...........................................................................................17.800,00
Frete sobre Vendas...................................................................................................6.400,00
Receita Financeira...................................................................................................12.000,00
Receita Bruta de Vendas.......................................................................................400.000,00
Abatimentos Concedidos..........................................................................................4.300,00
Juros Passivos............................................................................................................6.700,00
Salários....................................................................................................................85.700,00
INSS e FGTS sobre remunerações...........................................................................22.400,00
Depreciações...........................................................................................................15.700,00
ICMS sobre vendas..................................................................................................95.000,00
Férias apropriadas...................................................................................................35.000,00
Ajuste a Valor Presente de Vendas a Prazo ..............................................................8.000,00
Sabe-se que as alíquotas do Imposto de Renda (IRPJ) e da Contribuição Social sobre o Lucro (CSL) são, respectivamente, de 9% e 15%. Com base nos dados informados, assinale a alternativa que indica correta e respectivamente os valores do IRPJ e da CSL sobre o Lucro apurados em 2025.
Alternativas
Q4054501 Contabilidade Geral
Sobre as reservas e retenção de lucros, de acordo com a Lei nº 6.404/1976, assinale a afirmativa correta.
Alternativas
Q4054500 Contabilidade Geral
Sobre a depreciação do Imobilizado, de acordo com a Norma Brasileira de Contabilidade NBC TG 27 (R4) – Ativo Imobilizado, assinale a afirmativa correta. 
Alternativas
Q4054499 Contabilidade Geral
Sobre os critérios de avaliação dos Ativos e Passivos, assinale a afirmativa INCORRETA.
Alternativas
Q4054498 Contabilidade Geral
Em relação ao Pronunciamento Contábil CPC 26 (R1) – Apresentação das Demonstrações Contábeis, marque V para as afirmativas verdadeiras e F para as falsas.

( ) As notas explicativas devem ser apresentadas, tanto quanto seja praticável, de forma sistemática.

( ) As notas explicativas que proporcionam informação acerca da base para a elaboração das demonstrações contábeis não podem ser apresentadas como seção separada das demonstrações contábeis.

( ) A entidade deve divulgar informações que permitam aos usuários das demonstrações contábeis avaliar seus objetivos, políticas e processos de gestão de capital.

( ) Se a entidade divulgar informações de política contábil imateriais, tais informações não devem obscurecer as informações de política contábil relevantes.


A sequência está correta em

Alternativas
Q4054251 Contabilidade Geral
O patrimônio de uma entidade é o conjunto de bens, direitos e obrigações. Dada a equação fundamental do patrimônio (A = P + PL), se uma entidade adquire um direito e, simultaneamente, uma obrigação de igual valor, é correto afirmar que
Alternativas
Q4053960 Contabilidade Geral
Em 01/01/2025, o Balanço Patrimonial de determinada entidade apresentava Ativo total de R$ 900.000,00 e Passivo exigível de R$ 500.000,00. Durante o exercício, foram registrados os seguintes fatos contábeis: 1) reconhecimento de despesa no valor de R$ 80.000 ainda não paga; 2) constituição de provisão para obrigação provável no valor de R$ 40.000; e 3) recebimento de R$ 50.000,00 referentes a direito anteriormente registrado no ativo. Com base nos dados fornecidos, assinale a alternativa correta. 
Alternativas
Respostas
901: C
902: E
903: C
904: C
905: E
906: E
907: C
908: C
909: C
910: A
911: D
912: E
913: A
914: C
915: A
916: C
917: E
918: D
919: D
920: B