Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.195 questões

Q4033062 Contabilidade Geral

No campo da contabilidade geral, a utilidade da informação contábil não decorre apenas do registro formal dos fatos patrimoniais, mas da adequada classificação, mensuração e evidenciação dos elementos que compõem a posição financeira, o desempenho econômico e os fluxos da entidade.


Nesse sentido, as demonstrações contábeis, o tratamento do ativo imobilizado, a apropriação da depreciação e a distinção entre gastos, custos e despesas integram uma lógica informacional que influencia tanto a análise patrimonial quanto a interpretação do resultado e da eficiência operacional. Por isso, a compreensão técnica dessas categorias exige atenção às finalidades específicas de cada demonstração e aos efeitos das classificações contábeis sobre a representação da realidade econômica. 


Considerando os princípios contábeis, as NBCs, as demonstrações contábeis, a contabilidade de custos, o ativo imobilizado e a depreciação, assinale a alternativa INCORRETA.

Alternativas
Q4032081 Contabilidade Geral
No processo de escrituração contábil, uma entidade registrou uma operação de pagamento de fornecedor anteriormente reconhecida como obrigação. Considerando os princípios e a técnica contábil, assinale a alternativa correta.
Alternativas
Q4032079 Contabilidade Geral
Sobre a função e o comportamento das contas no sistema contábil, assinale a alternativa correta. 
Alternativas
Q4032078 Contabilidade Geral
Ao final do exercício, uma entidade apresentou os seguintes saldos antes dos ajustes de encerramento:

• Receita de serviços: R$ 300.000
•  Despesas operacionais: R$ 180.000
•  Despesas antecipadas (ativo): R$ 24.000, sendo que R$ 18.000 referem-se ao exercício corrente.
•  Depreciação do período não registrada: R$ 12.000

Considerando que a entidade realiza corretamente os ajustes de competência e utiliza a conta Apuração do Resultado do Exercício (ARE) para o encerramento, assinale a alternativa correta.
Alternativas
Ano: 2026 Banca: IFMG Órgão: IFMG Prova: IFMG - 2026 - IFMG - Técnico em Contabilidade |
Q4031884 Contabilidade Geral
O reconhecimento dos ativos imobilizados ocorre no momento em que os custos são incorridos, incluindo os custos iniciais e os subsequentes.
Analise as situações e em seguida marque a alternativa que indica em qual(is) dela(s) o registro deve ser classificado como bem imóvel:

I – Instalações prediais adicionais
II – Reposição de peças
III – Estudos e projetos de ampliação
IV – Aquisição de mobiliário adicional
V- Obras em andamento 
Alternativas
Ano: 2026 Banca: IFMG Órgão: IFMG Prova: IFMG - 2026 - IFMG - Técnico em Contabilidade |
Q4031879 Contabilidade Geral
As demonstrações contábeis são a representação estruturada da situação patrimonial e do desempenho da entidade. Sua finalidade é proporcionar informação sobre a situação patrimonial, o desempenho e os fluxos de caixa da entidade, auxiliando o maior número de usuários em suas avaliações e tomada de decisões sobre a alocação de recursos. Sobre o balanço Patrimonial, ele deve demonstrar:
Alternativas
Ano: 2026 Banca: IFMG Órgão: IFMG Prova: IFMG - 2026 - IFMG - Técnico em Contabilidade |
Q4031866 Contabilidade Geral
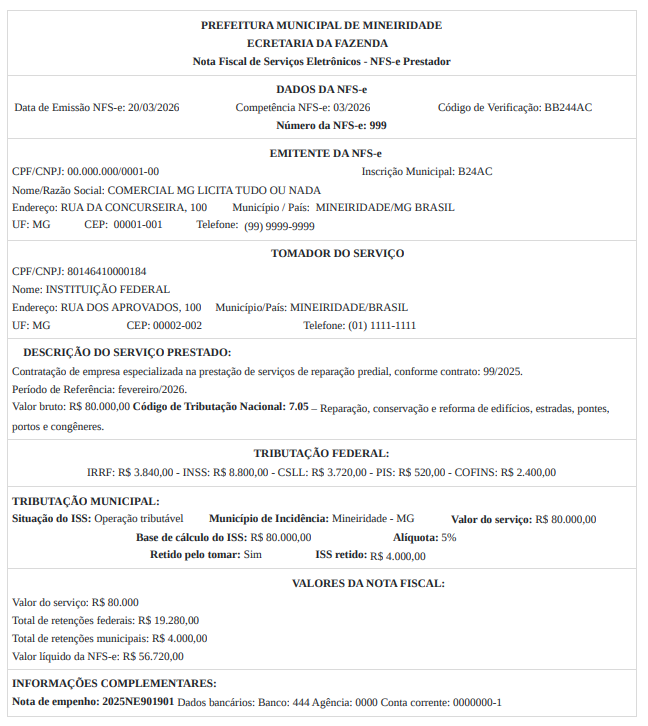
De acordo com as informações apresentadas na nota fiscal 999 e com base na Lei Complementar 116/2003, é correto afirmar que: 
Alternativas
Q4031448 Contabilidade Geral
Na análise patrimonial de empresas da construção civil, a correta aplicação dos conceitos de depreciação influencia avaliações de ativos, composição de custos, planejamento tributário e estudos de viabilidade econômica. Considerando as disposições sobre bens depreciáveis e não depreciáveis, assinale a alternativa INCORRETA.
Alternativas
Q4029456 Contabilidade Geral
Assinale a alternativa correta sobre o procedimento de conciliação bancária.
Alternativas
Q4026094 Contabilidade Geral
Uma universidade pública com destacada atuação em pesquisa e desenvolvimento tecnológico criou, ao longo dos últimos anos, sistemas informatizados para controle de matrículas e frequência, obteve o registro de marcas vinculadas a seus programas de extensão e depositou patentes originadas de projetos conduzidos por docentes e técnicos da instituição. Embora careçam de substância física, esses elementos representam direitos controlados pela entidade, dos quais se espera a geração de benefícios econômicos ou potencial de serviços no futuro, devendo ser incorporados ao patrimônio institucional. De acordo com a teoria de bens patrimoniais, elementos com essas características são classificados como: 
Alternativas
Q4025966 Contabilidade Geral
Na contabilidade, a distinção entre provisões, passivos contingentes e ativos contingentes decorre de critérios técnicos relacionados a obrigação presente, probabilidade de saída/entrada de recursos e mensuração confiável.

Considerando apenas esses critérios e o tratamento contábil usual, indique a alternativa CORRETA.
Alternativas
Q4025958 Contabilidade Geral
Na contabilização de tributos correntes sobre o lucro, deve-se distinguir (i) o encargo do período (IRPJ e CSLL correntes) e (ii) as antecipações/retenções realizadas ao longo do período (por exemplo, pagamentos por estimativa de IRPJ/CSLL e, quando aplicável, IRRF incidente sobre bases tributáveis vinculadas ao IRPJ).
Para fins desta questão, considere que antecipações/retenções de tributos sobre o lucro são reconhecidas como direito no ativo (“tributos a compensar/recuperar”) até sua compensação com o tributo apurado, e que não se admite tratá-las como “redução da despesa” por mera apresentação líquida no resultado.

Analise as alternativas a seguir e aponte a que está CORRETA sobre o tratamento contábil de IRPJ e CSLL correntes e de suas antecipações/retenções.
Alternativas
Q4025956 Contabilidade Geral
No conjunto das demonstrações contábeis, a DLPA e a DMPL tratam das mutações no Patrimônio Líquido, com escopos distintos.

Indique a alternativa INCORRETA.
Alternativas
Ano: 2026 Banca: FAFIPA Órgão: CRC-PR Prova: FAFIPA - 2026 - CRC-PR - Advogado |
Q4025906 Contabilidade Geral
A Resolução CFC nº 1.612/2021 dispõe sobre o Regulamento Geral dos Conselhos de Contabilidade е disciplina aspectos relacionados ao regime jurídico de seus empregados. Considerando o disposto no art. 4º dessa resolução, assinale a alternativa CORRETA.

Alternativas
Ano: 2026 Banca: FAFIPA Órgão: CRC-PR Prova: FAFIPA - 2026 - CRC-PR - Advogado |
Q4025905 Contabilidade Geral
A Resolução CFC nº 1.708/2023 disciplina o registro das organizações contábeis no âmbito do Sistema CFC/CRCs. Considerando o disposto no art. 13, parágrafo único, dessa resolução, assinale a alternativa CORRETA.
Alternativas
Ano: 2026 Banca: FAFIPA Órgão: CRC-PR Prova: FAFIPA - 2026 - CRC-PR - Advogado |
Q4025904 Contabilidade Geral
O Decreto-Lei nº 1.040/1969 dispõe sobre a composição e o funcionamento do Conselho Federal de Contabilidade (CFC). Considerando o disposto no art. 1°, § 2º, desse diploma normativo, assinale a alternativa CORRETA.
Alternativas
Ano: 2026 Banca: FAFIPA Órgão: CRC-PR Prova: FAFIPA - 2026 - CRC-PR - Advogado |
Q4025903 Contabilidade Geral
O Decreto-Lei nº 9.295/1946 dispõe sobre o exercício da profissão contábil e estabelece sanções para a prática irregular da atividade. Considerando o disposto no art. 20 desse diploma normativo, assinale a alternativa CORRETA.
Alternativas
Ano: 2026 Banca: FAFIPA Órgão: CRC-PR Prova: FAFIPA - 2026 - CRC-PR - Advogado |
Q4025902 Contabilidade Geral
O Decreto-Lei nº 9.295/1946 disciplina a organização da profissão contábil e estabelece regras relativas à aplicação de penalidades aos profissionais registrados. Considerando o disposto no art. 33 desse diploma normativo, assinale a alternativa CORRETA.
Alternativas
Ano: 2026 Banca: FAFIPA Órgão: CRC-PR Prova: FAFIPA - 2026 - CRC-PR - Advogado |
Q4025901 Contabilidade Geral
A Resolução CFC nº 1.707/2023 estabelece regras relativas ao registro profissional no âmbito do Sistema CFC/CRCs, incluindo disposições sobre as consequências da cassação do exercício profissional. Considerando o disposto no art. 25, § 2º, da referida resolução, assinale a alternativa CORRETА.
Alternativas
Ano: 2026 Banca: FAFIPA Órgão: CRC-PR Prova: FAFIPA - 2026 - CRC-PR - Advogado |
Q4025900 Contabilidade Geral
A Resolução CFC nº 1.707/2023 disciplina regras relativas ao registro profissional no âmbito do Sistema CFC/CRCs, incluindo disposições sobre a cobrança de anuidades em caso de baixa de registro.
Considerando o disposto no art. 20 da referida resolução, assinale a alternativa CORRETA.
Alternativas
Respostas
981: E
982: B
983: B
984: B
985: B
986: A
987: E
988: D
989: B
990: D
991: C
992: C
993: E
994: E
995: D
996: C
997: D
998: E
999: B
1000: C