Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.200 questões


Ano: 2023
Banca:
Instituto IDEAP
Órgão:
Prefeitura de Delta - MG
Prova:
Instituto IDEAP - 2023 - Prefeitura de Delta - MG - Auxiliar de Contabilidade |
Q3717319
Contabilidade Geral
Considere os dados a seguir, apresentados por
uma empresa. Referidos saldos finais constaram de
seu Balanço Patrimonial, composto pelas seguintes
contas em 31/12/2022:
Caixa R$ 2.000
Tributos a pagar Curto Prazo R$ 4.000
Contas a Receber Curto Prazo R$ 10.000
Salários a pagar R$ 2.000
Aplicações Financeiras Curto Prazo R$ 12.000
Financiamento de Longo prazo R$ 10.000
Depreciação acumulada R$ 1.000
Imobilizado R$ 30.000
Capital social R$ 40.000
Prejuízos acumulados R$ 3.000
Assinale verdadeiro (V) ou falso (F) e, a seguir, escolha a opção que corresponde à sequência correta:
( ) O total do ativo é de 24.000.
( ) O total do passivo é de 16.000.
( ) O total do ativo é 53.000 e do patrimônio Líquido é 40.000.
( ) O total do patrimônio líquido é 27.000.
( ) O total do Ativo Circulante é 14.000.
A sequência correta é:
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Vila Pavão - ES
Prova:
IDCAP - 2023 - Prefeitura de Vila Pavão - ES - Auditor Público Interno |
Q3715442
Contabilidade Geral
Na gestão empresarial, as movimentações que ocorrem dão origem a um evento, denominado de lançamento contábil e financeiro. As vendas ou despesas, custos ou investimentos, dentre outros, são registrados pela contabilidade e pelo financeiro da empresa pelo regime de competência ou pelo regime de caixa. Analise quais dos exemplos abaixo tratam de desvantagens do Regime de Caixa.
I.Direcionada para Lucro Real e Artitrado.
II.Requer maior controle interno do contas a receber da empresa e da movimentação financeira.
III.Não traz vantagens para o fluxo de caixa e regime de competência.
É CORRETO afirmar que:
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Vila Pavão - ES
Prova:
IDCAP - 2023 - Prefeitura de Vila Pavão - ES - Auditor Público Interno |
Q3715431
Contabilidade Geral
Na análise de um balanço patrimonial, pode-se observar
valores de recursos que não poderão ser revertidos em
dinheiro em um curto prazo, sendo considerado um
indicativo do patrimônio que uma instituição possui. Após
nova configuração na legislação os dados são
categorizados no Ativo Não Circulante. Assinale a
alternativa que corresponde a nomenclatura anterior
utilizada para os indicativos de patrimônio que uma empresa possui.
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Vila Pavão - ES
Prova:
IDCAP - 2023 - Prefeitura de Vila Pavão - ES - Auditor Fiscal de Tributos Municipais |
Q3712213
Contabilidade Geral
O Balanço Patrimonial representa, no ativo permanente,
as contas contábeis de recursos aplicados em bens
permanentes ou duradouros. Todavia, essa categoria foi
extinta, passando os dados a integrarem o grupo
denominado Ativo Não Circulante. Assinale a alternativa
que contém exemplos de Ativos Permanentes em
investimentos:
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Vila Pavão - ES
Prova:
IDCAP - 2023 - Prefeitura de Vila Pavão - ES - Auditor Fiscal de Tributos Municipais |
Q3712196
Contabilidade Geral
A determinação do tipo de regime contábil é uma das
atividades preponderantes da contabilidade repercutindo
diretamente na gestão financeira de uma empresa.
Assinale a alternativa referente ao tipo de regime quando
a empresa tributa apenas o valor recebido.
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Vila Pavão - ES
Prova:
IDCAP - 2023 - Prefeitura de Vila Pavão - ES - Contador |
Q3710665
Contabilidade Geral
Os índices de liquidez metrificam a capacidade de
solvência de uma organização evidenciando a situação
financeira de curto prazo. Assinale a alternativa
correspondente ao índice caracterizado por relacionar os
ativos circulantes de maior liquidez, excluindo estoques,
com o total do passivo circulante.
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Vila Pavão - ES
Prova:
IDCAP - 2023 - Prefeitura de Vila Pavão - ES - Contador |
Q3710662
Contabilidade Geral
Segundo o Conselho Federal de Contabilidade, o
exercício da contabilidade deve ser precedido de
princípios denominados de fundamentais. Todavia mais
recente passaram a serem denominados de princípios de
contabilidade. Deste modo para que tenham valia esses
princípios necessitam possuir características especiais.
Assinale a alternativa correspondente.
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Vila Pavão - ES
Prova:
IDCAP - 2023 - Prefeitura de Vila Pavão - ES - Contador |
Q3710661
Contabilidade Geral
O patrimônio é a junção de bens, direitos e obrigações
de uma entidade. Assinale a alternativa correspondente
ao termo contábil utilizado para definido patrimônio de
uma pessoa gerido de forma organizada ou uma
entidade com objetivo social ou econômico de ordem
econômico-administrativo que possui patrimônio a
controlar.
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Vila Pavão - ES
Prova:
IDCAP - 2023 - Prefeitura de Vila Pavão - ES - Contador |
Q3710659
Contabilidade Geral
Os processos na contabilidade são fundamentados pela
compilação e apresentação de informações financeiras
de uma empresa em demonstrações contábeis que
incluem o balanço patrimonial, demonstrações de
resultados, de fluxo de caixa dentre outras. registre V,
para verdadeiro, e F, para falso, no que se refere aos
benefícios da gestão de processos na contabilidade:
(__)Redução de custos.
(__)Maior complexidade na estruturação de informações visando resultados mais competitivos por parte da gestão.
(__)Maior organização e visibilidade do desempenho e demandas da gestão.
(__)Mais tempo para se dedicar a decisões estratégicas.
Assinale a alternativa que contém a ordem correta de cima para baixo.
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Vila Pavão - ES
Prova:
IDCAP - 2023 - Prefeitura de Vila Pavão - ES - Contador |
Q3710658
Contabilidade Geral
A gestão contábil não trata apenas de análise de
demonstrações mas de uma gama de fatores que podem
levar uma instituição a eficiência financeira pro meio da
organização de informações e gestão de recursos.
Assinale a alternativa correspondente a definição da
representação do dinheiro que uma instituição consegue
gerar, depois de separar o dinheiro que necessitará para
manter ou expandir sua base de ativos sendo de
extrema importância na busca de oportunidades que
aumentem o valor do acionista.
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Vila Pavão - ES
Prova:
IDCAP - 2023 - Prefeitura de Vila Pavão - ES - Contador |
Q3710656
Contabilidade Geral
Assinale a alternativa correspondente ao tipo da
ferramenta contábil caracterizada por ser um dos
indicadores utilizados para metrificar resultados de
instituições fornecendo uma visão clara e precisa da
rentabilidade o núcleo do negócio segmentada de itens externos como juros, impostos e depreciação.
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Vila Pavão - ES
Prova:
IDCAP - 2023 - Prefeitura de Vila Pavão - ES - Contador |
Q3710655
Contabilidade Geral
A alta administração de uma Instituição por meio da
contabilidade e também das ferramentas
disponibilizadas, controla seu patrimônio e desempenho
por meio de demonstrativos e relatórios além de outros
recursos contábeis.
Assinale a alternativa correspondente ao tipo de relatório contábil que descreve os valores monetários adquiridos pela instituição e como foram distribuídos no decorrer do exercício demonstrando para os sócios e acionistas se a riqueza de determinada instituição aumentou ou foi reduzida ao longo do tempo.
Assinale a alternativa correspondente ao tipo de relatório contábil que descreve os valores monetários adquiridos pela instituição e como foram distribuídos no decorrer do exercício demonstrando para os sócios e acionistas se a riqueza de determinada instituição aumentou ou foi reduzida ao longo do tempo.
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Vila Pavão - ES
Prova:
IDCAP - 2023 - Prefeitura de Vila Pavão - ES - Contador |
Q3710654
Contabilidade Geral
Assinale a alternativa correspondente a terminologia
contábil utilizada na gestão financeira obtida por meio
dos indicadores de atividade da empresa como prazo
médio de estocagem, prazo médio de recebimento e
prazo médio de pagamento apontando o intervalo de
tempo necessário para uma empresa execute suas
atividades de operação.
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Vila Pavão - ES
Prova:
IDCAP - 2023 - Prefeitura de Vila Pavão - ES - Contador |
Q3710653
Contabilidade Geral
Os princípios são conceituados como reguladores do
exercício da contabilidade no Brasil. Assinale a
alternativa do princípio contábil que determina que os
itens do patrimônio devam ser registrados principalmente
pelos valores originais das transações, expressos na
moeda nacional.
Ano: 2023
Banca:
ACCESS
Órgão:
Câmara de Itaguaçu - ES
Prova:
ACCESS - 2023 - Câmara de Itaguaçu - ES - Contador |
Q3708338
Contabilidade Geral
Basicamente existem três índices de Prazos Médios que podem
ser encontrados a partir das Demonstrações Contábeis: Prazo
Médio de Recebimento de Vendas (PMRV); Prazo Médio de
Renovação de Estoques (PMRE); e Prazo Médio de Pagamento de
Compras (PMPC).
Em relação ao tema, analise as afirmativas a seguir:
I. O Prazo Médio de Recebimento de Vendas – PMRV mostra em média qual o prazo decorrido entre a compra e o recebimento; este prazo de espera do recebimento traz custos adicionais que afetam a empresa; portanto, quanto maior o tempo, melhor para a empresa.
II. O Prazo Médio de Pagamento de Compras – PMPC mostra em média qual o prazo que a empresa leva para pagar seus fornecedores, sendo que a empresa deve tentar repassar para os fornecedores os custos adicionais da espera do recebimento; portanto, quanto maior o tempo, melhor para a empresa.
III. O Prazo Médio de Renovação de Estoques – PMRE mostra em média o tempo de estocagem de mercadorias nas empresas comerciais, ou seja, qual período a empresa leva entre a aquisição das mercadorias até sua venda.
IV. Sendo o Prazo Médio de Renovação de Estoques – PMRE de 60 dias e o Prazo Médio de Recebimento de Vendas – PMRV de 40 dias, o Ciclo Operacional corresponderá a 100 dias, que representam o tempo decorrido entre a compra da mercadoria e o recebimento de sua venda.
É correto o que se afirma somente em
Ano: 2023
Banca:
ACCESS
Órgão:
Câmara de Itaguaçu - ES
Prova:
ACCESS - 2023 - Câmara de Itaguaçu - ES - Contador |
Q3708336
Contabilidade Geral
Uma empresa apresentou os seguintes saldos nas contas do
Patrimônio Líquido referentes ao exercício de 2020:
Capital Social = R$ 45.000,00;
Reserva Legal = R$ 1.000,00;
Reserva Estatutária = R$ 8.000,00;
Reserva para Contingências = R$ 2.000,00;
Lucros e Prejuízos Acumulados = R$ 10.000,00.
Durante o exercício social de 2021 ocorreram os seguintes eventos:
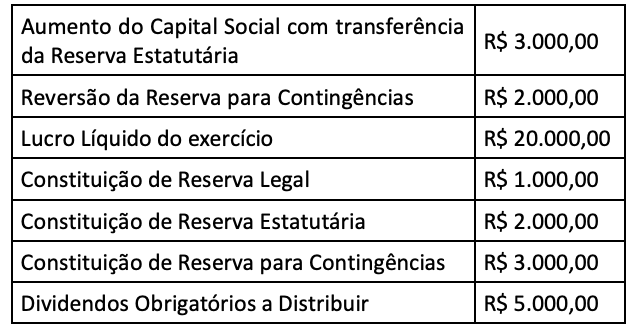
Considerando somente as informações apresentadas, é correto afirmar que a Demonstração das Mutações do Patrimônio Líquido em 31/12/2021 deverá apresentar
Capital Social = R$ 45.000,00;
Reserva Legal = R$ 1.000,00;
Reserva Estatutária = R$ 8.000,00;
Reserva para Contingências = R$ 2.000,00;
Lucros e Prejuízos Acumulados = R$ 10.000,00.
Durante o exercício social de 2021 ocorreram os seguintes eventos:
Considerando somente as informações apresentadas, é correto afirmar que a Demonstração das Mutações do Patrimônio Líquido em 31/12/2021 deverá apresentar
Ano: 2023
Banca:
ACCESS
Órgão:
Câmara de Itaguaçu - ES
Prova:
ACCESS - 2023 - Câmara de Itaguaçu - ES - Contador |
Q3708335
Contabilidade Geral
A Lei 6.404/76 gerou mudanças significativas à contabilidade
brasileira, tendo permitido aos profissionais da área terem
regulamentadas as normas que visavam mais às informações
para serem utilizadas por seus usuários. Entre as principais
modificações, apontam-se: tipos e estrutura das demonstrações
contábeis, classificação das contas no balanço patrimonial,
critérios de avaliação dos ativos e passivos, criação da reserva de
lucros a realizar.
Na constituição da Reserva de Lucros a Realizar, considere as informações apresentadas a seguir:
resultado do exercício: R$ 12.000,00;
lucro a realizar incluso no resultado do exercício: R$ 10.000,00;
percentual do resultado do exercício destinado à constituição da Reserva Legal: 5%;
dividendos obrigatórios: 25% do lucro líquido diminuído da importância destinada à Reserva Legal.
Considerando as informações e o disposto na Lei 6.404/76, a Reserva de Lucros a Realizar evidenciará um valor de
Ano: 2023
Banca:
ACCESS
Órgão:
Câmara de Itaguaçu - ES
Prova:
ACCESS - 2023 - Câmara de Itaguaçu - ES - Contador |
Q3708334
Contabilidade Geral
Os fatos contábeis geram modificações patrimoniais ou têm o
poder de gerar receitas e despesas para a organização. Em
relação aos fatos contábeis e seus tipos, julgue as afirmativas a
seguir em verdadeiras (V) ou falsas (F).
( ) O pagamento de fornecedores pela aquisição de mercadorias adquiridas a prazo é um fato contábil permutativo que afeta o patrimônio da seguinte forma: aumenta o Ativo e diminui o Passivo.
( ) O recebimento de clientes referentes a vendas realizadas a prazo é um fato contábil permutativo que afeta o patrimônio da seguinte forma: aumenta o Ativo e aumenta o Patrimônio Líquido.
( ) A venda de mercadorias realizada a prazo é um fato contábil modificativo aumentativo que afeta o patrimônio da seguinte forma: aumenta o Ativo e aumenta o Patrimônio Líquido.
( ) O pagamento de conta de energia elétrica consumida dentro do mês é um fato contábil modificativo aumentativo que afeta o patrimônio da seguinte forma: aumenta o Ativo e diminui o Patrimônio Líquido.
( ) O pagamento de duplicatas com juros por atraso é um fato contábil que afeta o patrimônio da seguinte forma: diminui o Ativo, diminui o Passivo e diminui o Patrimônio Líquido.
As afirmativas são, respectivamente,
Ano: 2023
Banca:
ACCESS
Órgão:
Câmara de Itaguaçu - ES
Prova:
ACCESS - 2023 - Câmara de Itaguaçu - ES - Contador |
Q3708333
Contabilidade Geral
Uma empresa optante pelo Lucro Presumido tem um funcionário
em novembro/2022, e foram apresentadas as seguintes
informações referentes à sua remuneração:
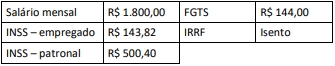
Considerando somente as informações acima, o lançamento contábil que representa corretamente o registro da folha de pagamento do mês de novembro/2022 é:
Considerando somente as informações acima, o lançamento contábil que representa corretamente o registro da folha de pagamento do mês de novembro/2022 é:
Ano: 2023
Banca:
ACCESS
Órgão:
Câmara de Itaguaçu - ES
Prova:
ACCESS - 2023 - Câmara de Itaguaçu - ES - Contador |
Q3708332
Contabilidade Geral
O Comitê de Pronunciamentos Contábeis – CPC tem como
objetivo o estudo, o preparo e a emissão de Pronunciamentos
Técnicos, Orientações e Interpretações sobre procedimentos de
Contabilidade e a divulgação de informações dessa natureza.
A partir de tais documentos, os órgãos reguladores emitem e/ou
aprovam as normas referentes aos temas tratados nos
documentos emitidos pelo CPC.
Constitui-se no órgão regulador que visa desenvolver, regular e fiscalizar o mercado em que são negociados títulos emitidos pelas empresas para captar, junto ao público, recursos destinados ao financiamento de suas atividades o(a)
Constitui-se no órgão regulador que visa desenvolver, regular e fiscalizar o mercado em que são negociados títulos emitidos pelas empresas para captar, junto ao público, recursos destinados ao financiamento de suas atividades o(a)

 Conheça nossos planos