Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.200 questões


Dia 5/11 – aquisição de 40 unidades por R$ 1.300,00;
Dia 10/11 – venda de 30 unidades;
Dia 19/11 – aquisição de 90 unidades por R$ 3.600,00;
Dia 26/11 – venda de 50 unidades.
Sabendo-se que o ICMS nas compras é de 12% e a empresa utiliza o Custo Médio Ponderado Móvel para controle e avaliação de seus estoques, os valores do Custo da Mercadoria Vendida – CMV e do Estoque Final no período correspondem, respectivamente, a
Uma empresa apresentou as seguintes informações referentes ao mês de outubro/2022:
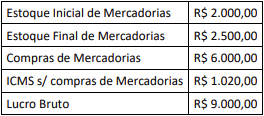
Considerando somente as informações apresentadas, os valores da Venda de Mercadorias (bruto) e do Custo da Mercadoria Vendida (CMV) correspondem, respectivamente, a
As seguintes informações foram extraídas da contabilidade de uma empresa:
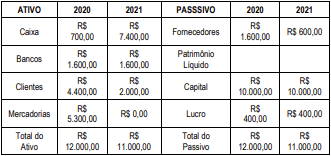
Considerando os dados acima, é correto afirmar que as operaçõ-es realizadas no exercício de 2021 correspondem a
Considerando somente as informações apresentadas, a organização deverá
Considerando o disposto na mesma lei, analise as afirmativas a seguir:
I. O Ativo será disposto nos seguintes grupos: Ativo Circulante, Ativo Realizável a Longo Prazo e Ativo Permanente, composto de Investimentos, Imobilizado e Diferido.
II. O Ativo será disposto nos seguintes grupos: Ativo Circulante e Ativo Não Circulante, composto de Realizável a Longo Prazo, Investimentos e Imobilizado.
III. O Passivo será disposto nos seguintes grupos: Passivo Circulante, Passivo Exigível a Longo Prazo, Resultados de Exercícios Futuros e Patrimônio Líquido, composto de Capital Social, Reservas de Capital, Reservas de Reavaliação, Reservas de Lucros, Lucros e Prejuízos Acumulados.
IV. O Passivo será disposto nos seguintes grupos: Passivo Circulante, Passivo Não Circulante e Patrimônio Líquido, composto de Capital Social, Reservas de Capital, Ajustes de Avaliação Patrimonial, Reservas de Lucros, Ações em Tesouraria e Prejuízos Acumulados.
É correto o que se afirma somente em
(IUDÍCIBUS; MARION, 2017).
O Princípio da _____ determina que os registros contábeis sejam feitos no momento em que ocorrem, imediatamente e de forma integral, ou seja, o processo de mensuração e apresentação dos componentes patrimoniais deve ser feito de forma a produzir informações íntegras e tempestivas.
O Princípio da _____ baseia-se na ideia de que, para a contabilidade, as entidades jurídicas têm vida ilimitada, reconhecendo que elas continuarão em operação futura por tempo indeterminado, sendo tal circunstância considerada para a mensuração e apresentação dos componentes patrimoniais.
Assinale a alternativa que complete correta e respectivamente as lacunas dos conceitos acima.
a. Ativos financeiros;
b. Reconhecimento e mensuração do direito de exploração e avaliação de ativos;
c. Gastos com o desenvolvimento e a extração de recursos minerais, petróleo, gás natural e outros recursos não renováveis similares;
d. Ativo intangível adquirido em combinação de negócio; e. Pesquisas e desenvolvimento.
Das alternativas acima, apenas uma não está correta com relação a não aplicação da norma NBC TSP 08 - Ativo Intangível. Assinale-a:
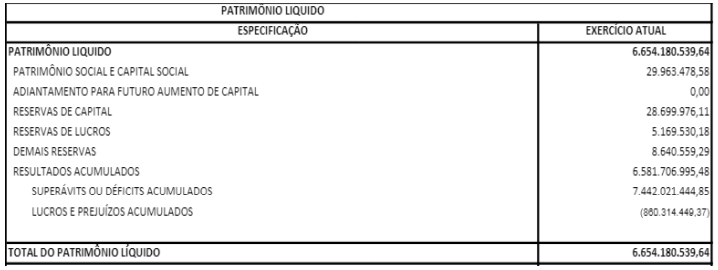
Analisando os dados acima, podemos concluir que:
I. Despesa corrente.
II. Ativo circulante.
III. Ativo imobilizado.
Está(ão) CORRETA(S):
I - Princípio da Entidade: reconhece que o patrimônio é o objeto da contabilidade e pertence à entidade, sem se confundir com os patrimônios particulares (dos seus sócios ou proprietários).
II - Princípio do Registro pelo Valor Original: o patrimônio deve ser registrado pelo valor original, mas esse valor deve ser atualizado de acordo com as variações de poder aquisitivo da moeda nacional.
III - Princípio da Prudência ou Princípio do Conservadorismo: considera o menor valor na mensuração de ativos e o maior valor na mensuração de passivos. Dessa maneira, evitam-se possíveis equívocos no levantamento das informações e descontrole financeiro ao subestimar ou superestimar valores.
VI - Princípio da Ubiguidade: é ubíquo, uma vez que está presente em toda e qualquer parte, e, por esta razão, toda lesão, independe do local em que ocorra.
É correto apenas o que se afirma em:
I. Os fundos previstos na legislação ou nos estatutos sociais, nessa norma, são denominados Ajustes de Avaliação Patrimonial.
II. O capital social das Entidades Cooperativas é formado por quotas-partes, que devem ser registradas de forma individualizada por se tratar de sociedade de pessoas, segregando o capital subscrito e o capital a integralizar, podendo, para tanto, serem utilizados registros auxiliares.
III. As sobras do exercício, após as destinações legais e estatutárias, devem ser postas à disposição da Assembleia Geral para deliberação, e, da mesma forma, as perdas líquidas, quando a reserva legal é insuficiente para sua cobertura, serão rateadas entre os associados da forma estabelecida no estatuto social, não devendo haver saldo pendente ou acumulado de exercício anterior.
Está(ão) CORRETO(S):
I. A entidade deve evidenciar, na demonstração das mutações do patrimônio líquido, o montante dos dividendos por ação do capital social e os resultados abrangentes e não abrangentes.
II. A entidade deve apresentar, na demonstração de lucros ou prejuízos acumulados, o montante de dividendos reconhecidos como distribuição aos proprietários durante o período e o respectivo montante dos dividendos por ação, bem como os resultados abrangentes.
III. A redução por ações próprias adquiridas ou acréscimo por sua venda são fatos contábeis que geram alteração no total do patrimônio líquido da entidade.
IV. A demonstração de lucros ou prejuízos acumulados discriminará as transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.
Estão CORRETOS:
O Balancete de Verificação da Empresa Marcondes S.A., em 31/12/2021, era o seguinte.
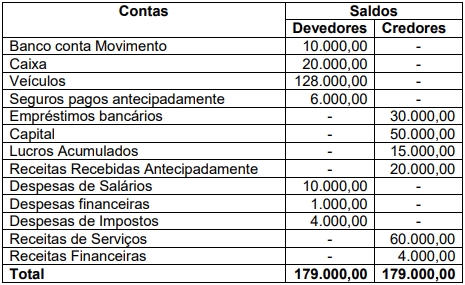
Ajustes:
I. Das receitas recebidas antecipadamente, 25% referem-se a serviços prestados no exercício.
II. Juros sobre empréstimos no valor de R$ 2.000,00, referentes ao ano findo, a pagar no exercício seguinte.
III. Receitas de juros bancários no valor total de R$ 1.500,00, referentes a 2021.
IV. Dos seguros pagos antecipadamente, 1/3 do saldo da conta é despesa de 2021.
Considerando somente os dados apresentados, o lucro líquido do período e o total do balanço patrimonial são, respectivamente, em 31/12/2021,
No mês de janeiro de 2021, a empresa Alfa apresentou as seguintes transações.
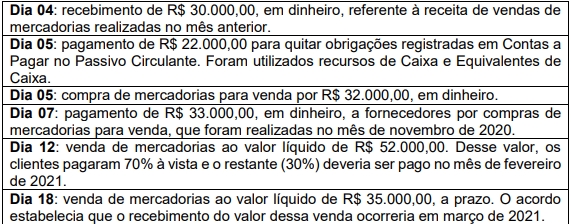
Em janeiro de 2021, as Despesas Gerais e Administrativas reconhecidas foram de R$ 10.800,00. Desse valor, R$ 9.000,00 deveriam ser pagos em fevereiro de 2021 e o restante, R$ 1.800,00, eram de despesas de depreciação.
O estoque inicial de mercadorias para venda no mês de janeiro de 2021 foi de R$ 25.000,00. A empresa encerrou o mês de janeiro de 2021 com R$ 27.000,00 em estoque de mercadorias para venda.
O saldo inicial em Caixa e Equivalentes de Caixa no mês de janeiro de 2021 foi de R$ 62.000,00.
Considerando exclusivamente as informações apresentadas e de acordo com NBC TG 26 (R5) (Apresentação das Demonstrações Contábeis), ao encerrar o exercício do mês de janeiro em 31/01/2021, o Resultado Antes dos Tributos sobre o Lucro foi de

 Conheça nossos planos