Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.200 questões

Ano: 2023 Banca: COPS-UEL Órgão: IPMR - PR Prova: COPS-UEL - 2023 - IPMR - PR - Contador |
Q3902548 Contabilidade Geral
Assinale a alternativa que apresenta, corretamente, o grupo de contas em que o valor desembolsado para pagamento de ágio na aquisição de uma participação societária (controlada) é classificado contabilmente, no balanço patrimonial.
Alternativas
Ano: 2023 Banca: COPS-UEL Órgão: IPMR - PR Prova: COPS-UEL - 2023 - IPMR - PR - Contador |
Q3902544 Contabilidade Geral
O lucro real, conforme determina o Art. 247 do Regulamento do Imposto de Renda (RIR), é o lucro líquido (contábil) do período-base ajustado pelas adições, exclusões ou compensações prescritas ou autorizadas pela legislação do IR.
Sobre adições e exclusões, assinale a alternativa correta.
Alternativas
Q3892531 Contabilidade Geral
A conta contábil intitulada “Despesas a apropriar”, cuja apropriação deva ser realizada até o final do exercício subsequente, é classificada no:
Alternativas
Q3760905 Contabilidade Geral
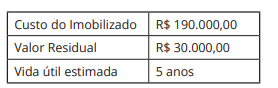
Segundo o exposto na NBC TSP 07 – Ativo Imobilizado – e considerando as informações apresentadas no quadro abaixo, efetue o cálculo da depreciação pelo método da linha reta. Marque a alternativa CORRETA:
                                                                   Imagem associada para resolução da questão
Alternativas
Q3760899 Contabilidade Geral
A NBC TG ESTRUTURA CONCEITUAL apresenta os elementos das demonstrações contábeis, a saber: ativos, passivos, patrimônio líquido, receitas e despesas. Nesse contexto, marque a alternativa INCORRETA:
Alternativas
Q3760898 Contabilidade Geral
A NBC TG ESTRUTURA CONCEITUAL preconiza que os elementos reconhecidos nas demonstrações contábeis são quantificados em termos monetários. Isso exige a seleção de uma base de mensuração. A base de mensuração é uma característica identificada – por exemplo, custo histórico, valor justo ou valor de cumprimento – de item sendo mensurado. Aplicar a base de mensuração a ativo ou passivo cria uma mensuração para esse ativo ou passivo e para as respectivas receitas e despesas.
Marque a alternativa CORRETA.
Alternativas
Q3760897 Contabilidade Geral
Segundo a NBC TG 26 (R5), o objetivo das demonstrações contábeis é proporcionar informação acerca da posição patrimonial e financeira, do desempenho e dos fluxos de caixa da entidade que seja útil a um grande número de usuários em suas avaliações e tomada de decisões econômicas. Sobre este tema, julgue os itens a seguir.
I. As demonstrações contábeis proporcionam informação da entidade acerca dos ativos, passivos, patrimônio líquido.
II. As demonstrações contábeis proporcionam informação da entidade acerca das receitas e despesas, incluindo ganhos e perdas.
III. As demonstrações contábeis proporcionam informação da entidade acerca das alterações no capital próprio mediante integralizações dos proprietários e distribuições a eles.
IV. As demonstrações contábeis proporcionam informação da entidade acerca dos fluxos de caixa.

Marque a alternativa CORRETA.
Alternativas
Q3760896 Contabilidade Geral
Segundo o exposto na NBC TG ESTRUTURA CONCEITUAL, o objetivo do relatório financeiro para fins gerais é fornecer informações sobre a entidade que reporta. Essas informações podem ser úteis para investidores, credores por empréstimos e outros credores, existentes e potenciais, na tomada de decisões referentes à oferta de recursos à entidade. Sobre objetivo, utilidade e limitação do relatório financeiro para fins gerais, marque a afirmativa INCORRETA.
Alternativas
Q3760892 Contabilidade Geral
O art. 176 da Lei 6.404/76 preconiza que as demonstrações contábeis serão complementadas por notas explicativas e outros quadros analíticos necessários para o esclarecimento da situação patrimonial e de desempenho da entidade. A Lei 11.941/09 trouxe um rol de informações mínimas que devem ser apresentadas nas notas explicativas.
I. As empresas devem divulgar, nas notas explicativas, as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras.
II. As empresas devem divulgar, nas notas explicativas, os principais critérios de avaliação dos elementos patrimoniais, os investimentos em outras sociedades, quando relevantes, dentre outros.
III. As empresas devem divulgar, nas notas explicativas, informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
IV. As empresas devem divulgar, nas notas explicativas, informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos.
Julgue as assertivas e marque a alternativa CORRETA.
Alternativas
Q3760890 Contabilidade Geral
O Art. 183 da Lei 6.404/76 apresenta os critérios de avaliação dos elementos do ativo. Analise as assertivas e marque Verdadeiro (V) ou Falso (F):
( ) Os direitos que tiverem por objeto mercadorias e produtos do comércio da companhia, assim como matérias primas, produtos em fabricação e bens em almoxarifado, serão avaliados pelo custo de aquisição ou produção, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for inferior.
( ) Os elementos do ativo decorrentes de operações de curto prazo serão ajustados a valor presente, sendo os demais ajustados quando houver efeito relevante.
( ) Os direitos classifi cados no imobilizado serão classifi cados pelo custo de aquisição, deduzido do saldo da respectiva conta de depreciação, amortização ou exaustão.
( ) Os elementos do ativo decorrentes de operações de longo prazo serão ajustados a valor presente, sendo os demais ajustados quando houver efeito relevante.
Marque a alternativa que apresenta a sequência CORRETA:
Alternativas
Q3732015 Contabilidade Geral
Considere as seguintes informações:

- Apresentar informação acerca da base para a elaboração das demonstrações contábeis e das políticas contábeis específicas utilizadas.
- Divulgar a informação requerida pelos Pronunciamentos Técnicos, orientações e interpretações do CPC que não tenha sido apresentada nas demonstrações contábeis.
- Prover informação adicional que não tenha sido apresentada nas demonstrações contábeis, mas que seja relevante para sua compreensão.

As informações apresentadas trata-se do conceito de:
Alternativas
Q3732014 Contabilidade Geral
Assinale a alternativa que contém somente contas integrantes da demonstração do resultado do exercício (DRE).
Alternativas
Q3732013 Contabilidade Geral
A indústria Felicidade S.A. adota o método linear quanto à depreciação de sua única máquina adquirida por R$ 100.000,00, com vida útil estimada de 10 anos e valor residual de 10%. O valor da depreciação acumulada e o valor contábil desta máquina no quarto ano após a aquisição são, respectivamente:
Alternativas
Q3732012 Contabilidade Geral
Assina a alternativa que indica o lançamento de uma despesa a prazo.
Alternativas
Q3732011 Contabilidade Geral
 A empresa Gentileza S.A apresentava os seguintes saldos em seu patrimônio líquido, em 31/12/2021:

• Capital social: R$ 700.000,00
• Reserva de lucros: R$ 220.000,00 No exercício de 2022, a empresa apurou lucro líquido no valor de R$ 100.000,00, distribuiu dividendos no valor de R$ 300.000,00 e destinou o restante do lucro líquido para a reserva de lucros.

Considerando somente as informações apresentadas, assinale a alternativa que apresenta o valor do patrimônio líquido da empresa Gentileza S.A em 31/12/2022.
Alternativas
Q3732001 Contabilidade Geral
Assinale a alternativa que indica os itens que não afeta o caixa e equivalentes.  
Alternativas
Q3731999 Contabilidade Geral
Combinação de negócios é uma operação ou um evento em que se adquire o controle de um negócio. De acordo com o Pronunciamento Técnico que trata sobre essa operação, a mensuração inicial dos ativos adquiridos e dos passivos assumidos em uma combinação de negócios deve ser feito:
Alternativas
Q3731996 Contabilidade Geral
No mês de março de 2023, a empresa Felicidade LTDA, realizou vendas, com entrega imediata das mercadorias negociadas, no valor de R$ 56.000,00. Desse valor, ela recebeu R$ 30.000,00 dentro do próprio mês. Nesse mesmo período, a empresa recebeu antecipadamente de clientes R$ 10.000,00 referentes a mercadorias que serão entregues em abril de 2023. Com base apenas nessas informações, assinale a alternativa que indica o valor contabilizado como receita de venda no mês de março de 2023 pelo regime de competência.
Alternativas
Q3724446 Contabilidade Geral

Acerca dos elementos das Demonstrações Contábeis, e com base na NBC TSP - Estrutura Conceitual, do Conselho Federal de Contabilidade, assinale V para as afirmativas verdadeiras e F para as falsas.


( ) São elementos das demonstrações contábeis definidos pela Norma: o ativo, o passivo, a receita, a despesa, a contribuição dos proprietários e a distribuição aos proprietários.


( ) Ativo é um recurso que será controlado no presente ou no futuro pela entidade como resultado de eventos passados ou presentes. 


( ) A propriedade legal do recurso, tal como terreno ou equipamento, é um dos métodos para se verificar o potencial de serviços ou os benefícios econômicos de um ativo. No entanto, os direitos ao potencial de serviços ou à capacidade de gerar benefícios econômicos podem existir sem que se verifique a propriedade legal do recurso.


Assinale a alternativa que apresenta a sequência CORRETA:

Alternativas
Q3717320 Contabilidade Geral

Considerando o Balanço Patrimonial apresentado em 31/12/2022:


Caixa                                                                             R$ 2.000


Tributos a pagar Curto Prazo                                        R$ 4.000


Contas a Receber Curto Prazo                                     R$ 10.000


Salários a pagar                                                            R$ 2.000


Aplicações Financeiras Curto Prazo                             R$ 12.000


Financiamento de Longo prazo                                    R$ 10.000


Depreciação acumulada                                               R$ 1.000


Imobilizado                                                                   R$ 30.000


Capital social                                                                R$ 40.000


Prejuízos acumulados                                                  R$ 3.000


Na sequência, um fiscal de tributos realizou ação de fiscalização em janeiro/2023 e apurou que os impostos de dezembro/2022 foram apurados a menor em R$ 3.000,00 e realizou notificação para que o contador da empresa retificasse o registro contábil e realizasse o devido recolhimento. O contador da empresa providenciou a retificação do Balanço Patrimonial e o recolhimento do tributo foi realizado em 10/03/2023.


Nesta situação, os saldos das contas, em 31/12/2022, são reapresentados da seguinte forma. Assinale a alternativa correta:

Alternativas
Respostas
8381: C
8382: C
8383: A
8384: D
8385: B
8386: D
8387: E
8388: C
8389: C
8390: C
8391: C
8392: A
8393: E
8394: D
8395: B
8396: E
8397: D
8398: A
8399: B
8400: C